


 Chia sẻ
 Chia sẻ
 Sao chép
So Sánh Thuế TNCN Và Thuế TNDN
1. Thuế thu nhập cá nhân (TNCN) là gì?
Thuế thu nhập cá nhân là loại thuế trực thu, áp dụng đối với thu nhập của cá nhân từ các nguồn như tiền lương, tiền công, kinh doanh, đầu tư, chuyển nhượng tài sản, trúng thưởng, hoặc các khoản thu nhập khác. Theo quy định tại Luật Thuế TNCN 2008 (sửa đổi, bổ sung qua các năm), đối tượng chịu thuế bao gồm:
- Cá nhân cư trú: Có thu nhập phát sinh trong và ngoài Việt Nam.
- Cá nhân không cư trú: Có thu nhập phát sinh tại Việt Nam.
Đặc điểm nổi bật của thuế TNCN:
- Thuế suất lũy tiến từng phần: Tại Việt Nam, thuế suất TNCN dao động từ 5% đến 35%, tùy thuộc vào mức thu nhập chịu thuế.
- Giảm trừ gia cảnh: Năm 2025, mức giảm trừ gia cảnh là 11 triệu đồng/tháng cho người nộp thuế và 4,4 triệu đồng/tháng cho mỗi người phụ thuộc (theo Nghị quyết 954/2020/UBTVQH14).
- Kỳ kê khai: Thường theo tháng, quý hoặc quyết toán cuối năm nếu có nhiều nguồn thu nhập.
2. Thuế thu nhập doanh nghiệp (TNDN) là gì?
Thuế thu nhập doanh nghiệp là loại thuế trực thu, áp dụng đối với thu nhập chịu thuế của các tổ chức, doanh nghiệp từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, chuyển nhượng vốn, lãi tiền gửi, và các khoản thu nhập khác. Theo Luật Thuế TNDN 2008 (sửa đổi 2013, 2014), đối tượng chịu thuế bao gồm:
- Doanh nghiệp trong nước và nước ngoài có hoạt động kinh doanh tại Việt Nam.
- Hợp tác xã, đơn vị sự nghiệp có thu nhập từ kinh doanh.
Đặc điểm nổi bật của thuế TNDN:
- Thuế suất cố định: Thông thường là 20% (có thể thay đổi tùy ngành nghề hoặc ưu đãi thuế).
- Công thức tính thuế: Thuế TNDN = (Thu nhập tính thuế – Phần trích lập quỹ KHCN) x Thuế suất.
- Kỳ kê khai: Doanh nghiệp phải kê khai tạm tính theo quý và quyết toán hàng năm.
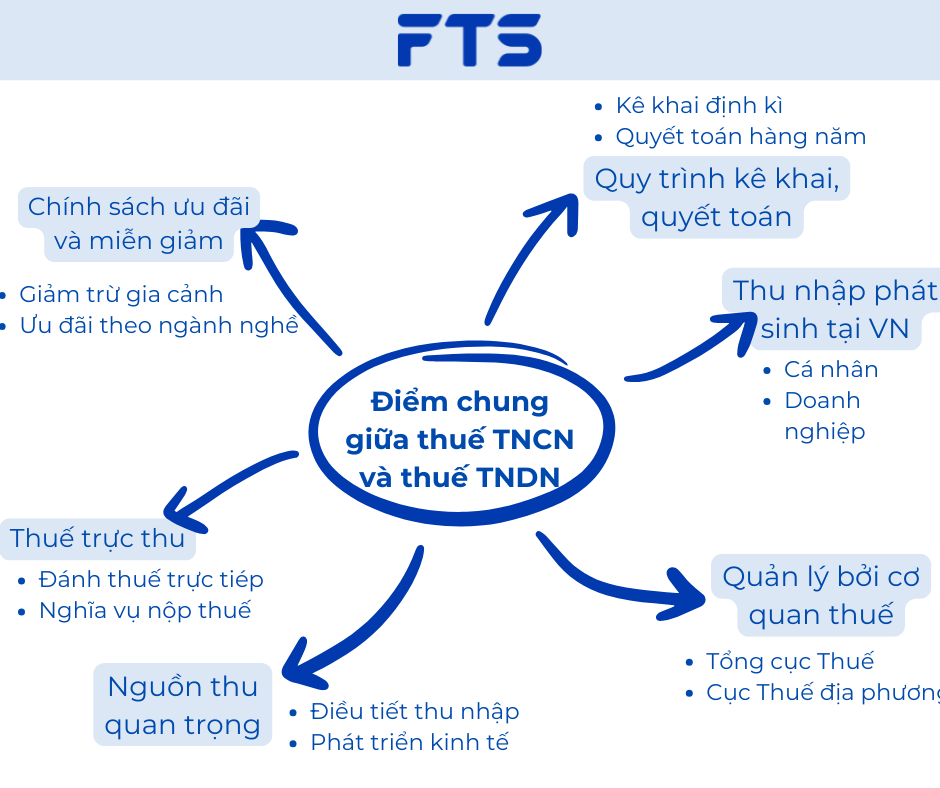
3. So sánh thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp
Để hiểu rõ hơn về sự khác biệt và điểm tương đồng giữa hai loại thuế này, hãy cùng xem bảng so sánh chi tiết dưới đây:

Điểm giống nhau:
- Tính chất: Cả hai đều là thuế trực thu, đánh trực tiếp vào thu nhập.
- Mục tiêu: Đóng góp vào ngân sách nhà nước, điều tiết thu nhập và đảm bảo công bằng xã hội.
- Quản lý: Đều do Tổng cục Thuế và các Cục Thuế địa phương quản lý.
Điểm khác biệt:
- Đối tượng áp dụng: Thuế TNCN áp dụng cho cá nhân, trong khi thuế TNDN áp dụng cho doanh nghiệp.
- Cách tính thuế: Thuế TNCN có thuế suất lũy tiến, còn thuế TNDN thường có thuế suất cố định.
- Giảm trừ: Thuế TNCN có giảm trừ gia cảnh, còn thuế TNDN tập trung vào khấu trừ chi phí hợp lý.
4. Lợi ích của việc hiểu rõ thuế TNCN và thuế TNDN
Hiểu rõ sự khác biệt giữa thuế TNCN và thuế TNDN không chỉ giúp cá nhân và doanh nghiệp tuân thủ đúng quy định pháp luật mà còn mang lại nhiều lợi ích thiết thực:
- Đối với cá nhân: Tối ưu hóa các khoản giảm trừ gia cảnh, bảo hiểm, từ thiện để giảm số thuế phải nộp.
- Đối với doanh nghiệp: Tận dụng các chính sách ưu đãi thuế, khấu trừ chi phí hợp lý để giảm gánh nặng tài chính.
- Tránh sai sót: Đảm bảo kê khai và nộp thuế đúng hạn, tránh bị phạt do vi phạm quy định.
5. Một số lưu ý quan trọng khi kê khai thuế
Đối với thuế TNCN:
- Kiểm tra kỹ các khoản giảm trừ gia cảnh và bảo hiểm bắt buộc (BHXH, BHYT, BHTN).
- Nếu có nhiều nguồn thu nhập, cần quyết toán thuế cuối năm để tránh sai sót.
- Sử dụng các công cụ tính thuế online như của LuatVietnam hoặc Thư viện Pháp luật để tính toán chính xác
Đối với thuế TNDN:
- Đảm bảo các chi phí được khấu trừ là hợp lý, hợp lệ theo quy định pháp luật.
- Theo dõi các chính sách ưu đãi thuế, đặc biệt với các ngành nghề như nông nghiệp, công nghệ cao.
- Nộp thuế tạm tính đúng hạn theo quý và quyết toán đầy đủ vào cuối năm.
6. Kết luận
Thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp là hai loại thuế quan trọng, đóng vai trò lớn trong việc điều tiết thu nhập và phát triển kinh tế – xã hội. Việc nắm rõ sự khác biệt và điểm tương đồng giữa hai loại thuế này sẽ giúp cá nhân và doanh nghiệp tối ưu hóa nghĩa vụ thuế, đồng thời tuân thủ đúng quy định pháp luật.




