


 Chia sẻ
 Chia sẻ
 Sao chép
Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp, ban hành ngày 27/10/2025, có hiệu lực từ ngày 01/01/2026. Thông tư thay thế Thông tư 200/2014/TT-BTC và ban hành hệ thống biểu mẫu chứng từ, tài khoản, sổ kế toán, báo cáo tài chính mới cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026.
Ai áp dụng và áp dụng từ khi nào?
- Thông tư 99/2025/TT-BTC áp dụng cho doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài theo chế độ kế toán do Ngân hàng Nhà nước hướng dẫn (Điều 2).
- Thông tư áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Năm tài chính bắt đầu trước ngày này tiếp tục theo Thông tư 200/2014/TT-BTC đến hết năm (khoản 1 Điều 31). Ví dụ: năm tài chính 01/7–30/6 áp dụng Thông tư 99/2025/TT-BTC từ 01/7/2026.
- Doanh nghiệp nhỏ và vừa được chọn Thông tư 99/2025/TT-BTC hoặc tiếp tục Thông tư 133/2016/TT-BTC. Khi đã chọn phải áp dụng nhất quán tối thiểu một kỳ kế toán năm (khoản 3 Điều 31).
- Doanh nghiệp siêu nhỏ áp dụng Thông tư 58/2026/TT-BTC cho năm tài chính bắt đầu từ hoặc sau ngày 01/7/2026.
Hệ thống biểu mẫu chứng từ kế toán theo Thông tư 99/2025/TT-BTC
Căn cứ Điều 9 Thông tư 99/2025/TT-BTC, hệ thống chứng từ kế toán được quy định như sau:
- Doanh nghiệp tham khảo biểu mẫu chứng từ kế toán tại Phụ lục I ban hành kèm Thông tư 99/2025/TT-BTC.
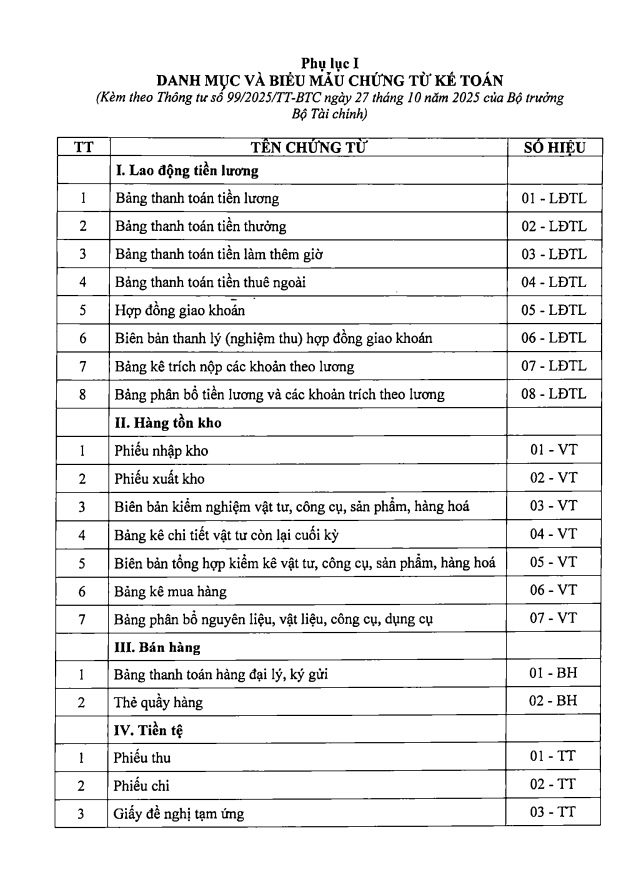
- Khi cần cho phù hợp đặc điểm hoạt động và yêu cầu quản lý, doanh nghiệp được thiết kế thêm hoặc sửa đổi, bổ sung biểu mẫu chứng từ so với Phụ lục I.
Biểu mẫu do doanh nghiệp tự xây dựng hoặc điều chỉnh phải tuân thủ Điều 16 Luật Kế toán 88/2015/QH13 (đã sửa đổi bởi Luật 56/2024/QH15) về nội dung chứng từ. Khi thiết kế, doanh nghiệp nên bảo đảm biểu mẫu:
- Phản ánh đầy đủ, trung thực và kịp thời các nghiệp vụ kinh tế phát sinh;
- Dễ kiểm tra, kiểm soát, đối chiếu tài sản, nguồn vốn và kết quả hoạt động của doanh nghiệp;
- Phù hợp với quy trình kiểm soát nội bộ.
Khi thay đổi hoặc bổ sung biểu mẫu, doanh nghiệp phải ban hành Quy chế hạch toán kế toán (hoặc tài liệu tương đương), nêu rõ:
- Sự cần thiết của việc sửa đổi;
- Trách nhiệm của doanh nghiệp và các bộ phận liên quan.
Nếu không tự thiết kế, doanh nghiệp áp dụng biểu mẫu chứng từ tại Phụ lục I Thông tư 99/2025/TT-BTC. Phụ lục I gồm 5 nhóm:
- Lao động tiền lương: từ 01-LĐTL Bảng thanh toán tiền lương đến 08-LĐTL Bảng phân bổ tiền lương và các khoản trích theo lương.
- Hàng tồn kho: 01-VT Phiếu nhập kho, 02-VT Phiếu xuất kho, 06-VT Bảng kê mua hàng…
- Bán hàng: 01-BH Bảng thanh toán hàng đại lý, ký gửi; 02-BH Thẻ quầy hàng.
- Tiền tệ: 01-TT Phiếu thu, 02-TT Phiếu chi, 03-TT Giấy đề nghị tạm ứng, 05-TT Giấy đề nghị thanh toán…
- Tài sản cố định: 01-TSCĐ Biên bản giao nhận TSCĐ đến 06-TSCĐ Bảng tính và phân bổ khấu hao TSCĐ.
Chứng từ thuộc phạm vi pháp luật khác, như hóa đơn, thực hiện theo pháp luật đó (khoản 3 Điều 9). Kế toán trưởng hoặc người được ủy quyền không được ký “thừa ủy quyền” chức danh người quản lý, điều hành doanh nghiệp trên chứng từ, trừ khi pháp luật quy định khác (khoản 4 Điều 10).
Quy định mới về sổ kế toán doanh nghiệp
Theo Điều 12 Thông tư 99/2025/TT-BTC, sổ kế toán doanh nghiệp được quy định như sau:
- Sổ kế toán phải lập và quản lý theo đúng Luật Kế toán và các văn bản hướng dẫn.
- Doanh nghiệp tham khảo biểu mẫu sổ kế toán tại Phụ lục III ban hành kèm Thông tư này.
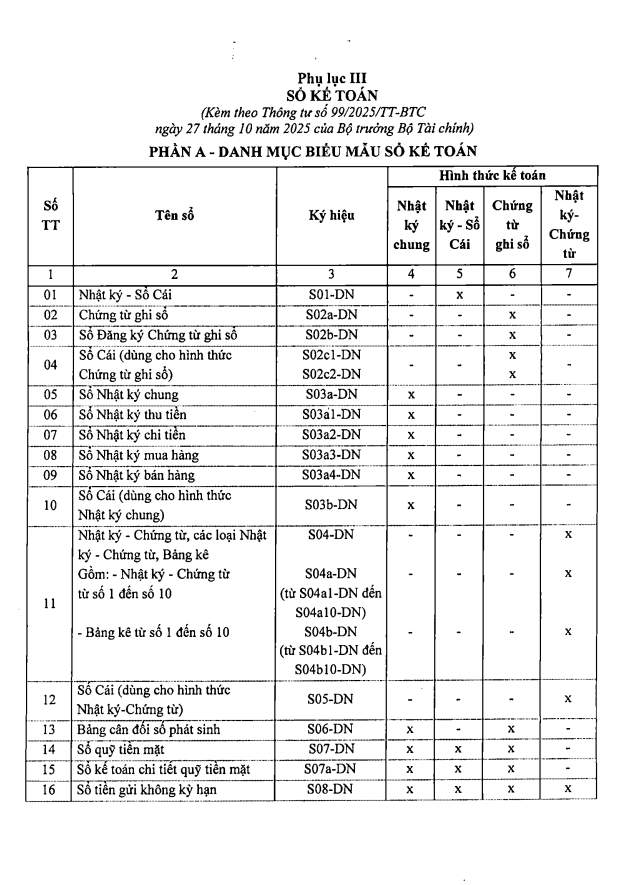
Khi cần, doanh nghiệp được tự thiết kế hoặc sửa đổi, bổ sung biểu mẫu sổ kế toán cho phù hợp quy mô, tính chất hoạt động. Biểu mẫu tự thiết kế phải tuân thủ khoản 1, 2, 3 và 4 Điều 24 Luật Kế toán. Doanh nghiệp cũng nên bảo đảm sổ:
- Phản ánh đầy đủ, trung thực và kịp thời thông tin kế toán;
- Dễ kiểm tra, kiểm soát, đối chiếu giữa các sổ;
- Phù hợp với hệ thống tài khoản và quy trình hạch toán của doanh nghiệp.
Tương tự chứng từ, khi thay đổi hoặc thiết kế thêm sổ kế toán, doanh nghiệp cần có Quy chế hạch toán kế toán làm căn cứ thực hiện và quy định rõ trách nhiệm của các bên liên quan.
Phụ lục III giữ 5 hình thức kế toán: Nhật ký chung; Nhật ký – Sổ Cái; Chứng từ ghi sổ; Nhật ký – Chứng từ; Kế toán trên máy vi tính. Một số mẫu sổ đổi tên theo tài khoản mới, ví dụ S08-DN là “Sổ tiền gửi không kỳ hạn”. Sổ được mở đầu kỳ kế toán năm (doanh nghiệp mới thành lập mở từ ngày thành lập) và khóa khi kết thúc kỳ kế toán để lập báo cáo tài chính (Điều 13).
Nếu không tự thiết kế, doanh nghiệp áp dụng trực tiếp mẫu sổ kế toán tại Phụ lục III Thông tư 99/2025/TT-BTC.
Hệ thống tài khoản và báo cáo tài chính
- Doanh nghiệp được sửa đổi, bổ sung tên, số hiệu, kết cấu, nội dung của tài khoản tại Phụ lục II, miễn không làm thay đổi chỉ tiêu trên báo cáo tài chính. Thủ tục xin Bộ Tài chính chấp thuận như Thông tư 200/2014/TT-BTC không còn (khoản 2 Điều 11).
- Một số tài khoản đổi tên, ví dụ TK 112 “Tiền gửi không kỳ hạn”, TK 242 “Chi phí chờ phân bổ”; bổ sung TK 215 “Tài sản sinh học”, TK 332 “Phải trả cổ tức, lợi nhuận” (Phụ lục II).
- Mẫu B 01 – DN đổi tên thành “Báo cáo tình hình tài chính” (trước đây là “Bảng cân đối kế toán”).
Thông tư 99/2025/TT-BTC mang đến bộ biểu mẫu chứng từ, tài khoản và sổ kế toán mới, áp dụng từ năm tài chính 2026. Doanh nghiệp cần rà soát, cập nhật phần mềm kế toán và ban hành Quy chế hạch toán kế toán phù hợp để bảo đảm tuân thủ.

Tải về: Thông tư 99/2025/TT-BTC (Công báo)
Với FTS Accounting, chứng từ nhập một lần là tự cập nhật kho, công nợ, thuế, sổ sách và báo cáo; bản cài đặt được cập nhật mẫu biểu, báo cáo theo thay đổi bắt buộc của chế độ kế toán, thuế trong thời gian bảo hành. Đặt lịch demo FTS Accounting để xem sổ sách và báo cáo trên phần mềm.



