


 Chia sẻ
 Chia sẻ
 Sao chép
1.Huy động vốn là gì?
Huy động vốn được biết đến là hoạt động kêu gọi, tiếp nhận tài sản từ chủ sở hữu doanh nghiệp để tạo ra nguồn vốn dành cho các hoạt động kinh doanh. Huy động vốn sẽ được thực hiện dưới nhiều hình thức khác nhau như: Vay vốn, liên doanh, bán cổ phiếu, liên kết trong nước hay ngoài nước. Ngày nay, vốn huy động là một khái niệm quen thuộc, bất cứ ai cũng có thể thực hiện tùy theo năng lực bản thân.
2. Huy động vốn có vai trò với doanh nghiệp như thế nào?
- Ảnh hưởng đến sự phát triển của doanh nghiệp: Việc gọi vốn thành công sẽ quyết định đến quy trình kinh doanh của doanh nghiệp. Các doanh nghiệp ngày nay thường sử dụng vốn huy động để thực hiện đầu tư, kinh doanh sau một quãng thời gian khẳng định năng lực của mình.
- Huy động vốn để doanh nghiệp có khả năng cạnh tranh: Viêc huy động được vốn kinh doanh sẽ giúp doanh nghiệp có thêm các tiềm lực kinh tế, uy tín trong các hoạt động kinh doanh. Để thực hiện việc huy động vốn từ bên ngoài, doanh nghiệp cần có đủ uy tín, xây dựng được các đối tượng muốn hợp tác, kêu gọi vốn. Do đó, khi doanh ghiệp có thể huy động nhanh và kịp thời sẽ phản ánh được đúng tiềm lực và uy tín của công ty.
- Vốn huy động sẽ là điểm quyết định khả năng thanh toán của doanh nghiệp: Việc huy động các khoản vốn sẽ giúp doanh nghiệp khẳng định được uy tín của bản than, theo đó là khả năng thanh toán các khoản vay trước đó.
3. Những hình thức huy động vốn phổ biến:
a. Huy động vốn góp ban đầu:
Nguồn vốn ban đầu là số tiền chủ sở hữu đóng góp khi thành lập doanh nghiệp, cách thức và đặc điểm của việc huy động này phụ thuộc vào loại hình sở hữu của doanh nghiệp. Thông thường, nguồn vốn ban đầu được sử dụng để khởi đầu hoạt động kinh doanh, đầu tư vào tài sản cố định và thực hiện các haotj động quan trọng cho doanh nghiệp. Số tiền đó có thể biến động theo thay đổi của chủ sở hữu hoặc thành viên.
Phương thức huy động vốn ban đầu phù hợp với từng loại doanh nghiệp:
- Doanh nghiệp Nhà nước: Thường là vốn đầu tư của Nhà nước để thành lập và điều hành doanh nghiệp công lập.
- Doanh nghiệp tư nhân: Đây là vốn đầu tư từ chủ doanh nghiệp tư nhân, họ tự quyết định số tiền muốn đầu tư vào doanh nghiệp.
- Công ty TNHH và công ty hợp danh: Là tổng giá trị của phần vốn góp từ các thành viên hoặc đối tác vào công ty.
- Công ty Cổ phần: Vốn đầu tư ban đầu cho Công ty Cổ phần là tổng giá trị mệnh giá của cổ phần đã đăng ký mua và được ghi trong Điều lệ công ty.
b. Thực hiện huy động vón từ nguồn lợi nhuận không chia:
Huy động vốn từ lợi nhuận không chia là quá trình sử dụng một phần hoặc toàn bộ lợi nhuận không chia lãi cổ phần để tái đầu tư trong doanh nghiệp. Thay vì trả cho cổ đông dưới dạng tiền mặt. Thực hiện việc này nhằm mở rộng hoạt động kinh doanh hoặc đầu tư vào các dự án mới. Trong quá trình tái đầu tư ,cổ đông không nhận được tiền lãi cổ phần mà thay vào đó tăng sở hữu trong doanh nghiệp qua việc sở hữu thêm cổ phần từ lợi nhuận không chia.
Hình thức huy động vốn này phù hợp với từng loại doanh nghiệp:
- Doanh nghiệp Nhà nước: Trong trường hợp này, khả năng tái đầu tư lợi nhuận không chia liên quan đến chính sách tái đầu tư của nhà nước. DN Nhà nước có thể quyết định để lại lợi nhuận để đầu tư vào các dự án quan trọng cho phát triển quốc gia.
- Công ty Cổ phần: Công ty quyết định không chia lãi cổ phần và thay vào đó sử dụng lợi nhuận để tái đầu tư vào doanh nghiệp, dẫn đến tăng vốn cổ phần của công ty.
c. Huy động vốn bằng tín dụng ngân hàng:
Đây là nguồn vốn ngắn hạn quan trọng và phổ biến, mọi doanh nghiệp đều nên tận dụng nguồn vốn này, tuy nhiên cần căn cứ vào chu kỳ sản xuất kinh doanh, khả năng trả nợ và hệ số nợ hiện tại để quyết định thời gian vay, số tiền vay một cách phù hợp.
Trong điều kiện kinh tế hiện nay, ngân hàng nhà nước vẫn đnag duy trì mức lãi suất thấp và dự báo trong tương lai gần mặt bằng lãi suất sẽ không tăng quá nhiều, đây là cơ hội để doanh nghiệp tiếp cận với nguồn vốn với chi phí thấp.
Doanh nghiệp có thể huy động tín dụng ngân hàng bằng cách làm việc trực tiếp với cá Ngân hàng thương mại trong đó:
- DN cần chuẩn bị các tài sản đảm bảo cho từng món vay, tài sản đảm bảo có thể là: Bất động sản, phương tiện vận tải, hàng hóa,…
- DN nên làm việc với nhiều ngân hàng tại cùng một thời điểm để lựa chọn các chính sách tín dụng phù hợp nhu cầu tài chính của doanh nghiệp mình. Mỗi ngân hàng sẽ có lợi thế riêng, ưu đãi riêng về lãi suất, điều kiện cho vay, tỷ lệ sử dụng tài sản đảm bảo, tỷ lệ sử dụng quyền phải thu trong thế chấp tài sản,..và điều doanh nghiệp cần làm là cân nhắc kĩ từng chính sách của từng ngân hàng đó.
Tín dụng thương mại có môt số điểm cần lưu ý như:
- Cung cấp vốn nhanh, đáp úng nhu cầu hoạt đọng sản xuất kinh doanh của doanh nghiệp, thường không có nhiều điều kiện ràng buộc.
- Nếu đã tạo được uy tín với nhà cung cấp thì việc đàm phán tín dụng của doanh nghiệp khá dễ dàng, có thể đạt được nguồn vốn tín dụng lớn với thời gian đáo hạn đủ dài. Thực tế có những nhà cung cấp lớn có thể chi phép dư nợ lên đén hàng tỷ đồng và thời hạn thanh toán lên đến nhiều tháng.
- Đi kèm với tín dụng thương mại có thể giá mua chịu hàng hóa dịch vụ bị đội cao quá mức bình thường. Hoặc việc không trả tiền ngay có thể doanh nghiệp sẽ không được hưởng các khoản giảm giá hàng bán, chiết khấu thương mại…
- Cần cân nhắc một cách linh hoạt khi sử dụng tín dụng thương mại, xác định chi phí cơ hội khi sử dụng loại tín dụng thương mại đó, khi chi phí cơ hội quá lớn thì doanh nghiệp có thể sử dụng phương thức thanh toán luôn cho nhà cung cấp thay vì sử dụng tín dụng thương mại.
- Bị hạn chế bởi quy mô vốn, đối tượng tín dụng, tất nhiên không phải nhà cung cấp nào cũng cho phép tín dụng thương mại và điều này hoàn toàn phụ thuộc vào sự thỏa thuận giữa doanh nghiệp và nhà cung cấp của mình.
d. Huy động vốn đầu tư từ phát hành cổ phiếu:
Cổ phiếu thường ( chỉ áp dụng cho công ty cổ phần)
Cổ phiếu thường là loại cổ phiếu phỏ biến nhất trong các loại cổ phần của một công ty cổ phần. Các cổ đông sở hữu loại cổ phiếu này có 1 số quyền cơ bản:
- Quyền quản lý và kiểm soát công ty: Cổ đông thường được ứng cử vào Hội đồng quản trị, được tham gia bỏ phiếu để bày tỏ ý kiến về các vấn đề quan trọng cảu công ty, thường là tại đại hội cổ đông.
- Quyền đối với tài sản công ty: Cổ đông thường có quyền nhận phần lợi nhuận sau thuế của công ty, được chia cho cổ đông dưới hình thức cổ tức.
- Quyền chuyển nhượng quyền sở hữu cổ phần: Cổ đông thường không có quyền rút vốn trực tiếp ra khỏi công ty nhưng được phép chuyển nhượng quyền sở hữu cổ phần cho người khác bằng cách bán lại cổ phiếu trên thị trường chứng khoán.
Cổ phiếu ưu đãi:
Là chứng chỉ xác nhận quyền sở hữu trọng công ty cổ phần, cho phép người sở hữu có được một số quyền lợi ưu đãi hơn so với cổ đông thường, bao gồm:
- Quyền ưu tiên về cổ tức và thanh toán khi thanh lý công ty: cổ phiếu ưu đãi mang lại cho người nắm giữ nó được hưởng môt khoản lợi tức cố định được xác định trước, không phụ thuộc vào kết quả kinh doanh của công ty. Khi công ty bị giải thể, thanh lý thì cổ động ưu đãi được thanh toán giá trị cổ phiếu trước các cổ đông thường.
- Có sự thích lũy của cổ tức: phần lớn cổ phiếu ưu đãi đều là cố phiếu dạng tích lũy, nghĩa là nếu một năm nào đó coogn ty gặp khó khăn không trả được cổ tức thì có thể cộng dồn để hoàn trả cổ tức ưu đãi vào kỳ tiếp theo.
- Cổ đông ưu đãi không có quyền biểu quyết.
e. Huy động vốn bằng trái phiếu:
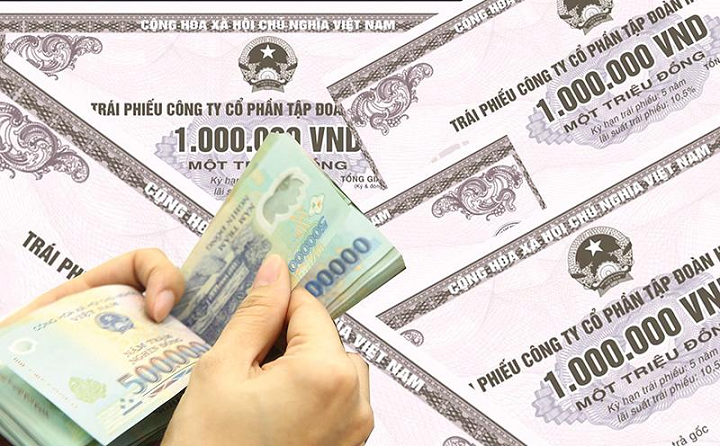
Trái phiếu là chứng chỉ vay vốn do doanh nghiệp phát hành thể hiện nghĩa vụ và cam kết của doanh nghiệp thanh toán lợi tức và tiền vay cho người nắm giữ, trái phiếu có đặc điếm sau:
- Trái phiếu là chứng khoán nợ, việc phát hành trái phiếu để huy động vốn trung và dài hạn;
- Trái phiếu có kỳ hạn thanh toán nhất dịnh và thông thường được xác định trước.
- Lợi tức trái hiếu không phụ thuộc vào kết quả kinh doanh của công ty, khi công ty bị thanh lý giải thể thì người sở hữu trái phiếu được ưu tiên thanh toán trước người sở hữu cổ phiếu;
- Người sở hữu trái phiếu không có quyền tham gia quản lý công ty.
f. Huy động vốn bằng hình thức vay tiền từ tổ chứ và cá nhân khác:
Mối quan hệ về viêc vay vốn được thiết lập dựa trên hợp đồng vay tài sản, tuân thủ quy định của pháp luật dân sự và dựa trên sự quen biết, thân tình, và tinh thần tin tưởng giữa các cá nhân và công ty. Luật pháp cho phép doanh nghiệp thực hiện việc vay hoặc cho vay đối với doanh nghiệp khác.
Việc huy động vốn thông qua thỏa thuận vay tiền có thể hỗ trợ doanh nghiệp trong việc quản lý và phân phối vốn, nâng cao khả năng thanh toán, đồng thời đảm bảo sự an toàn và hiệu quả cho hoạt động của mỗi công ty cổ phần. Hoạt động vay vốn giữa các doanh nghiệp thuwpng xuất hiện trong các tổ chức có quan hệ sở hữu, chẳng hạn như giữa công ty mẹ và công ty con hoặc giữa các công ty trong cùng một tập đoàn.
Hoạt động cho va này được xem xét như việc vay tài sản theo quy định dân sự và không mang tính chất kinh doanh, không phải là một hoạt động thường xuyên của doanh nghiệp. Vì vậy, hình thwusc vay này khác biệt so với hoạt động cấp tín dụng, mà thường là việc cho vay chuyên nghiệp của ngân hàng thương mại và các tổ chức tín dụng phi ngân hàng.
g. Huy động vốn từ quỹ đầu tư mạo hiểm:
Quỹ đầu tư mạo hiểm là mọt nhóm các nhà đầu tư, thường “rót” vốn cho những starup, coogn ty nhỏ nhiều tiềm năng nhưng chưa được niêm yết trên thị trường chứng khoán, hoặc đang gặp khó khăn tài chính .
Rủi ro khi doanh nghiệp huy động vốn:
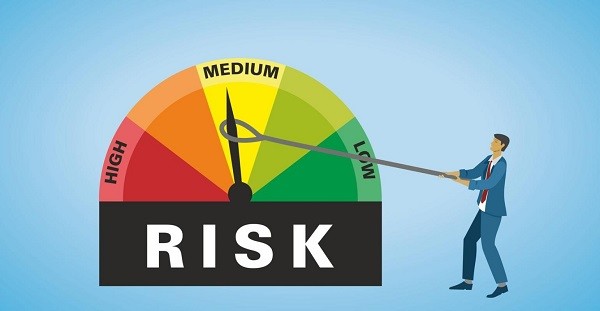
Mặc dù các hình thức huy động vốn của doanh nghiệp là cần thiết, những vẫn có những rủi ro như:
- Khi doanh nghiệp thực hiện huy động vốn không theo quy định của luật pháp, nhà nước thì rát có thể các nhà đầu tư và công ty sẽ bị phạt bởi cơ quan có thẩm quyền.
- Việc thực hiện cho vay vốn phải được thực hành theo đúng thủ tục. Nếu không được thực hiện theo quy định, bên cho vay rất có khả năng không nhận được thanh toán từ bên đi vay. Hâu quả cũng có thể xảy ra tương tự nếu khoản vay không được chuyển qua tài khoản ngân hàng bắt buộc dùng để thực hiện góp vốn
- Các tranh chấp về thỏa thuận mua cổ phần, góp vốn, vay vốn,..là có thể xảy ra. Tranh chấp có thể phát sinh. Do đó cần phải thực hiện kỹ lưỡng các thỏa thuận trước khi thực hiện gói vốn thông qua hình thức này.
Lưu ý khi huy động vốn:
Sau khi lựa chọn được hình thức huy động vốn phù hợp, doanh nghiệp cần lưu ý những điểm sau để việc gọi thêm vốn được thành công:
- Doanh nghiệp phải có kế hoạch cụ thể, khả thu để có thể thu hút sự quan tâm của nahf đầu tư. Các bản kế hoạch cần ghi ngắn gọn, súc tích, và bao quát, đảm bảo cung cấp các thông tin thỏa mãn được cau hỏi của nhà đầu tư về khả năng thành công của mục tiêu đề ra.
- Bản kế hoạch cần có những số liệu cụ thể để chứng minh doanh nghiệp có khả năng sẽ tiếp tục phát triển. Thông qua các loại báo cáo và số liệu, nhà đầu tư sẽ biết được tài chính của công ty đang thế nào. Từ đó tính được lợi nhuận trong tương lai.
- Luôn theo dõi và bám sát vào thị trường để có thể lường trước được rủi ro và chuẩn bị kịch bản đối phó. Cần phải tính toán một cách hợp lý và lường trước các rủi ro để tránh tình trạng doanh nghiệp bị chồng nợ. DN cần đưa ra những phương án dự phòng, cách thức giải quyết tối ưu.
Hiện nay, các phần mềm kế toán đều tích hợp nhiều tính năng thông minh như phần mềm kế toán FTS có thể hỗ trợ nhiều cho doanh nghiệp khi quản lý các khoản vay:
- Quản lý thông tin về các hợp đồng vay và cho vay
- Quản lý thông tin về các hợp đồng mua hàng, bán hàng.
- Theo dõi các nguyên tắc chung của hợp đồng, tình hình thực hiện hợp đồng, tinh hình thanh toán hợp đồng.
- Kết nối với phân hệ quản lý vốn bằng tiền, phân hệ quản lý bán hàng, phân hệ quản lý mua hàng để tự động cập nhật tình hình thực hiện và thanh toán hợp đồng
- Tính lãi vay, lãi quá hạn hợp đồng.
- Khai thác các báo cáo và bảng kê về hợp đồng và tình hình thực hiện hợp đồng.
[wpforms id=”2108″]



