


 Chia sẻ
 Chia sẻ
 Sao chép
Quy định hiện hành: từ ngày 01/7/2026, việc điều chỉnh, thay thế hóa đơn điện tử thực hiện theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC. Nghị định 70/2025/NĐ-CP và Nghị định 123/2020/NĐ-CP hết hiệu lực từ ngày này (khoản 2 Điều 43 Nghị định 254/2026/NĐ-CP). Thông tư 32/2025/TT-BTC cũng hết hiệu lực (khoản 2 Điều 25 Thông tư 91/2026/TT-BTC).
Hóa đơn đã lập theo Nghị định 123/2020/NĐ-CP hoặc Nghị định 70/2025/NĐ-CP mà phát hiện sai sau ngày 01/7/2026 thì điều chỉnh hoặc thay thế theo quy định mới. Căn cứ là khoản 2 Điều 24 Thông tư 91/2026/TT-BTC.
1. Khi nào được lập hóa đơn thay thế
Theo điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, hóa đơn điện tử đã lập (đã được cấp mã, hoặc không mã đã gửi dữ liệu đến cơ quan thuế) bị sai các nội dung sau thì người bán được chọn điều chỉnh hoặc thay thế:
- Sai mã số thuế;
- Sai tên hàng hóa, hoặc hàng hóa không đúng quy cách, chất lượng;
- Sai số tiền, thuế suất, tiền thuế;
- Sai các nội dung bắt buộc khác ngoài nhóm sai tên, địa chỉ, số tiền bằng chữ.
Hóa đơn điện tử mới thay thế hóa đơn đã lập sai phải có dòng chữ “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”. Hóa đơn điều chỉnh ghi dòng “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
Trước khi thay thế, nếu người mua là tổ chức, hộ kinh doanh hoặc cá nhân kinh doanh, hai bên bắt buộc lập văn bản thỏa thuận ghi rõ nội dung sai. Người mua là cá nhân thì người bán thông báo cho người mua hoặc thông báo trên website (nếu có). Thông tư 91/2026/TT-BTC không ban hành mẫu văn bản thỏa thuận.
Một số lưu ý khác tại Điều 10 Thông tư 91/2026/TT-BTC:
- Hóa đơn chỉ sai tên, địa chỉ, số tiền bằng chữ hoặc nội dung khác, nhưng đúng mã số thuế, số tiền, thuế suất, tiền thuế, hàng hóa: không phải lập lại hóa đơn. Người bán thông báo cho người mua và gửi Mẫu 04/SS-HĐĐT (Phụ lục III) đến cơ quan thuế.
- Hóa đơn khởi tạo từ máy tính tiền, hóa đơn bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng: chỉ được lập hóa đơn thay thế, trừ trường hợp trả lại tài sản đã đứng tên người mua.
- Lần đầu đã chọn điều chỉnh hay thay thế thì các lần xử lý sau dùng đúng hình thức đó (khoản 6 Điều 10).
2. Kỳ kê khai hóa đơn thay thế: trước và sau ngày 01/7/2026
Từ 01/6/2025 đến hết 30/6/2026, điểm d khoản 5 Điều 19 Nghị định 123/2020/NĐ-CP (sửa bởi Nghị định 70/2025/NĐ-CP) quy định rõ: hóa đơn điều chỉnh, thay thế do lập sai thì người bán, người mua khai bổ sung vào kỳ phát sinh hóa đơn bị điều chỉnh, bị thay thế.
Thông tư 91/2026/TT-BTC không có câu tương đương cho hóa đơn thay thế do lập sai. Phụ lục Nghị định 254/2026/NĐ-CP chỉ nêu nguyên tắc chung: người bán khai thuế theo thời điểm lập hóa đơn, người mua khai theo thời điểm nhận hóa đơn đúng, đủ.
Khi tờ khai của kỳ trước đã kê theo hóa đơn sai, doanh nghiệp áp dụng quy định khai bổ sung: khai bổ sung cho kỳ có sai sót, trong thời hạn 05 năm kể từ hạn nộp hồ sơ của kỳ đó (khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15; Điều 12 Nghị định 252/2026/NĐ-CP).
Lưu ý với hàng bán bị trả lại: người bán lập hóa đơn điều chỉnh, trừ khi hai bên thỏa thuận để người mua lập hóa đơn trả hàng (điểm c.1 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC). Không dùng hóa đơn thay thế cho trường hợp trả hàng.
Với hóa đơn điều chỉnh do trả hàng, chiết khấu, quyết toán, kỳ kê khai đã được quy định rõ. Người bán kê khai vào kỳ lập hóa đơn điều chỉnh, người mua kê khai vào kỳ nhận hóa đơn (điểm d khoản 6 Điều 10 Thông tư 91/2026/TT-BTC).
Dưới đây, FTS làm rõ các khái niệm liên quan đến hóa đơn thay thế và cách xác định kỳ kê khai trong từng trường hợp cụ thể.
Thuế GTGT là loại thuế có kỳ kê khai theo tháng hoặc theo quý. Doanh nghiệp có tổng doanh thu bán hàng hóa, dịch vụ năm trước liền kề từ 50 tỷ đồng trở xuống được chọn khai theo quý (điểm b khoản 1 Điều 19 Thông tư 89/2026/TT-BTC).
Hóa đơn thay thế có thể được lập cùng kỳ với hóa đơn bị thay thế hoặc được lập khác kỳ với hóa đơn bị thay thế. Vì vậy, trước hết cần hiểu đúng các khái niệm dưới đây.
Thế nào là hóa đơn thay thế? Thế nào là hóa đơn bị thay thế?
Ví dụ:
+ Ngày 30/09/2026, bán hàng và lập hóa đơn số 00001000
+ Ngày 10/10/2026, phát hiện hóa đơn số 00001000 lập ngày 30/09/2026 có sai sót về đơn giá
=> Hai bên lập văn bản thỏa thuận và thống nhất xử lý bằng hình thức lập hóa đơn thay thế
=> Bên bán lập hóa đơn thay thế số 00001095 ngày 10/10/2026
=> Sau khi phát hành, trên phần mềm hóa đơn và hệ thống hóa đơn điện tử của cơ quan thuế, hóa đơn số 00001000 trở thành hóa đơn bị thay thế (hóa đơn số 00001000 bị thay thế bởi hóa đơn số 00001095)
+ Lúc này hóa đơn có thông tin đúng là hóa đơn thay thế số 00001095
+ Còn hóa đơn bị thay thế số 00001000 không còn được dùng để kê khai
Thế nào là cùng kỳ? Thế nào là khác kỳ?
Kỳ ở đây là kỳ kê khai thuế GTGT của từng bên: kỳ tháng hoặc kỳ quý. Cùng một cặp hóa đơn có thể cùng kỳ với bên bán nhưng khác kỳ với bên mua.
Ví dụ 1: Hóa đơn bị thay thế (hóa đơn có sai sót) cùng kỳ với hóa đơn thay thế
Công ty A có kỳ kê khai thuế GTGT theo quý
+ Ngày 20/07/2026, bán hàng và lập hóa đơn số 00000920
+ Ngày 15/08/2026, phát hiện hóa đơn số 00000920 có sai sót => lập hóa đơn thay thế số 00000935 ngày 15/08/2026
Đối với Công ty A:
+ Hóa đơn bị thay thế số 00000920 lập ngày 20/07/2026: thuộc kỳ quý 3/2026
+ Hóa đơn thay thế số 00000935 lập ngày 15/08/2026: cũng thuộc kỳ quý 3/2026
=> Hai hóa đơn thuộc cùng một kỳ kê khai là quý 3/2026
Ví dụ 2: Hóa đơn bị thay thế (hóa đơn có sai sót) khác kỳ với hóa đơn thay thế
Công ty C có kỳ kê khai thuế GTGT theo tháng
+ Ngày 25/09/2026, bán hàng và lập hóa đơn số 00000800
+ Ngày 03/10/2026, phát hiện hóa đơn số 00000800 có sai sót => lập hóa đơn thay thế số 00000862 ngày 03/10/2026
Đối với Công ty C:
| Hóa đơn bị thay thế (hóa đơn có sai sót) số 00000800 | đang khác kỳ với | Hóa đơn thay thế số 00000862 |
| được lập ngày 25/09/2026 | được lập ngày 03/10/2026 | |
| Thuộc kỳ tháng 9/2026 | KHÁC | Thuộc kỳ tháng 10/2026 |
Cách kê khai hóa đơn thay thế cùng kỳ và khác kỳ không giống nhau. Vì vậy, trước khi kê khai, kế toán cần xác định rõ hóa đơn thuộc trường hợp nào.
Cách kê khai hóa đơn thay thế trong từng trường hợp cụ thể
1. Hóa đơn thay thế cùng kỳ kê khai với hóa đơn bị thay thế (hóa đơn có sai sót)
Nếu hóa đơn thay thế và hóa đơn bị thay thế phát sinh trong cùng một kỳ thì:
+ Chỉ dùng hóa đơn thay thế để kê khai thuế GTGT của kỳ đó
+ Không dùng hóa đơn bị thay thế để kê khai (vì hóa đơn này đã được thay bằng hóa đơn có thông tin đúng)
Cách làm này phù hợp với nguyên tắc người bán khai theo thời điểm lập hóa đơn, người mua khai theo thời điểm nhận hóa đơn đúng, đủ (Phụ lục Nghị định 254/2026/NĐ-CP).
Ví dụ 1: Công ty A bán hàng cho Công ty B
+ Công ty A kê khai thuế GTGT theo quý
+ Công ty B kê khai thuế GTGT theo tháng
Phát sinh hóa đơn như sau:
+ Ngày 10/08/2026: bán hàng và lập hóa đơn số 00001350
+ Ngày 20/08/2026: bên mua phát hiện hóa đơn số 00001350 có sai sót
=> Hai bên lập văn bản thỏa thuận, thống nhất lập hóa đơn thay thế
=> Bên bán lập hóa đơn thay thế số 00001420 ngày 20/08/2026
Kê khai thuế GTGT:
| Đối với bên bán (Công ty A) | Đối với bên mua (Công ty B) |
| Kê khai theo quý. Hóa đơn thay thế số 00001420 và hóa đơn bị thay thế số 00001350 cùng thuộc kỳ quý 3/2026. | Kê khai theo tháng. Hóa đơn thay thế số 00001420 và hóa đơn bị thay thế số 00001350 cùng thuộc kỳ tháng 8/2026. |
| Công ty A: + Dùng hóa đơn thay thế số 00001420 để kê khai vào kỳ quý 3/2026 + Không dùng hóa đơn bị thay thế số 00001350 để kê khai |
Công ty B: + Dùng hóa đơn thay thế số 00001420 để kê khai vào kỳ tháng 8/2026 + Không dùng hóa đơn bị thay thế số 00001350 để kê khai |
Ví dụ 2: Công ty A bán hàng cho Công ty D
+ Công ty A kê khai thuế GTGT theo quý
+ Công ty D cũng kê khai thuế GTGT theo quý
Phát sinh hóa đơn như sau:
+ Ngày 20/07/2026: bán hàng và lập hóa đơn số 00001680 (hóa đơn gốc – gọi là F0)
+ Ngày 31/07/2026: bên mua phát hiện hóa đơn số 00001680 có sai sót
=> Hai bên thống nhất lập hóa đơn thay thế
=> Bên bán lập hóa đơn thay thế số 00001722 ngày 31/07/2026 (hóa đơn thay thế lần 1 – gọi là F1)
+ Ngày 15/08/2026: tiếp tục phát hiện hóa đơn số 00001722 có sai sót
=> Vì lần đầu đã xử lý bằng hình thức thay thế, lần này cũng phải lập hóa đơn thay thế (khoản 6 Điều 10 Thông tư 91/2026/TT-BTC)
=> Bên bán lập hóa đơn thay thế số 00001950 ngày 15/08/2026 (hóa đơn thay thế lần 2 – gọi là F2)
Lưu ý: Sau khi phát hành F2 số 00001950, hóa đơn F1 số 00001722 trở thành hóa đơn bị thay thế (hóa đơn số 00001722 bị thay thế bởi hóa đơn số 00001950). Cũng như hóa đơn gốc số 00001680, hóa đơn F1 không còn dùng để kê khai.
Kê khai thuế GTGT:
| Đối với bên bán (Công ty A) | Đối với bên mua (Công ty D) |
| Kê khai theo quý. Hóa đơn thay thế và các hóa đơn bị thay thế đều thuộc kỳ quý 3/2026. | Kê khai theo quý. Hóa đơn thay thế và các hóa đơn bị thay thế đều thuộc kỳ quý 3/2026. |
| Công ty A: + Dùng hóa đơn thay thế cuối cùng số 00001950 để kê khai vào kỳ quý 3/2026 + Không dùng hóa đơn số 00001680 và số 00001722 để kê khai |
Công ty D: + Dùng hóa đơn thay thế cuối cùng số 00001950 để kê khai vào kỳ quý 3/2026 + Không dùng hóa đơn số 00001680 và số 00001722 để kê khai |
Lưu ý: Trong cùng một kỳ kê khai, nếu một hóa đơn bị thay thế nhiều lần thì dùng hóa đơn thay thế lần cuối cùng để kê khai.
2. Hóa đơn thay thế khác kỳ kê khai với hóa đơn bị thay thế (hóa đơn có sai sót)
* Trường hợp 1: Lỗi sai làm thay đổi số liệu trên tờ khai thuế GTGT
Những thông tin nào trên hóa đơn được dùng để kê khai tờ khai thuế GTGT?
Doanh nghiệp khai thuế GTGT theo Mẫu 01/GTGT (Phụ lục I Thông tư 89/2026/TT-BTC). Các thông tin trên hóa đơn ảnh hưởng đến tờ khai gồm:
* Đối với bên bán: hóa đơn đầu ra liên quan đến các chỉ tiêu hàng hóa, dịch vụ bán ra trên tờ khai.
+ Số tiền tại dòng “Cộng tiền hàng” và “Tiền thuế GTGT” quyết định doanh thu và thuế GTGT đầu ra được kê khai.
+ Thuế suất quyết định doanh thu được kê vào nhóm thuế suất nào trên tờ khai. Hàng hóa, dịch vụ được giảm thuế GTGT (thuế suất 8%) còn phải kê khai thêm theo Mẫu số 01 Phụ lục III Nghị định 174/2025/NĐ-CP, áp dụng đến hết 31/12/2026.
* Đối với bên mua: hóa đơn đầu vào liên quan đến các chỉ tiêu giá trị hàng hóa, dịch vụ mua vào và thuế GTGT đầu vào được khấu trừ.
Số tiền tại dòng “Cộng tiền hàng” và “Tiền thuế GTGT” trên hóa đơn được dùng để kê khai các chỉ tiêu này.
=> Khi lỗi sai làm thay đổi các số liệu trên mà hóa đơn thay thế khác kỳ với hóa đơn bị thay thế, tờ khai của kỳ trước đã bị kê sai. Doanh nghiệp cần xử lý phần chênh lệch cho kỳ có sai sót, không kê khai trùng hóa đơn thay thế vào kỳ lập hóa đơn thay thế.
Tình huống: Công ty A bán hàng cho Công ty B
+ Công ty A kê khai thuế GTGT theo quý
+ Công ty B kê khai thuế GTGT theo tháng
+ Hàng hóa chịu thuế suất 10%, không thuộc diện giảm thuế GTGT
Phát sinh hóa đơn và kê khai như sau:
+ Ngày 15/09/2026: bán hàng và lập hóa đơn số 240
+ Ngày 15/10/2026: Công ty B nộp tờ khai thuế GTGT kỳ tháng 9/2026 (đã kê hóa đơn đầu vào số 240). Hạn nộp tờ khai tháng là ngày 20 của tháng sau.
+ Ngày 28/10/2026: Công ty A nộp tờ khai thuế GTGT kỳ quý 3/2026 (đã kê hóa đơn đầu ra số 240). Hạn nộp tờ khai quý là ngày cuối cùng của tháng đầu quý sau.
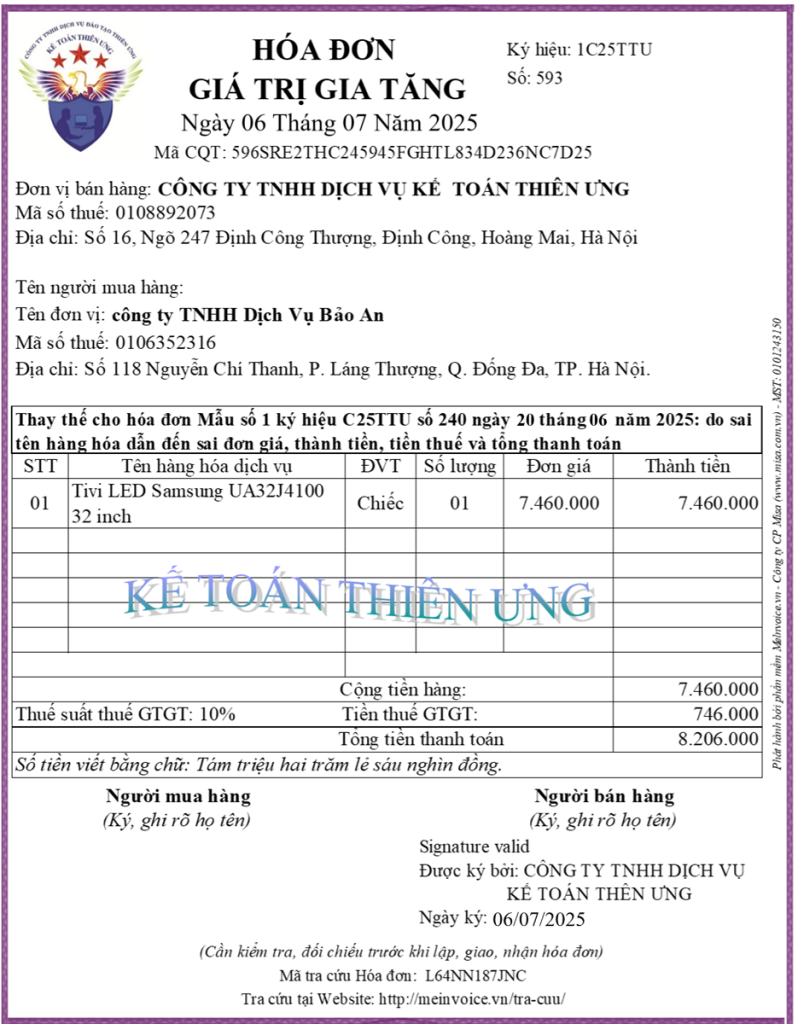
+ Ngày 03/11/2026: phát hiện hóa đơn số 240 sai đơn giá, dẫn đến sai thành tiền, cộng tiền hàng, tiền thuế GTGT và tổng thanh toán
=> Hai bên lập văn bản thỏa thuận, thống nhất lập hóa đơn thay thế
=> Bên bán lập hóa đơn thay thế số 539 ngày 03/11/2026 theo đúng đơn giá trên hợp đồng. Hình dưới đây minh họa hóa đơn thay thế số 539 (ngày lập trên hình theo ví dụ gốc năm 2025, số tiền như tình huống):
Xác định tình huống và hướng kê khai thuế GTGT:
| Đối với bên bán (Công ty A) | Đối với bên mua (Công ty B) |
| + Hóa đơn bị thay thế số 240 lập ngày 15/09/2026: thuộc kỳ quý 3/2026 + Hóa đơn thay thế số 539 lập ngày 03/11/2026: thuộc kỳ quý 4/2026 => Hóa đơn thay thế khác kỳ với hóa đơn bị thay thế |
+ Hóa đơn bị thay thế số 240 lập ngày 15/09/2026: thuộc kỳ tháng 9/2026 + Hóa đơn thay thế số 539 lập ngày 03/11/2026: thuộc kỳ tháng 11/2026 => Hóa đơn thay thế khác kỳ với hóa đơn bị thay thế |
| Hóa đơn sai số 240 ghi doanh thu 7.600.000 đồng và thuế GTGT đầu ra 760.000 đồng, cao hơn số đúng. Tờ khai quý 3/2026 đã kê theo số sai. Công ty A khai bổ sung cho kỳ quý 3/2026 (kỳ có sai sót) phần chênh lệch giữa hóa đơn 539 và hóa đơn 240: + Giảm doanh thu hàng hóa bán ra 140.000 đồng + Giảm thuế GTGT đầu ra 14.000 đồng Số thuế giảm được điều chỉnh và xử lý như số nộp thừa (Điều 12 Nghị định 252/2026/NĐ-CP). |
Hóa đơn sai số 240 ghi giá trị mua vào 7.600.000 đồng và thuế GTGT đầu vào 760.000 đồng, cao hơn số đúng. Tờ khai tháng 9/2026 đã kê theo số sai. Thuế đầu vào giảm làm tăng thuế phải nộp, nên Công ty B khai bổ sung vào kỳ tháng 9/2026: + Giảm giá trị hàng hóa, dịch vụ mua vào 140.000 đồng + Giảm thuế GTGT đầu vào 14.000 đồng Công ty B nộp số thuế tăng thêm và tiền chậm nộp (khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP). |
| Lưu ý: Không kê khai lại toàn bộ hóa đơn thay thế số 539 vào kỳ quý 4/2026 để tránh kê trùng doanh thu. | Lưu ý: Nếu sai sót chỉ làm giảm số thuế còn được khấu trừ chuyển kỳ sau, Công ty B khai vào kỳ phát hiện (khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP). |
Hướng xử lý trên áp dụng quy định khai bổ sung và quy định về sai sót thuế GTGT đầu vào đang có hiệu lực. Như đã nêu ở mục 2 phần đầu, doanh nghiệp nên theo dõi hướng dẫn của cơ quan thuế về kỳ kê khai hóa đơn thay thế để áp dụng thống nhất giữa bên bán và bên mua.
* Trường hợp 2: Lỗi sai không làm thay đổi số liệu trên tờ khai thuế GTGT
Có hai nhóm lỗi cần phân biệt theo Điều 10 Thông tư 91/2026/TT-BTC:
+ Sai tên, địa chỉ, số tiền bằng chữ… nhưng đúng mã số thuế, số tiền, thuế suất, tiền thuế, hàng hóa: không lập hóa đơn thay thế. Người bán thông báo cho người mua và gửi Mẫu 04/SS-HĐĐT đến cơ quan thuế. Tờ khai không thay đổi.
+ Sai mã số thuế, tên hàng hóa, đơn vị tính… nhưng số tiền, thuế suất, tiền thuế đúng: phải lập hóa đơn điều chỉnh hoặc thay thế. Tuy nhiên doanh thu và tiền thuế trên hai hóa đơn như nhau, nên số liệu tờ khai không đổi.
Với nhóm thứ hai, doanh nghiệp chỉ kê khai một lần doanh thu và tiền thuế theo số đúng vào kỳ xác định thuế GTGT. Thời điểm xác định thuế của hàng hóa là thời điểm chuyển giao quyền sở hữu, quyền sử dụng hoặc thời điểm lập hóa đơn, không phân biệt đã thu tiền (khoản 1 Điều 8 Luật Thuế GTGT 48/2024/QH15).
Bên mua lưu ý: hóa đơn không có thông tin người mua thì không có giá trị để hạch toán chi phí, quyết toán thuế (Phụ lục Nghị định 254/2026/NĐ-CP). Vì vậy, khi phát hiện sai mã số thuế, bên mua nên đề nghị người bán xử lý ngay.
Ví dụ: Hóa đơn số 00001286 lập trong quý 2/2026, có thông tin:
+ Cộng tiền hàng: 30.000.000 đồng
+ Tiền thuế GTGT 10%: 3.000.000 đồng
=> Đến quý 3/2026 mới phát hiện hóa đơn số 00001286 sai tên hàng hóa (các nội dung khác đều đúng)
=> Hóa đơn này lập theo Nghị định 70/2025/NĐ-CP nhưng được xử lý sau 01/7/2026, nên thực hiện theo Thông tư 91/2026/TT-BTC (khoản 2 Điều 24). Bên bán lập hóa đơn thay thế số 00001429 với thông tin:
+ Cộng tiền hàng: 30.000.000 đồng
+ Tiền thuế GTGT 10%: 3.000.000 đồng
=> Hai hóa đơn chỉ khác tên hàng hóa, không chênh lệch doanh thu, giá trị hàng hóa và tiền thuế. Doanh nghiệp chỉ cần kê khai một lần doanh thu 30 triệu đồng, thuế GTGT 3 triệu đồng vào kỳ quý 2/2026, không phải khai bổ sung.
Khuyến nghị từ FTS
Khi xử lý hóa đơn thay thế, doanh nghiệp nên:
+ Lập và lưu văn bản thỏa thuận với người mua là tổ chức, hộ kinh doanh trước khi thay thế hóa đơn
+ Đối chiếu từng cặp hóa đơn bị thay thế – hóa đơn thay thế với tờ khai đã nộp để xác định có phải khai bổ sung hay không
Dùng FTS Accounting kèm FTS E-Invoice, kế toán lập hóa đơn ngay trên chứng từ bán hàng, không nhập lại, và xử lý thay thế, điều chỉnh trên cùng phần mềm. Khi quy định hóa đơn thay đổi, bản Online có FTS Care hỗ trợ 1:1 suốt thời hạn thuê bao; bản cài đặt trong thời gian bảo hành được cập nhật mẫu biểu theo thay đổi bắt buộc.
Cần hướng dẫn tình huống cụ thể, hãy liên hệ FTS để được tư vấn và đặt lịch demo.
 Địa chỉ: Tầng 1, Lilama 10 Tower, phố Tố Hữu, phường Đại Mỗ, Hà Nội
 Email: info@fts.com.vn
 Tel: 024 3748 0398
 Website: fts.com.vn
LinkedIn: https://www.linkedin.com/company/first-trust-solution/



