


 Chia sẻ
 Chia sẻ
 Sao chép
Trong quá trình sản xuất kinh doanh, doanh nghiệp có những nghiệp vụ phát sinh bằng ngoại tệ, hoặc có công nợ phải thu, phải trả có gốc ngoại tệ. Doanh nghiệp vẫn phải ghi sổ kế toán theo đơn vị tiền tệ thống nhất là Đồng Việt Nam, trừ trường hợp đủ điều kiện chọn ngoại tệ làm đơn vị tiền tệ kế toán. Bài viết dưới đây trình bày cách hạch toán và đánh giá chênh lệch tỷ giá theo Thông tư 99/2025/TT-BTC.
Lưu ý: Thông tư 99/2025/TT-BTC áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026, thay Thông tư 200/2014/TT-BTC (Điều 31). Năm tài chính bắt đầu trước 01/01/2026 tiếp tục theo Thông tư 200/2014/TT-BTC đến hết năm đó.

1. Chênh lệch tỷ giá là gì?
Chênh lệch tỷ giá hối đoái là chênh lệch phát sinh khi trao đổi thực tế hoặc quy đổi cùng một lượng ngoại tệ sang đơn vị tiền tệ kế toán theo các tỷ giá khác nhau. Doanh nghiệp phải theo dõi nguyên tệ trên sổ kế toán chi tiết của các tài khoản tiền, phải thu, phải trả có gốc ngoại tệ.
Theo hướng dẫn TK 413 tại Phụ lục II Thông tư 99/2025/TT-BTC, doanh nghiệp dùng hai loại tỷ giá:
- Tỷ giá giao dịch thực tế: tỷ giá mua bán chuyển khoản trung bình (trung bình cộng tỷ giá mua và bán chuyển khoản) của ngân hàng thương mại nơi doanh nghiệp thường xuyên giao dịch. Doanh nghiệp cũng được dùng tỷ giá xấp xỉ, chênh lệch không quá ±1% so với tỷ giá mua bán chuyển khoản trung bình và không ảnh hưởng trọng yếu.
- Tỷ giá ghi sổ: tỷ giá thực tế đích danh hoặc bình quân gia quyền (xác định cuối kỳ hoặc theo từng lần thanh toán). Tỷ giá ghi sổ tính riêng cho từng loại tiền, từng đối tượng công nợ, từng nguyên tệ.
Trước đây, theo Thông tư 200/2014/TT-BTC, phải thu ghi theo tỷ giá mua và phải trả ghi theo tỷ giá bán của ngân hàng thương mại. Quy định này không còn áp dụng cho năm tài chính từ 2026.
Chênh lệch tỷ giá hối đoái chủ yếu phát sinh trong các trường hợp sau:
- Mua bán, trao đổi, thanh toán thực tế các nghiệp vụ bằng ngoại tệ trong kỳ.
- Đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ khi lập báo cáo tài chính.
- Chuyển đổi báo cáo tài chính lập bằng ngoại tệ sang Đồng Việt Nam.

2. Hạch toán chênh lệch tỷ giá theo Thông tư 99/2025/TT-BTC
2.1. Kế toán chênh lệch tỷ giá hối đoái phát sinh trong kỳ
Mọi chênh lệch tỷ giá phát sinh trong kỳ được ghi ngay vào doanh thu hoạt động tài chính (lãi) hoặc chi phí tài chính (lỗ) (khoản 1.4.4 hướng dẫn TK 413). Thông tư 99/2025/TT-BTC chỉ còn một ngoại lệ được treo chênh lệch trên TK 413: giai đoạn trước hoạt động của doanh nghiệp 100% vốn Nhà nước có dự án trọng điểm quốc gia.
Các bút toán dưới đây dùng tỷ giá ghi sổ cho bên Có tài khoản tiền và bên Nợ tài khoản phải trả. Nếu doanh nghiệp chọn dùng tỷ giá giao dịch thực tế cho cả bên Nợ và bên Có, chênh lệch không phát sinh tại thời điểm thanh toán. Hai cách đều được hướng dẫn tại khoản 1.4.2 và 1.4.3; doanh nghiệp chọn và áp dụng nhất quán.
a. Khi mua vật tư, hàng hóa, TSCĐ, dịch vụ thanh toán ngay bằng ngoại tệ:
Nợ TK 151, 152, 153, 156, 157, 211, 213, 217, 241, 623, 627, 641, 642 (tỷ giá giao dịch thực tế tại ngày giao dịch)
Nợ TK 635 – Chi phí tài chính (lỗ tỷ giá hối đoái)
Có TK 111, 112 (chi tiết ngoại tệ, theo tỷ giá ghi sổ kế toán)
Có TK 515 – Doanh thu hoạt động tài chính (lãi tỷ giá hối đoái)
b. Khi mua vật tư, hàng hóa, TSCĐ, dịch vụ chưa thanh toán, khi vay hoặc nhận nợ nội bộ… bằng ngoại tệ, căn cứ tỷ giá giao dịch thực tế ngày giao dịch, ghi:
Nợ các TK 111, 112, 152, 153, 156, 211, 627, 641, 642
Có các TK 331, 341, 336…
c. Khi ứng tiền cho người bán bằng ngoại tệ để mua vật tư, hàng hóa, TSCĐ, dịch vụ:
Nợ TK 331 – Phải trả cho người bán (tỷ giá thực tế tại ngày ứng trước)
Nợ TK 635 – Chi phí tài chính (lỗ tỷ giá hối đoái)
Có các TK 111, 112 (theo tỷ giá ghi sổ kế toán)
Có TK 515 – Doanh thu hoạt động tài chính (lãi tỷ giá hối đoái)
- Khi nhận vật tư, hàng hóa, TSCĐ, dịch vụ từ người bán, kế toán ghi nhận theo nguyên tắc:
Phần giá trị tương ứng với số ngoại tệ đã ứng trước: ghi theo tỷ giá giao dịch thực tế tại thời điểm ứng trước:
Nợ TK 151, 152, 153, 156, 157, 211, 213, 217, 241, 623, 627, 641, 642
Có TK 331 – Phải trả cho người bán (tỷ giá thực tế ngày ứng trước)
Phần giá trị còn nợ chưa thanh toán: ghi theo tỷ giá giao dịch thực tế tại ngày giao dịch:
Nợ các TK 151, 152, 153, 156, 157, 211, 213, 217, 241, 623, 627, 641, 642 (tỷ giá giao dịch thực tế tại ngày giao dịch)
Có TK 331 – Phải trả cho người bán (tỷ giá thực tế ngày giao dịch)
d. Khi thanh toán nợ phải trả bằng ngoại tệ (nợ người bán, nợ vay, nợ thuê tài chính, nợ nội bộ…), ghi:
Nợ các TK 331, 336, 341… (tỷ giá ghi sổ kế toán)
Nợ TK 635 – Chi phí tài chính (lỗ tỷ giá hối đoái)
Có các TK 111, 112 (tỷ giá ghi sổ kế toán)
Có TK 515 – Doanh thu hoạt động tài chính (lãi tỷ giá hối đoái)
e. Khi phát sinh doanh thu, thu nhập khác bằng ngoại tệ, căn cứ tỷ giá giao dịch thực tế tại ngày giao dịch, ghi:
Nợ các TK 111, 112, 131… (tỷ giá thực tế tại ngày giao dịch)
Có các TK 511, 711 (tỷ giá thực tế tại ngày giao dịch)
f. Khi nhận trước tiền của người mua bằng ngoại tệ để cung cấp vật tư, hàng hóa, TSCĐ, dịch vụ:
- Phản ánh số tiền nhận trước theo tỷ giá giao dịch thực tế tại thời điểm nhận trước, ghi:
Nợ các TK 111, 112
Có TK 131 – Phải thu của khách hàng
- Khi chuyển giao vật tư, hàng hóa, TSCĐ, dịch vụ cho người mua, ghi nhận theo nguyên tắc:
+ Phần doanh thu, thu nhập tương ứng số ngoại tệ đã nhận trước: ghi theo tỷ giá giao dịch thực tế tại thời điểm nhận trước:
Nợ TK 131 – Phải thu của khách hàng (tỷ giá thực tế thời điểm nhận trước)
Có các TK 511, 711
+ Phần doanh thu, thu nhập chưa thu tiền: ghi theo tỷ giá giao dịch thực tế tại thời điểm phát sinh:
Nợ TK 131 – Phải thu của khách hàng
Có các TK 511, 711
Lưu ý: khoản trả trước cho người bán và người mua trả trước không phải khoản mục tiền tệ, trừ khi có bằng chứng chắc chắn sẽ phải nhận lại hoặc trả lại tiền (khoản 1.3). Vì vậy, các khoản này không được đánh giá lại cuối kỳ.
2.2. Kế toán chênh lệch tỷ giá do đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ
a. Tỷ giá đánh giá lại: khi lập báo cáo tài chính, doanh nghiệp đánh giá lại mọi khoản mục tiền tệ có gốc ngoại tệ theo tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi thường xuyên giao dịch, tại thời điểm kết thúc kỳ kế toán (khoản 1.5.1).
- Tiền gửi không kỳ hạn bằng ngoại tệ: đánh giá lại theo tỷ giá của chính ngân hàng nơi mở tài khoản.
- Không đánh giá lại phần nợ phải thu gốc ngoại tệ đã trích lập dự phòng phải thu khó đòi.
- Vàng tiền tệ: đánh giá lại theo giá mua trên thị trường trong nước do Ngân hàng Nhà nước công bố.
Trước đây, theo Thông tư 200/2014/TT-BTC, khoản mục là tài sản đánh giá lại theo tỷ giá mua, khoản mục nợ phải trả theo tỷ giá bán. Thông tư 99/2025/TT-BTC thống nhất một tỷ giá cho mọi khoản mục.
b. Xử lý chênh lệch đánh giá lại: chênh lệch được ghi vào doanh thu hoạt động tài chính (nếu lãi) hoặc chi phí tài chính (nếu lỗ). Trên báo cáo kết quả hoạt động kinh doanh, khoản này trình bày theo số thuần giữa tổng lãi và tổng lỗ (khoản 1.5.2).
- Lãi tỷ giá đánh giá lại: tăng số dư các khoản mục tiền tệ (tiền, phải thu) hoặc giảm số dư nợ phải trả; ghi tăng doanh thu hoạt động tài chính.
- Lỗ tỷ giá đánh giá lại: ghi tăng chi phí tài chính; giảm số dư tiền, phải thu hoặc tăng số dư nợ phải trả.
TK 413 theo Thông tư 99/2025/TT-BTC không còn tài khoản cấp 2 (4131, 4132). Doanh nghiệp đang dùng TK 4131 để tập hợp chênh lệch đánh giá lại cần rà lại cách hạch toán trên phần mềm khi chuyển sang năm tài chính 2026.
Với năm tài chính bắt đầu trước 01/01/2026 (còn áp dụng Thông tư 200/2014/TT-BTC), bút toán đánh giá lại cuối kỳ theo hướng dẫn cũ như sau:
- Nếu phát sinh lãi tỷ giá: Nợ các TK 1112, 1122, 128, 228, 131, 136, 138, 331, 341… / Có TK 413 – Chênh lệch tỷ giá hối đoái (4131).
- Nếu phát sinh lỗ tỷ giá: Nợ TK 413 (4131) / Có các TK 1112, 1122, 128, 228, 131, 136, 138, 331, 341…
- Cuối năm tài chính, kết chuyển toàn bộ chênh lệch đánh giá lại (theo số thuần sau khi bù trừ số phát sinh bên Nợ và bên Có của TK 4131): lãi ghi Nợ TK 413 (4131) / Có TK 515; lỗ ghi Nợ TK 635 / Có TK 413 (4131).
- Theo Thông tư 200/2014/TT-BTC, không được dùng số chênh lệch tỷ giá do đánh giá lại các khoản mục tiền tệ cuối năm tài chính để phân chia lợi tức cho cổ đông hay chia liên doanh.
Chú ý: Không được vốn hóa chênh lệch tỷ giá vào giá trị tài sản dở dang (khoản 1.5.4). Nghĩa vụ thuế với giao dịch ngoại tệ thực hiện theo pháp luật thuế.
3. Phần mềm kế toán FTS Accounting tự động đánh giá chênh lệch tỷ giá, hạch toán
- Xử lý chênh lệch tỷ giá ngoại tệ theo các phương pháp: bình quân tức thời, bình quân cuối kỳ, nhập trước xuất trước, đích danh. Theo Thông tư 99/2025/TT-BTC, tỷ giá ghi sổ là đích danh hoặc bình quân gia quyền; doanh nghiệp chọn phương pháp tương ứng trong khai báo.
- Tính chênh lệch tỷ giá cuối kỳ.
- Tự động hạch toán, kết chuyển lãi lỗ cuối kỳ.
- Tự động sinh chứng từ xử lý chênh lệch tỷ giá khi kế toán đối trừ công nợ nhiều đối tượng bằng ngoại tệ.
Các bước đánh giá lại tỷ giá cuối kỳ trên phần mềm kế toán FTS:
Đường dẫn: Tổng hợp/ Chênh lệch tỷ giá.
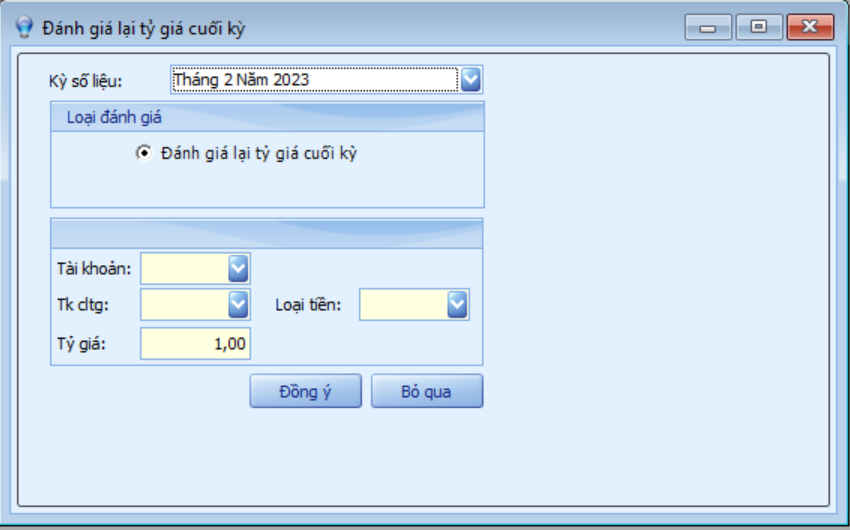
Các thông tin cần khai báo:
- Kỳ số liệu: chọn kỳ số liệu đánh giá lại tỷ giá.
- Tài khoản: tài khoản có gốc ngoại tệ cần đánh giá lại.
- Loại tiền: loại ngoại tệ cần đánh giá lại.
- TK chênh lệch tỷ giá đối ứng với <<Tài khoản>> khi hạch toán bút toán đánh giá lại.
- Tỷ giá: tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên giao dịch, tại thời điểm đánh giá lại (với tiền gửi: tỷ giá của ngân hàng nơi mở tài khoản).
Sau khi khai báo, nhấn <<Đồng ý>>. Phần mềm tự động tính chênh lệch tỷ giá và tạo bút toán tại ngày cuối kỳ số liệu.
Kiểm tra bút toán tại đường dẫn: Tổng hợp/ Danh sách chứng từ.
Đặt lịch demo FTS Accounting để xem phần mềm đánh giá lại tỷ giá cuối kỳ và kết chuyển lãi, lỗ tỷ giá trên dữ liệu của doanh nghiệp bạn.
[wpforms id=”2108″]



