Chia sẻ
 Chia sẻ
 Sao chép
Nghị định 254/2026/NĐ-CP đã thay đổi gì, doanh nghiệp cần biết?
Kể từ ngày 01/7/2026, Nghị định số 254/2026/NĐ-CP chính thức có hiệu lực. Nghị định quy định chi tiết Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử và thay thế Nghị định 123/2020/NĐ-CP, Nghị định 70/2025/NĐ-CP (khoản 2 Điều 43). Một trong những nội dung được doanh nghiệp, hộ kinh doanh và đơn vị cung cấp phần mềm quan tâm nhất là đối tượng sử dụng từng loại hóa đơn điện tử và các trường hợp không phải sử dụng hóa đơn điện tử.
So với quy định trước đây, Nghị định 254/2026/NĐ-CP phân loại rõ hơn đối tượng áp dụng và bổ sung nhiều lĩnh vực mới. Doanh nghiệp cần rà soát lại quy trình và phần mềm đang dùng để tránh sai sót khi lập hóa đơn.
Căn cứ pháp lý
- Luật Quản lý thuế số 108/2025/QH15.
- Nghị định số 254/2026/NĐ-CP ngày 30/6/2026, hiệu lực từ 01/7/2026.
- Thông tư số 91/2026/TT-BTC ngày 30/6/2026, hiệu lực từ 01/7/2026, thay thế Thông tư 32/2025/TT-BTC.
1. Những đối tượng phải sử dụng hóa đơn điện tử
Theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP, khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử giao cho người mua, kể cả hàng khuyến mại, cho, biếu, tặng, tiêu dùng nội bộ. Ngoại lệ là các trường hợp tại Điều 7 (mục 6).
Các đối tượng phải đăng ký sử dụng hóa đơn điện tử trước khi dùng gồm:
- Tổ chức kinh tế, gồm doanh nghiệp, và tổ chức khác.
- Hộ kinh doanh, cá nhân kinh doanh.
- Tổ chức, cá nhân khấu trừ thuế TNCN; tổ chức thu thuế, phí, lệ phí.
Nhà cung cấp nước ngoài được đăng ký tự nguyện (điểm đ khoản 1 Điều 2). Một số trường hợp được cơ quan thuế cấp hóa đơn theo từng lần phát sinh (mục 3).
2. Đối tượng sử dụng hóa đơn điện tử không có mã của cơ quan thuế
Theo điểm b khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP, doanh nghiệp thuộc các lĩnh vực sau được dùng hóa đơn điện tử không có mã, nếu đáp ứng điều kiện kỹ thuật: điện lực, xăng dầu, bưu chính, viễn thông, nước sạch, tài chính ngân hàng, chứng khoán, bảo hiểm, y tế, thương mại điện tử, siêu thị, thương mại, vận tải hàng không, đường bộ, đường sắt, đường biển, đường thủy.
Đáng chú ý, quy định mới bổ sung các lĩnh vực mà danh sách trước đây chưa có, gồm:
- Ngân hàng.
- Chứng khoán.
- Tài sản mã hóa.
- Dịch vụ hỗ trợ giao dịch trên sàn giao dịch các-bon.
Điều kiện là có hạ tầng công nghệ thông tin, phần mềm kế toán và phần mềm lập hóa đơn đáp ứng lập, tra cứu, lưu trữ, truyền dữ liệu. Hình thức này không áp dụng với doanh nghiệp rủi ro cao về thuế.
3. Đối tượng sử dụng hóa đơn điện tử có mã của cơ quan thuế
Theo điểm a khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP, hóa đơn điện tử có mã của cơ quan thuế là hình thức mặc định. Tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh và các trường hợp rủi ro cao về thuế dùng hóa đơn có mã, trừ trường hợp được dùng hóa đơn không mã nêu ở mục 2.
Ngoài ra, cơ quan thuế cấp hóa đơn có mã theo từng lần phát sinh (khoản 2 Điều 6) cho các trường hợp như:
- Tổ chức không kinh doanh nhưng có giao dịch bán hàng hóa, cung cấp dịch vụ chịu thuế.
- Tổ chức, hộ, cá nhân kinh doanh ngừng kinh doanh nhưng chưa chấm dứt hiệu lực mã số thuế mà có thanh lý tài sản.
- Tạm ngừng kinh doanh nhưng cần hóa đơn cho hợp đồng ký trước; bị cưỡng chế ngừng sử dụng hóa đơn; đang làm thủ tục phá sản.
- Bán tài sản công khi cơ quan xử lý tài sản bị cưỡng chế ngừng sử dụng hóa đơn.
Đồng thời, Nghị định cũng bãi bỏ quy định cấp hóa đơn từng lần phát sinh đối với doanh nghiệp đã giải thể hoặc chấm dứt hiệu lực mã số thuế, giúp thống nhất với Luật Quản lý thuế mới.
Thủ tục: gửi đơn Mẫu 06/ĐN-PSĐT và nộp đủ thuế phát sinh (Điều 15 Thông tư 91/2026/TT-BTC).
4. Hóa đơn điện tử khởi tạo từ máy tính tiền
Hóa đơn điện tử khởi tạo từ máy tính tiền là nội dung được nhiều doanh nghiệp bán lẻ quan tâm. Theo điểm c khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP, hình thức này áp dụng với tổ chức kinh tế, hộ, cá nhân kinh doanh bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng, gồm:
trung tâm thương mại, siêu thị, bán lẻ (trừ ô tô, xe máy); ăn uống, nhà hàng, khách sạn; vận tải hành khách; vui chơi, giải trí, chiếu phim và dịch vụ phục vụ cá nhân khác.
Điểm mới: tổ chức, hộ, cá nhân kinh doanh đã đăng ký sử dụng hóa đơn điện tử có mã hoặc không có mã thì không bắt buộc phải đăng ký thêm hóa đơn điện tử từ máy tính tiền.
Hóa đơn từ máy tính tiền không bắt buộc có chữ ký số (khoản 9 Điều 8).
5. Quy định mới đối với hộ kinh doanh và cá nhân kinh doanh
Nghị định 254/2026/NĐ-CP có nội dung điều chỉnh riêng cho hộ kinh doanh, cá nhân kinh doanh tại điểm d khoản 1 Điều 6. Một số điểm đáng chú ý:
Hộ kinh doanh có doanh thu năm trên 01 tỷ đồng
Bắt buộc phải sử dụng:
- Hóa đơn điện tử có mã của cơ quan thuế; hoặc
- Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Quy định trước đây áp dụng với hộ có doanh thu “từ 01 tỷ đồng trở lên”; nay là “trên 01 tỷ đồng”. Hộ mới vượt 01 tỷ đồng trong năm phải đăng ký trong 30 ngày kể từ cuối kỳ có doanh thu lũy kế vượt (khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP, sửa bởi Nghị định 141/2026/NĐ-CP).
Hộ kinh doanh bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng
Cũng thuộc đối tượng bắt buộc dùng hóa đơn điện tử có mã hoặc hóa đơn từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Hộ kinh doanh chưa thuộc diện bắt buộc
Nếu có nhu cầu, hộ vẫn được đăng ký sử dụng một trong hai loại hóa đơn trên.
6. Các trường hợp không phải sử dụng hóa đơn điện tử
Một điểm mới quan trọng của Nghị định 254/2026/NĐ-CP là lần đầu có một điều riêng (Điều 7) về các trường hợp không phải sử dụng hóa đơn điện tử. Các trường hợp gồm:
Hộ, cá nhân kinh doanh thuộc trường hợp lập bảng kê thu mua
Áp dụng khi hộ, cá nhân bán hàng hóa, dịch vụ thuộc trường hợp lập bảng kê thu mua theo pháp luật thuế thu nhập doanh nghiệp, trừ khi hộ đã đăng ký dùng hóa đơn điện tử.
Cho thuê bất động sản và cung cấp nội dung số ra nước ngoài của hộ, cá nhân kinh doanh
Hộ, cá nhân kinh doanh có thu nhập từ cho thuê bất động sản không phải dùng hóa đơn điện tử. Tương tự với hộ, cá nhân cung cấp sản phẩm, dịch vụ nội dung thông tin số cho tổ chức, cá nhân ở nước ngoài, gồm:
- Giải trí, trò chơi điện tử.
- Phim số, ảnh số, nhạc số.
- Quảng cáo số.
Đại lý xổ số, đại lý bảo hiểm, đại lý bán hàng đa cấp
Áp dụng với hộ, cá nhân kinh doanh làm đại lý, khi doanh nghiệp đã khấu trừ thuế theo quy định.
Một số hoạt động tài chính
Gồm phí và khoản thu khác từ:
- Tái bảo hiểm, nhượng tái bảo hiểm, hoa hồng nhượng tái bảo hiểm.
- Nhận tiền gửi.
- Phát hành chứng chỉ tiền gửi, chứng khoán sơ cấp, giấy tờ có giá.
- Bán nợ.
- Giao dịch ngoại tệ và sản phẩm phái sinh.
Với giao dịch bán ngoại tệ, cuối tháng doanh nghiệp phải lập bảng tổng hợp chi tiết giao dịch trong tháng và cung cấp khi cơ quan thuế yêu cầu.
Góp vốn và điều chuyển tài sản
- Góp vốn bằng tài sản của tổ chức, cá nhân kinh doanh vào tổ chức kinh tế.
- Tài sản điều chuyển từ công ty mẹ đến đơn vị thành viên hạch toán phụ thuộc và ngược lại, hoặc giữa các đơn vị hạch toán phụ thuộc.
- Tài sản điều chuyển khi chia, tách, hợp nhất, sáp nhập, chuyển đổi loại hình.
Cho mượn máy móc, thiết bị phục vụ gia công
Không phải lập hóa đơn với máy móc, thiết bị là tài sản cố định, công cụ dụng cụ cho mượn phục vụ gia công, với điều kiện:
- Không thu tiền.
- Không chuyển quyền sở hữu.
Ngoài ra còn có hàng chuyển kho nội bộ để tiếp tục sản xuất và các khoản thu không gắn với bán hàng như bồi thường, tiền thưởng, thu hộ (khoản 8 Điều 7).
7. Một số trường hợp đặc thù cần lưu ý
Ngoài các quy định chung, Nghị định 254/2026/NĐ-CP còn hướng dẫn nhiều nghiệp vụ đặc thù như:
Hoạt động ủy thác xuất khẩu
Khi hàng đã thực xuất, bên ủy thác lập hóa đơn cho bên nhận ủy thác; bên nhận ủy thác lập hóa đơn thu phí ủy thác (điểm b khoản 3 Điều 6).
Hợp đồng hợp tác kinh doanh (BCC)
Theo điểm h khoản 3 Điều 6, có quy định riêng cho:
- Phân chia doanh thu: bên đại diện lập hóa đơn cho khách hàng; các bên còn lại lập hóa đơn cho bên đại diện theo phần doanh thu được chia.
- Phân chia chi phí: bên đại diện nhận hóa đơn đầu vào và lập hóa đơn phân chia chi phí cho các bên.
Điều chuyển tài sản giữa các đơn vị hạch toán độc lập
Khác với đơn vị hạch toán phụ thuộc ở mục 6, tài sản điều chuyển giữa các đơn vị hạch toán độc lập hoặc giữa các thành viên có tư cách pháp nhân đầy đủ trong cùng tổ chức phải lập hóa đơn như bán hàng (điểm e khoản 3 Điều 6).
Đồng bảo hiểm
Từng doanh nghiệp đồng bảo hiểm lập hóa đơn theo phần phí bảo hiểm mình nhận được (điểm o khoản 4 Điều 9).
Những nội dung này giúp tháo gỡ nhiều vướng mắc thực tế mà doanh nghiệp gặp khi triển khai.
8. Những hiểu nhầm doanh nghiệp thường gặp
Nhiều doanh nghiệp vẫn hiểu chưa đúng một số quy định:
Hiểu nhầm 1: Mọi doanh nghiệp bán lẻ đều bắt buộc dùng hóa đơn từ máy tính tiền.
Đúng: Hóa đơn từ máy tính tiền áp dụng cho các ngành bán trực tiếp đến người tiêu dùng. Tổ chức, hộ đã đăng ký hóa đơn có mã hoặc không có mã thì không bắt buộc đăng ký thêm hóa đơn từ máy tính tiền.
Hiểu nhầm 2: Hộ kinh doanh nào cũng phải dùng hóa đơn điện tử.
Đúng: Bắt buộc với hộ có doanh thu năm trên 01 tỷ đồng hoặc bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng. Hộ còn lại được đăng ký sử dụng nếu có nhu cầu.
Hiểu nhầm 3: Mọi giao dịch đều phải lập hóa đơn.
Đúng: Điều 7 Nghị định 254/2026/NĐ-CP liệt kê các trường hợp không phải dùng hóa đơn điện tử (mục 6).
Doanh nghiệp cần làm gì?
Để tuân thủ đúng quy định mới, doanh nghiệp nên:
- Xác định chính xác loại hóa đơn điện tử phù hợp với mô hình hoạt động.
- Rà soát doanh nghiệp thuộc diện dùng hóa đơn có mã, không có mã hay hóa đơn từ máy tính tiền.
- Kiểm tra các nghiệp vụ đặc thù như ủy thác, hợp tác kinh doanh, điều chuyển tài sản, bảo hiểm hoặc hoạt động tài chính để áp dụng đúng quy định.
- Rà soát phần mềm hóa đơn điện tử, kế toán hoặc ERP theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, gồm ký hiệu mẫu số, ký hiệu hóa đơn theo Phụ lục I Thông tư 91.
Khuyến nghị từ FTS
Xác định đúng đối tượng sử dụng hóa đơn điện tử là bước đầu tiên để triển khai đúng quy định. Chọn sai loại hóa đơn hoặc áp dụng sai trường hợp miễn lập có thể dẫn đến sai sót khi kê khai và truyền dữ liệu. FTS khuyến nghị doanh nghiệp chủ động rà soát quy trình và phối hợp với nhà cung cấp phần mềm.
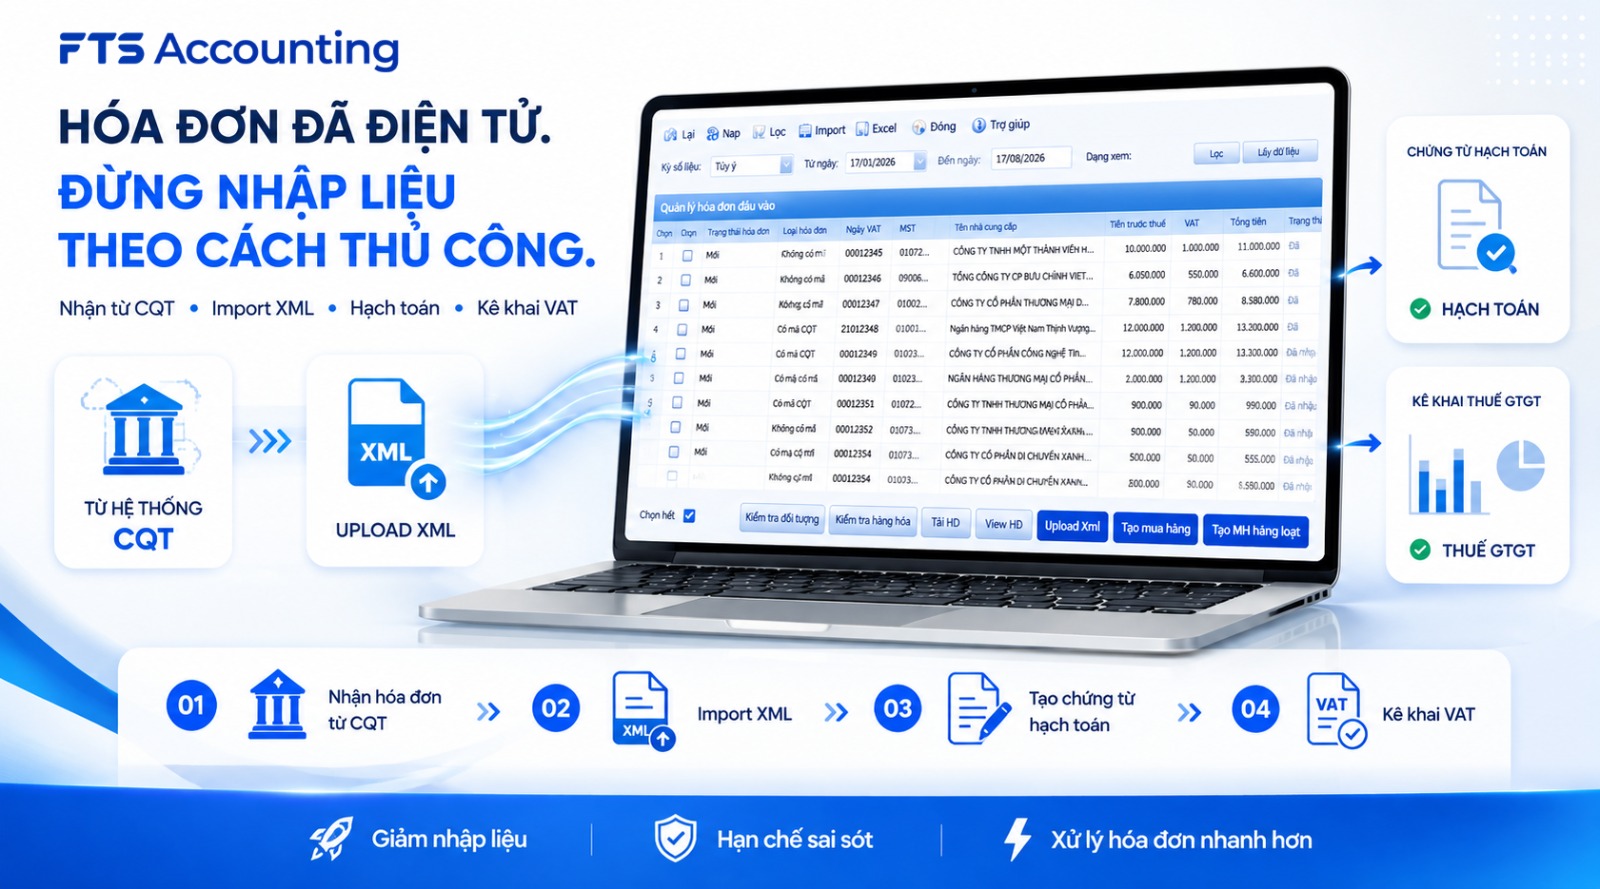
Doanh nghiệp dùng FTS Accounting có thể đăng ký dùng kèm FTS E-Invoice để lập và phát hành hóa đơn điện tử ngay trên chứng từ bán hàng, không phải nhập lại. Liên hệ FTS để được tư vấn loại hóa đơn phù hợp với mô hình của doanh nghiệp bạn.
Công ty Cổ phần Giải pháp First Trust (FTS – First Trust Solution) – Đồng hành cùng doanh nghiệp và cá nhân trong chuyển đổi số.
Địa chỉ: Tầng 1, Lilama 10 Tower, phố Tố Hữu, phường Đại Mỗ, Hà Nội
Email: info@fts.com.vn
Tel: 024 3748 0398 – Fax: 024 3748 0399
 Website: https://fts.com.vn/
LinkedIn: https://www.linkedin.com/company/first-trust-solution/