


 Chia sẻ
 Chia sẻ
 Sao chép
Thuế tiêu thụ đặc biệt là một loại thuế phổ biến ở nước ta do nhà nước quy định nhằm định hướng sản xuất, tiêu dùng. Vậy thuế tiêu thụ đặc biệt là gì? Đối tượng nào chịu thuế tiêu thụ đặc biệt.
1.Thuế tiêu thụ đặc biệt là gì?
a. Khái niệm
Thuế tiêu thụ đặc biệt là loại thuế gián thu, đánh vào một số loại hàng hóa, dịch vụ mang tính chất xa xỉ nhằm điều tiết việc sản xuất, nhập khẩu và tiêu dùng xã hội. Đồng thời điều tiết mạnh thu nhập của người tiêu dùng. Góp phần tăng thu cho Ngân sách Nhà nước ,tăng cường quản lý sản xuất kinh doanh đối với những hàng hóa, dịch vụ chịu thuế.
Thuế này do các cơ sở trực tiếp sản xuất ra hàng hóa đó nộp nhưng người tiêu dùng là người chịu thuế vì thuế được cộng vào giá bán.
b. Thời điểm nộp thuế TTĐB:
Thời điểm nộp thuế TTĐB phụ thuộc vào phương pháp kê khai thuế mà doanh nghiệp áp dụng:
Phương pháp khấu trừ:
- Doanh nghiệp tự kê khai, tính toán và nộp thuế TTĐB hàng tháng vào thời hạn nộp thuế GTGT của tháng đó.
Phương pháp trực tiếp:
- Sản xuất, gia công, nộp thuế khi xuất bán, xuất khẩu hoặc tiêu dùng nội bộ hàng hóa chịu thuế.
- Nhập khẩu: Nộp thuế khi đăng ký tờ khai hải quan.
- Kinh doanh thương mại: Nộp thuế khi xuất bán hàng hóa chịu thuế.
- Dịch vụ: Nộp thuế khi xuất hóa đơn tài chính cho khách hàng.
Lưu ý:
- Đối với một số trường hợp đặc biệt, cơ quan thuế có thể quy định thời hạn nộp thuế TTĐB khác với quy định chung.
- Doanh nghiệp cần theo dõi và tuân thủ đúng thời hạn nộp thuế để tránh các khoản phạt và nộp chậm.
2. Vai trò của thuế tiêu thụ đặc biệt:
Tương tự với vai trò của các loại thuế bắt buộc phải nộp khác thì thuế tiêu thụ đặc biệt cũng có vai trò như sau:
- Do thuế tiêu thụ đặc biệt thường có mức thuế suất cao. Điều này tạo tiềm năng lớn cho nguồn thu nhập của ngân sách Nhà nước.
- Là công cụ quan trọng giúp Nhà nước điều tiết sản xuất và tiêu dùng. Do mức thuế suất cao nên sẽ góp phần ảnh hưởng trực tiếp đến quyết định tiêu dùng của người dân.
- Thuế tiêu thụ đặc biệt góp phần tái phân phối thu nhập của người có thu nhập cao thể hiện đảm bảo tính công bằng xã hội.
3. Đối tượng chịu thuế tiêu thụ đặc biệt:
Căn cứ tại Điều 2 Luật Thuế tiêu thụ đặc biệt và khoản 2 Nghị định 108/2015/NĐ-CP, quy định các đối tượng chịu thuế tiêu thụ đặc biệt như sau:
3.1. Hàng hóa chịu thuế tiêu thụ đặc biệt:
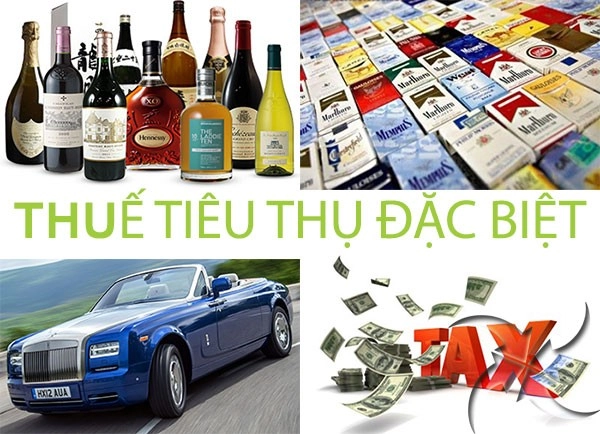
- Thuốc lá điếu, xì gà và chế phẩm khác từ cây thuốc lá dùng để hút, hít, nhai, ngửi, ngậm;
- Rượu;
- Bia;
- Xe ô tô dưới 24 chỗ, kể cả xe ô tô vừa chở người, vừa chở hàng loại có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng.
- Xe mô tô hai bánh, xe mô tô ba bánh có dung tích xi lanh trên 125cm3.
- Tàu bay, du thuyền (sử dụng cho mục đích dân dụng).
- Xăng các loại;
- Điều hòa nhiệt độ công suất từ 90.000 BTU trở xuống.
- Bài lá;
- Vàng mã, hàng mã (không bao gồm hàng mã là đồ chơi trẻ em, đồ dùng dạy học)
Lưu ý: hàng hóa chịu thuế tiêu thụ đặc biệt là các sản phẩm hàng hóa hoàn chỉnh, không bao gồm bộ linh kiện để lắp ráp các hàng hóa này.
3.2. Dịch vụ chịu thuế tiêu thụ đặc biệt:
- Kinh doanh vũ trường;
- Kinh doanh massage, karaoke;
- Kinh doanh casino; trò chơi điện tử có thưởng bao gồm trò chơi bằng máy jackpot, máy slot và các loại máy tương tự.
- Kinh doanh đặt cược (bao gồm: Đặt cược thể thao, giải trí và các hình thức đặt cược khác theo quy định của pháp luật)
- Kinh doanh golf bao gồm bán thẻ hội viên, vé chơi golf.
- Kinh doanh xổ số.
4. Mặt hàng được miễn thuế tiêu thụ đặc biệt:
Theo quy định hiện hành, những loại hàng hóa dưới đây sẽ không phải chịu thuế TTĐB:
- Hàng hóa sản xuất và xuất khẩu trực tiếp hoặc bán cho các đại lý được ủy quyền đề xuất khẩu;
- Hàng hóa nhập khẩu bao gồm hàng viện trợ nhân đạo, hàng viện trợ không hoàn loại; đồ dùng cá nhân của tổ chức, cá nhân nước ngoài theo diện miễn trừ ngoại giao, đồ dùng cá nhân miễn thuế; hàng hóa trung chuyển, quá cảnh, vận chuyển qua biên giới Việt Nam; hàng hóa kinh doanh tạm nhập – tái xuất, tạm xuất – tái nhập trong thời gian miễn thuế; hàng hóa nhập khẩu để bán miễn thuế theo quy định.
- Tàu bay, du thuyền sử dụng cho mục đích kinh doanh vận chuyển hàng hóa, hành khách, khách du lịch, vé tàu bay sử dụng cho mục đích an ninh, quốc phòng.
- Xe ô tô cứu thương, xe ô tô chở phạm nhân; xe ô tô tang lễ, xe ô tô thiết kế vừa có chỗ ngồi vừa có chỗ đứng chở được 24 người trở lên; xe ô tô chạy trong khu vui chơi, giải trí, thể thao không đăng ký lưu hành và không tham gia giao thông.
- Hàng hóa nhập khẩu vào khu vực phi thuế quan, hàng hóa nội địa bán cho khu vực phi thuế quan (trừ ô tô dưới 24 chỗ ngồi).
5. Cách hạch toán Thuế tiêu thụ đặc biệt:
Kế toán thuế tiêu thụ đặc biệt phải nộp khi kinh doanh hàng hóa, cung cấp dịch vụ.
- Khi bán hàng hóa, cung cấp dịch vụ thuộc đối tượng chịu thuế tiêu thụ đặc biệt và đồng thời chịu thuế GTGT tính theo phương pháp khấu trừ, kế toán hạch toán thu bán hàng và cung cấp dịch vụ bao gồm cả khoản thuế tiêu thụ đặc biệt tính trong giá bán nhưng không có thuế GTGT, ghi:
Nợ các TK 111, 112, 131 (Tổng giá trị thanh toán)
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ (Giá bán có thuế tiêu thụ đặc biệt và không có thuế GTGT)
Có TK 512 – Doanh thu nội bộ (Giá bán có thuế tiêu thụ đặc biệt và không có thuế GTGT)
Có TK 3331 – Thuế GTGT phải nộp (33311)
- Khi bán hàng, cung cấp dịch vụ phải đồng thời chịu thuế tiêu thụ đặc biệt và thuế GTGT tính theo phương pháp trực tiếp, kế toán hạch toán doanh thu bán hàng và cung cấp dịch vụ bao gồm cả thuế tiêu thụ đặc biệt và thuế GTGT, ghi nhận:
Nợ các TK 111, 112, 131 (Tổng trị giá thanh toán)
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ (giá bán bao gồm cả thuế tiêu thụ đặc biệt và có thuế GTGT)
Có TK 512 – Doanh thu bán hàng nội bộ (Giá bán bao gồm cả thuế tiêu thụ đặc biệt và thuế GTGT)
- Sau khi các định số thuế tiêu thụ đặc biệt phải nộp của hàng hóa và dịch vụ đã tiêu thụ trong kỳ, ghi:
Nợ TK 511 – Doanh thu bán hàng và cung cấp dịch vụ.
Nợ TK 512 – Doanh thu bán hàng nội bộ
Có TK 3332 – Thuế tiêu thụ đặc biệt.
Kế toán thuế tiêu thụ đặc biệt đối với trường hợp hàng nhập khẩu:
- Khi nhập khẩu hàng hóa thuộc đối tượng chịu thuế tiêu thụ đặc biệt, kế toán căn cứ vào hóa đơn mua hàng nhập khẩu và thông báo nộp thuế của cơ quan có thẩm quyền, xác định số thuế tiêu thụ đặc biệt phải nộp của hàng nhập khẩu ghi:
Nợ TK 152, 156, 211, 611
Có TK 3332 – Thuế tiêu thụ đặc biệt.
- Đối với hàng tạm nhập – tái xuất không thuộc quyền sở hữu của đơn vị, ví dụ như hàng quá cảnh được tái xuất ngay tại kho hải quan, khi nộp thuế TTĐB cảu hàng nhập khẩu, ghi:
Nợ TK 138 – Phải thu khác.
Có TK 3332 – Thuế tiêu thụ đặc biệt
Kế toán hoàn thuế tiêu thụ đặc biệt đã nộp ở khâu nhập khẩu:
- Thuế tiêu thụ đặc biệt đã nộp ở khâu nhập khẩu, được hoàn khi tải xuất hàng hóa, ghi:
Nợ TK 3332 – Thuế TTĐB
Có TK 632 – Giá vốn bán hàng (nếu xuất hàng để bán)
Có các TK 152, 153, 156 (nếu xuất hàng trả lại)
- Thuế tiêu thụ đặc biệt đã nộp ở khâu nhập khẩu, được hoàn khi tái xuất TSCĐ, ghi:
Nợ TK 3332 – Thuế TTĐB
Có TK 211 – TSCĐ hữu hình (nếu xuất trả lại TSCĐ)
Có TK 811 – Chi phí khác (nếu bán TSCĐ)
- Thuế TTĐB đã nộp ở khâu nhập khẩu nhưng hàng hóa không thuộc quyền sở hữu của đơn vị, được hoàn khi tái xuất, ghi:
Nợ TK 3331 – Thuế TTĐB
Có TK 138 – Phải thu khác
[wpforms id=”2108″]



