Chia sẻ
 Chia sẻ
 Sao chép
Hạch toán nộp thuế GTGT gồm hai bút toán, và thứ tự là điều quan trọng. Cuối kỳ, bạn ghi Nợ TK 33311 / Có TK 133 để lấy thuế đầu vào trừ vào thuế đầu ra. Khi nộp tiền, bạn ghi Nợ TK 33311 / Có TK 112 (hoặc 111) đúng bằng số còn lại.
Mục lục
- 1. Thuế GTGT đầu vào, đầu ra khác nhau thế nào và nằm ở tài khoản nào?
- 2. Cần những chứng từ gì trước khi ghi sổ?
- 3. Hạch toán thuế GTGT được khấu trừ và nộp thuế như thế nào?
- 4. Ví dụ hạch toán nộp thuế GTGT quý IV/2026: số phải nộp tính ra sao?
- 5. Số trên sổ lên tờ khai thuế GTGT 01/GTGT thế nào, kiểm gì trước khi nộp?
- 6. Số bị lệch thì lỗi thường ở đâu và sửa thế nào?
- 7. Làm trên phần mềm kế toán cần lưu ý gì?
- Câu hỏi thường gặp
- Căn cứ pháp lý
Số còn lại ấy phải bằng chỉ tiêu [40] trên tờ khai 01/GTGT. Nhiều rắc rối cuối kỳ bắt đầu từ chỗ hai con số này không khớp, và chúng mình sẽ cùng bạn gỡ từng chỗ.
Mọi bút toán ở đây theo chế độ kế toán doanh nghiệp tại Thông tư 99/2025/TT-BTC. Thông tư này thay Thông tư 200/2014/TT-BTC (hết hiệu lực từ 01/01/2026). Nếu doanh nghiệp bạn dùng Thông tư 133/2016/TT-BTC cho doanh nghiệp nhỏ và vừa, hãy đối chiếu thêm danh mục tài khoản của chế độ đó.
Dù bạn đang chuẩn bị khóa sổ quý IV/2026, tự làm sổ cho doanh nghiệp nhỏ, hay vừa ra trường, chúng mình sẽ đi cùng bạn từ khái niệm đến bút toán, qua một ví dụ tính trọn quý, rồi tới tờ khai và cách tìm lỗi khi số lệch.
1. Thuế GTGT đầu vào, đầu ra khác nhau thế nào và nằm ở tài khoản nào?
Nếu bạn mới vào nghề, đây thường là câu hỏi đầu tiên. Trả lời ngắn: thuế đầu ra là thuế trên hóa đơn bạn bán, ghi Có TK 33311; thuế đầu vào là thuế trên hóa đơn bạn mua, ghi Nợ TK 1331 (hoặc 1332 với TSCĐ). Thuế phải nộp bằng thuế đầu ra trừ thuế đầu vào được khấu trừ. Năm khái niệm dưới đây là đủ để bạn đọc trọn phần còn lại.
- Thuế GTGT đầu ra: tiền thuế ghi trên hóa đơn bạn xuất cho khách. Bạn thu khoản này cùng tiền hàng, rồi nộp lại cho Nhà nước.
- Thuế GTGT đầu vào: tiền thuế ghi trên hóa đơn bạn nhận khi mua hàng, dịch vụ hoặc tài sản.
- Khấu trừ: lấy thuế đầu vào đủ điều kiện trừ vào thuế đầu ra. Phần chênh còn lại mới là số phải nộp.
- Kỳ khai: khoảng thời gian tính và khai thuế một lần, theo tháng hoặc theo quý.
- Tờ khai 01/GTGT: mẫu tờ khai bạn gửi cơ quan thuế mỗi kỳ. Mỗi dòng cần điền là một chỉ tiêu, đánh mã số trong ngoặc vuông. Ví dụ, [40] là thuế còn phải nộp.
Thử một phép tính nhé. Trong quý, công ty có thuế đầu ra 110 triệu đồng. Tổng thuế đầu vào được khấu trừ là 88 triệu đồng, gồm cả 8 triệu đồng chuyển từ quý trước. Số phải nộp là 110 − 88 = 22 triệu đồng. Nếu đầu vào lớn hơn đầu ra, kỳ đó bạn không phải nộp; phần chưa trừ hết chuyển sang kỳ sau.
Vậy trên sổ, các khoản thuế này nằm ở đâu? Ở bốn tài khoản sau.
| Tài khoản | Hiểu đơn giản | Ghi gì vào đây |
|---|---|---|
| 1331 | Thuế mua hàng hóa, dịch vụ được trừ | Thuế đầu vào của hàng hóa, dịch vụ đủ điều kiện |
| 1332 | Thuế mua tài sản cố định được trừ | Thuế đầu vào của TSCĐ, bất động sản đầu tư |
| 33311 | Thuế bán ra phải nộp | Thuế đầu ra, số khấu trừ, số phải nộp và đã nộp |
| 33312 | Thuế GTGT hàng nhập khẩu | Thuế GTGT hàng nhập khẩu phải nộp, đã nộp |
Cột “Hiểu đơn giản” là cách gọi dễ nhớ; tên chính thức của từng tài khoản bạn xem tại Phụ lục II Thông tư 99/2025. Tài sản cố định (TSCĐ) là máy móc, xe, nhà xưởng dùng trong nhiều năm.
TK 133 theo dõi thuế bạn được trừ, nên bình thường dư Nợ. Số dư này gồm thuế còn được khấu trừ và số được hoàn mà ngân sách chưa trả. Ngược lại, TK 33311 theo dõi thuế bạn nợ Nhà nước, nên bình thường dư Có.
Chúng mình khuyên bạn làm hai việc ngay từ lúc ghi sổ:
- Tách phần được và không được khấu trừ. Chưa tách được thì tạm ghi vào 133. Cuối kỳ, xác định phần không được khấu trừ và chuyển vào tài sản, giá vốn hoặc chi phí.
- Tách thuế TSCĐ sang 1332. Khi dư Nợ 133 tăng vọt sau kỳ mua máy, chỉ cần nhìn 1332 là bạn biết số dư đến từ tài sản mới hay từ thuế quên kết chuyển.
Căn cứ: Phụ lục II Thông tư 99/2025/TT-BTC; điểm a khoản 1 Điều 11, điểm đ khoản 1 Điều 14 Luật Thuế GTGT 48/2024/QH15.
Biết thuế nằm ở đâu rồi, giờ mình cùng gom giấy tờ để ghi cho đúng số.
2. Cần những chứng từ gì trước khi ghi sổ?
Bạn chỉ nên chốt số thuế của kỳ khi đã gom đủ chứng từ. Mỗi loại giấy tờ giúp bạn kiểm một con số khác nhau.
| Chứng từ | Dùng để kiểm |
|---|---|
| Hóa đơn GTGT mua vào | Số ghi Nợ 1331, 1332 |
| Chứng từ thanh toán không dùng tiền mặt | Hàng mua có đủ điều kiện khấu trừ không |
| Tờ khai hải quan, chứng từ nộp thuế nhập khẩu | Số ghi Có 33312 và việc nộp hết 33312 |
| Hóa đơn GTGT bán ra | Số ghi Có 33311 |
| Hóa đơn điều chỉnh, thay thế | Khai vào kỳ nào, có thuộc [37]/[38] không |
| Tờ khai 01/GTGT kỳ trước | [43] kỳ trước, để kiểm [22] kỳ này |
| Bảng tính khấu trừ cuối kỳ | Số tiền của bút toán khấu trừ |
| Chứng từ nộp ngân sách, giấy báo nợ | Số ghi Nợ 33311 hoặc 33312 |
“Chứng từ thanh toán không dùng tiền mặt là gì?” Đó là bằng chứng bạn đã trả tiền không bằng tiền mặt, thường là chuyển khoản qua ngân hàng. Đây là điều kiện để được khấu trừ, trừ một số trường hợp Chính phủ quy định riêng.
Ngưỡng giá trị và các ngoại lệ nằm ở Nghị định 181/2025/NĐ-CP, đã được Nghị định 144/2026/NĐ-CP sửa đổi, bổ sung từ ngày 20/6/2026. Bạn nhớ đọc bản đã sửa, vì nhiều tài liệu cũ vẫn dẫn ngưỡng trước đây.
Còn bảng kê mua vào, bán ra do bạn hoặc phần mềm lập thì chỉ để đối chiếu. Nguồn để so là danh sách hóa đơn điện tử trên hệ thống của cơ quan thuế. Hãy so từng số hóa đơn với sổ chi tiết, đừng chỉ so tổng tiền.
Khi so từng số, chênh lệch thường rơi vào một trong bốn kiểu dưới đây. Xếp kiểu trước rồi mới sửa, bạn sẽ không phải sửa một hóa đơn hai lần.
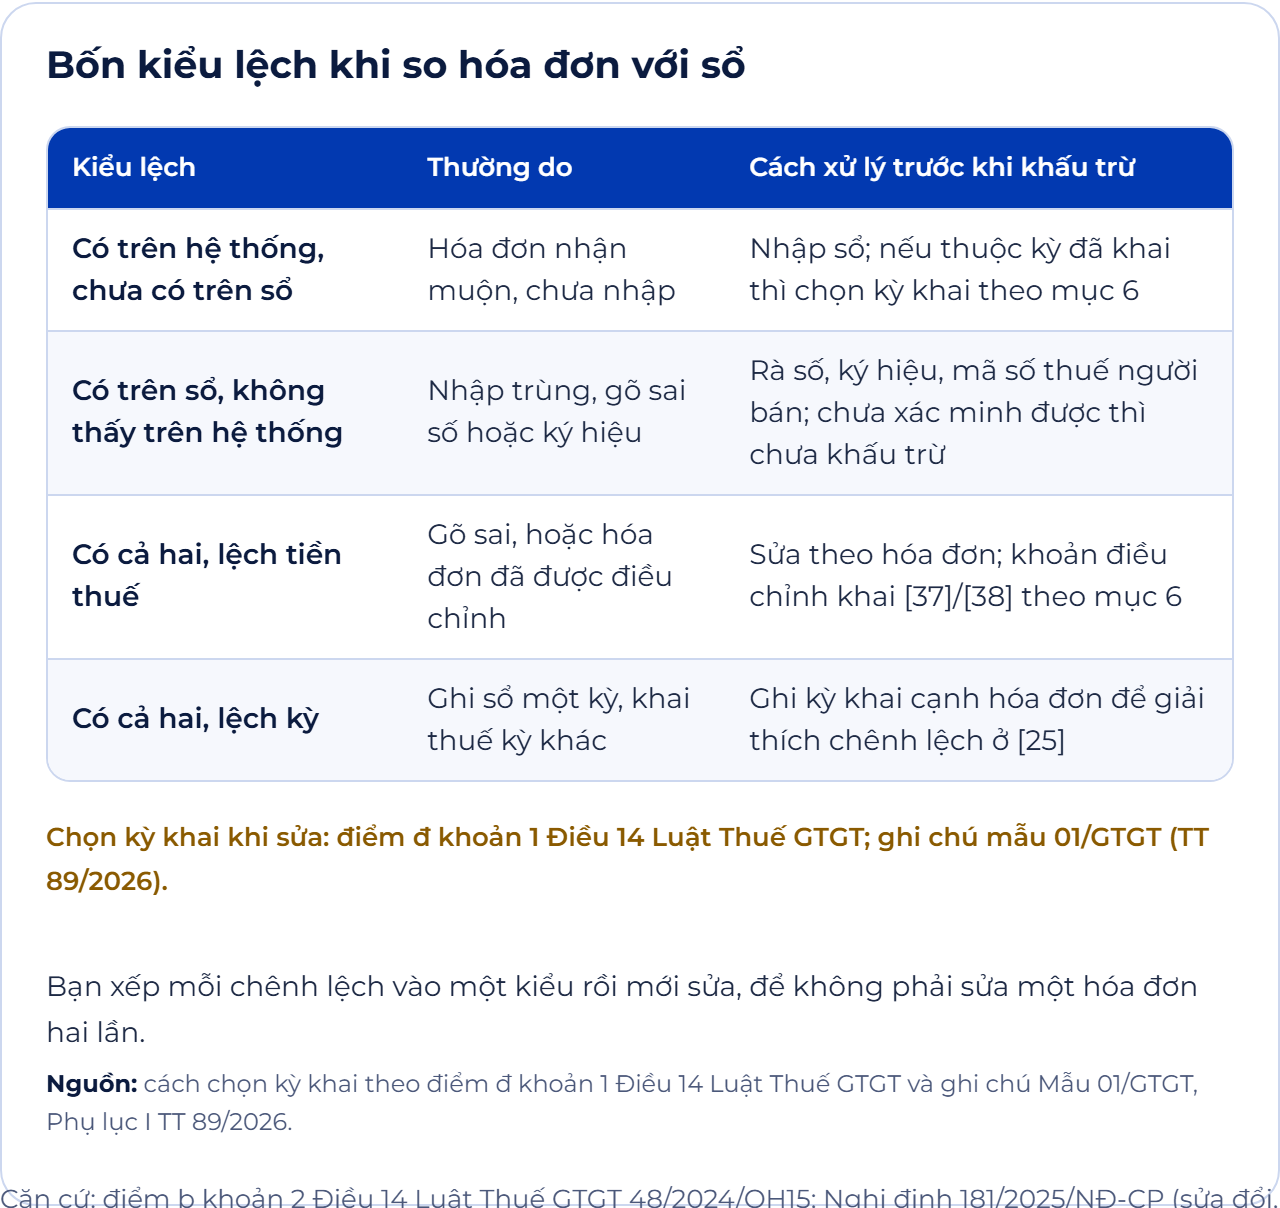
Căn cứ: điểm b khoản 2 Điều 14 Luật Thuế GTGT 48/2024/QH15; Nghị định 181/2025/NĐ-CP (sửa đổi, bổ sung bởi Nghị định 144/2026/NĐ-CP).
Chứng từ đã sạch, mình bắt tay vào ghi sổ từng nghiệp vụ.
3. Hạch toán thuế GTGT được khấu trừ và nộp thuế như thế nào?
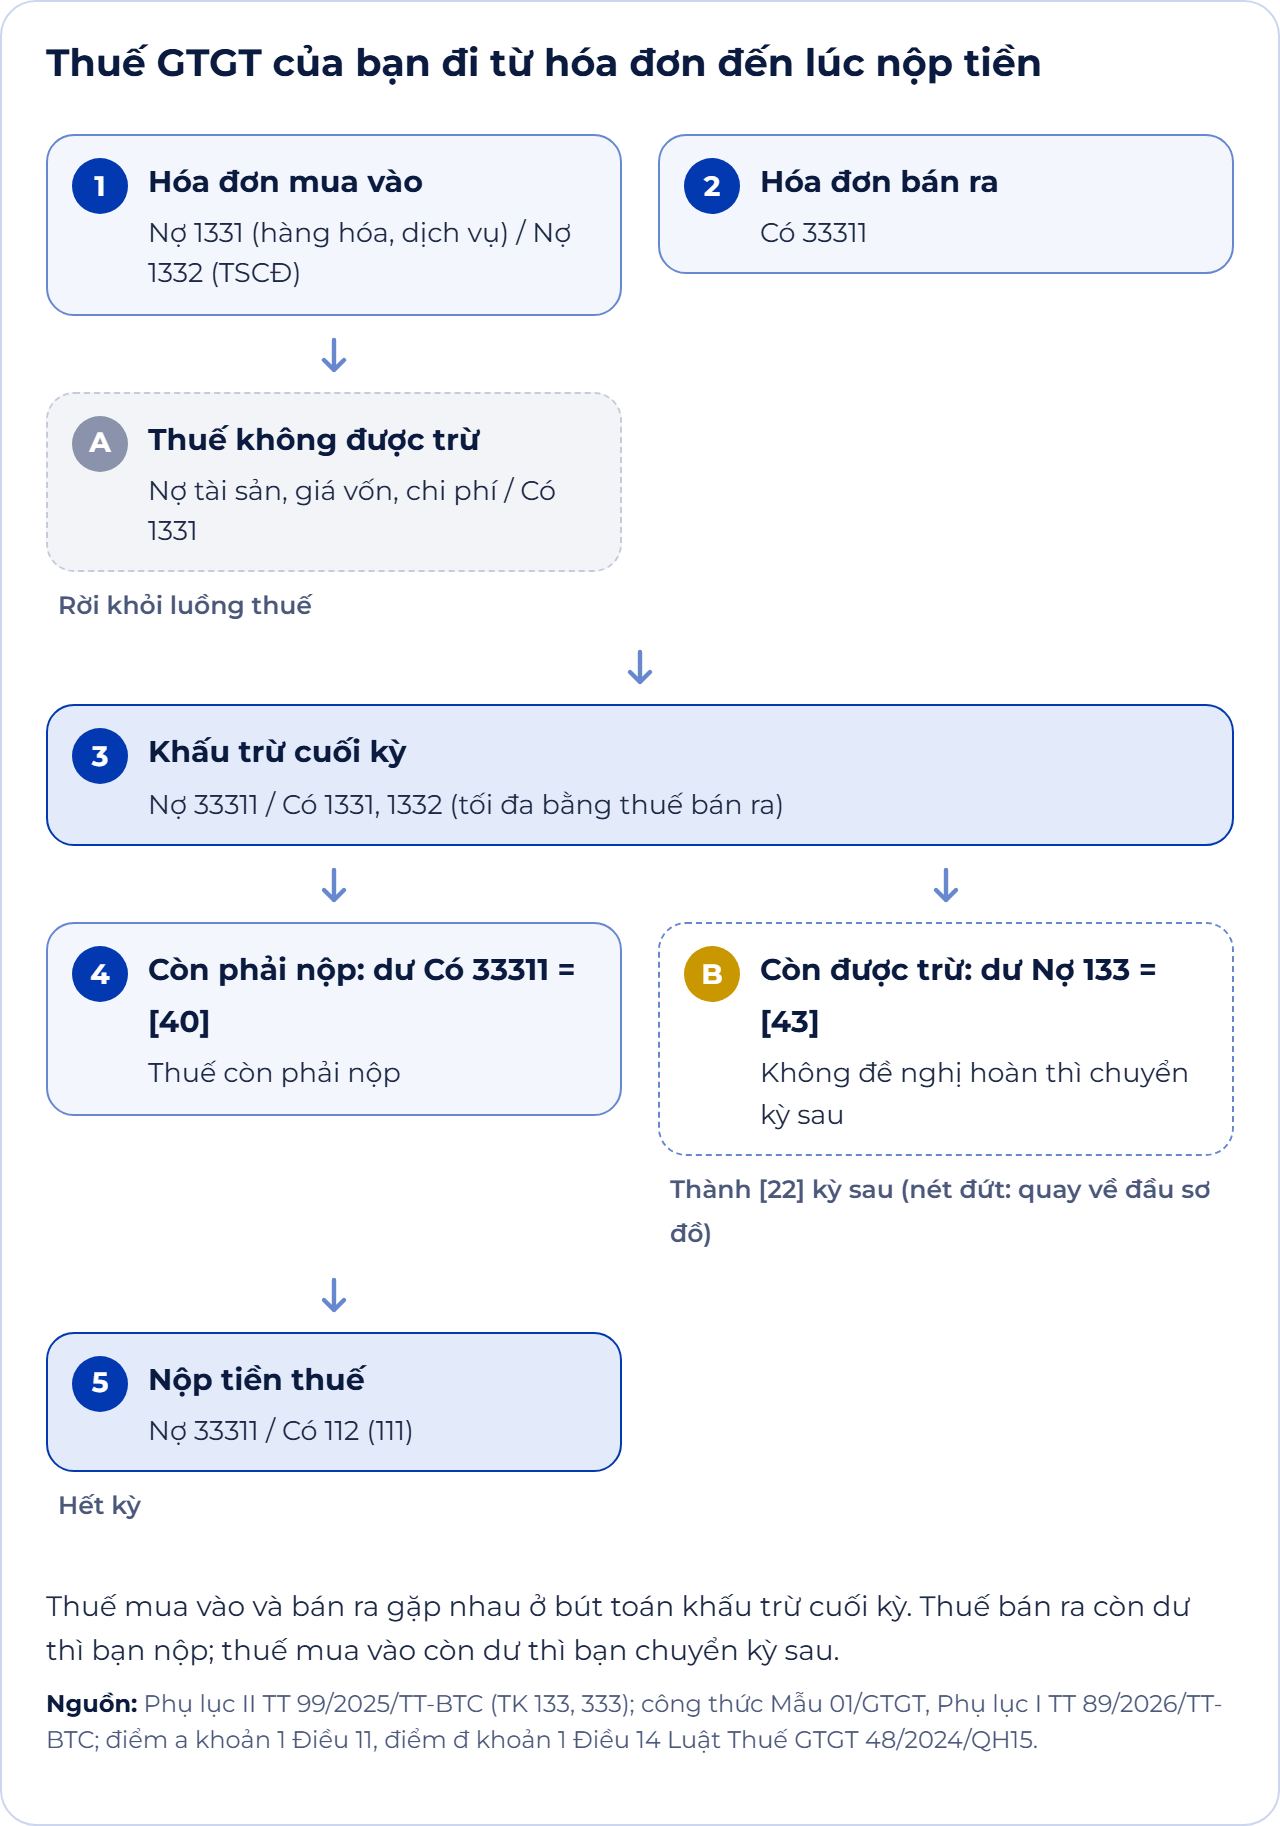
Bạn cứ nhớ một trình tự: ghi thuế mua vào, bán ra trong kỳ; cuối kỳ khấu trừ; sau cùng mới nộp tiền. Sơ đồ dưới đây cho thấy cả đường đi.
Mua hàng hóa, dịch vụ, tài sản thì tách thuế thế nào?
Khi nhận hóa đơn mua vào, bạn ghi:
- Nợ 152, 153, 156 (hàng hóa, nguyên vật liệu, công cụ nhập kho), 211 (TSCĐ), hoặc tài khoản chi phí, chi phí trả trước, xây dựng dở dang (621, 623, 627, 641, 642, 242, 241): giá chưa thuế. Thuế được trừ không phải chi phí của bạn, nên không cộng vào giá.
- Nợ 1331 (hoặc 1332 nếu là TSCĐ): tiền thuế trên hóa đơn. Khoản này sẽ được trừ vào thuế bán ra cuối kỳ.
- Có 111, 112 hoặc 331: tổng tiền thanh toán. Đây là tiền đã trả hoặc còn nợ người bán.
Một hóa đơn vừa có máy móc vừa có vật tư tiêu hao thì sao? Bạn tách thuế theo từng dòng hàng: phần của máy vào 1332, phần còn lại vào 1331.
Hàng nhập khẩu: thuế nộp ở khâu nhập, trừ ở cuối kỳ
Khi xác định thuế GTGT hàng nhập khẩu được khấu trừ:
- Nợ 1331 (hoặc 1332): số thuế. Đây vẫn là thuế đầu vào, được trừ cuối kỳ như hàng mua trong nước.
- Có 33312: cùng số. Ghi nhận khoản bạn phải nộp ở khâu nhập khẩu.
Khi nộp số thuế đó:
- Nợ 33312: số đã nộp. Khoản nợ thuế nhập khẩu được xóa.
- Có 111, 112: tiền chi ra.
TK 33312 chỉ về 0 khi có chứng từ nộp tiền. Có bạn ghi Nợ 33312 / Có 133 để “cấn” cho gọn, nhưng đừng làm vậy. Khi đó 33312 về 0 dù thuế chưa nộp, còn 133 hụt đúng số thuế ấy.
Hàng mua trả lại, được giảm giá: giảm cả giá và thuế
- Nợ 111, 112, 331: tổng số được giảm. Bạn được trả lại tiền hoặc giảm nợ người bán.
- Có 1331 (hoặc 1332): thuế tương ứng. Hàng không còn mua nữa thì thuế đầu vào cũng giảm.
- Có 152, 153, 156, 211: giá chưa thuế. Giá trị hàng, tài sản giảm theo.
Nếu hàng mua từ kỳ trước và thuế đã khấu trừ hết, bút toán Có 1331 này có thể làm 133 dư Có tạm thời. Số dư sẽ trở lại bình thường khi có đầu vào mới. Cách khai hóa đơn điều chỉnh của nhà cung cấp, chúng mình nói ở mục 6.
Thuế đầu vào không được khấu trừ thì để đâu?
- Nợ 152, 156, 211, 627, 632, 641, 642: phần thuế không được trừ. Thuế này trở thành một phần giá trị hàng, tài sản hoặc chi phí.
- Có 1331: cùng số. Rút khoản thuế ra khỏi danh sách được trừ.
Chọn tài khoản Nợ theo chỗ món hàng đang nằm. Hàng còn trong kho thì ghi 152, 156. Hàng đã bán thì ghi 632 (giá vốn). Dịch vụ đã dùng thì ghi 627, 641, 642. Tài sản thì ghi tăng nguyên giá 211. Dồn hết vào 642 cho nhanh sẽ làm lệch giá vốn và giá trị tồn kho.
Phần thuế này được tính vào chi phí được trừ khi tính thuế thu nhập doanh nghiệp (TNDN), hoặc vào nguyên giá TSCĐ, theo pháp luật thuế TNDN. Ngoại lệ: thuế của hàng mua không có chứng từ thanh toán không dùng tiền mặt theo quy định của Chính phủ.
Bạn muốn đào sâu hơn? Xem thuế GTGT không được khấu trừ có được tính vào chi phí và các trường hợp không được khấu trừ thuế GTGT đầu vào.
Mua dùng chung cho cả hoạt động chịu thuế và không chịu thuế thì sao? Thuế của khoản mua đó phải hạch toán riêng. Không tách được thì khấu trừ theo tỷ lệ doanh thu chịu thuế trên tổng doanh thu.
Giả sử thuế của dịch vụ dùng chung là 10.000.000 đồng, doanh thu chịu thuế chiếm 90%:
- Được khấu trừ: 10.000.000 × 90% = 9.000.000 đồng, giữ ở 1331.
- Không được khấu trừ: 10.000.000 − 9.000.000 = 1.000.000 đồng.
- Ghi Nợ 642 (hoặc tài khoản chi phí phù hợp) / Có 1331: 1.000.000 đồng.
Bạn nên lưu bảng tính tỷ lệ cùng chứng từ, ghi rõ doanh thu nào nằm ở tử số, mẫu số. Khi phải giải trình số thuế dùng chung, đây là giấy tờ cần đưa ra đầu tiên. Phương pháp phân bổ đã được Nghị định 144/2026/NĐ-CP sửa đổi, nên hãy lập bảng theo bản đã sửa.
Hàng hao hụt, tổn thất có bị mất khấu trừ không? Hàng dùng cho kinh doanh chịu thuế bị hao hụt tự nhiên do tính chất lý hóa trong quá trình vận chuyển vẫn được khấu trừ toàn bộ thuế. Hàng chịu thuế bị tổn thất mà không được bồi thường cũng vậy. Quy định này nói về khâu vận chuyển; hao hụt ở khâu khác cần xét riêng.
Hàng mua trả chậm, trả góp khai thế nào? Nếu thuộc diện phải có chứng từ thanh toán không dùng tiền mặt, bạn vẫn được khai khấu trừ ngay khi mua. Đến hạn thanh toán trong hợp đồng mà chưa có chứng từ, phần đó phải khai giảm vào [37] của kỳ đến hạn thanh toán. Không khai bổ sung kỳ cũ. Có chứng từ sau đó thì khai vào [38] của kỳ có chứng từ.
Căn cứ: điểm a, b, e khoản 1 Điều 14 Luật Thuế GTGT 48/2024/QH15; ghi chú Mẫu 01/GTGT, Phụ lục I Thông tư 89/2026/TT-BTC.
Bán hàng và hàng bán bị trả lại: tách thuế khỏi doanh thu
Khi xuất hóa đơn bán ra:
- Nợ 111, 112, 131: tổng tiền khách trả. Gồm cả giá hàng và thuế.
- Có 511 (hoặc 515, 711 tùy nghiệp vụ): giá chưa thuế. Doanh thu của bạn không gồm tiền thuế.
- Có 33311: thuế trên hóa đơn. Đây là tiền bạn thu hộ và phải nộp lại.
Khi khách trả lại hàng:
- Nợ 521: giá chưa thuế. Doanh thu đã ghi được giảm bớt.
- Nợ 33311: thuế tương ứng. Thuế phải nộp giảm theo.
- Có 111, 112, 131: tổng giá trị trả lại. Bạn trả tiền hoặc giảm khoản khách nợ.
Một chỗ hay sót: đừng chỉ so thuế đầu ra với TK 511. Thu nhập ghi 515, 711 có hóa đơn GTGT cũng sinh Có 33311. Bạn hãy so với danh sách hóa đơn bán ra của kỳ, kể cả hóa đơn điều chỉnh.
Khấu trừ cuối kỳ: được trừ tối đa bao nhiêu?
- Nợ 33311: số được khấu trừ. Thuế phải nộp giảm đi.
- Có 1331, 1332: cùng số. Thuế đầu vào đã dùng thì giảm khỏi sổ.
Bút toán này không có tiền vào ra, chỉ bù trừ hai tài khoản. Số khấu trừ tối đa bằng thuế đầu ra. Phần đầu vào còn lại giữ ở dư Nợ 133 và chuyển kỳ sau.
Bạn nên chạy bút toán này sau cùng, sau khi đã kết chuyển phần không được khấu trừ và phân bổ thuế dùng chung. Làm ngược thì số phải nộp bị thấp.
Số đem khấu trừ là dư Nợ 133 trừ phần đã đề nghị hoàn mà chưa nhận tiền. Không loại phần này thì một khoản thuế vừa trừ vào đầu ra, vừa chờ nhận tiền hoàn. Trên tờ khai, phần đề nghị hoàn cũng được tách riêng khỏi số chuyển kỳ sau.
Nộp thuế vào ngân sách: ghi theo chứng từ nộp tiền
- Nợ 33311: số tiền nộp. Khoản thuế bạn nợ Nhà nước giảm đúng bằng số đã nộp.
- Có 112 (hoặc 111): tiền chi ra từ tài khoản ngân hàng hoặc quỹ.
“Hạn nộp tiền có khác hạn nộp tờ khai không?” Thông thường là không: với thuế GTGT bạn tự khai, tiền thuế đến hạn cùng ngày với tờ khai, trừ khi doanh nghiệp được gia hạn bằng văn bản riêng. Với quý IV/2026, hạn là 01/02/2027, vì 31/01/2027 rơi vào Chủ nhật nên được dời sang ngày làm việc tiếp theo.
Nộp muộn thì bạn chịu tiền chậm nộp 0,03% mỗi ngày trên số thuế nộp chậm. Nếu doanh nghiệp được gia hạn nộp thuế bằng một văn bản riêng, hạn nộp tiền có thể khác hạn nộp tờ khai. Khi đó, bạn theo văn bản gia hạn đang áp dụng.
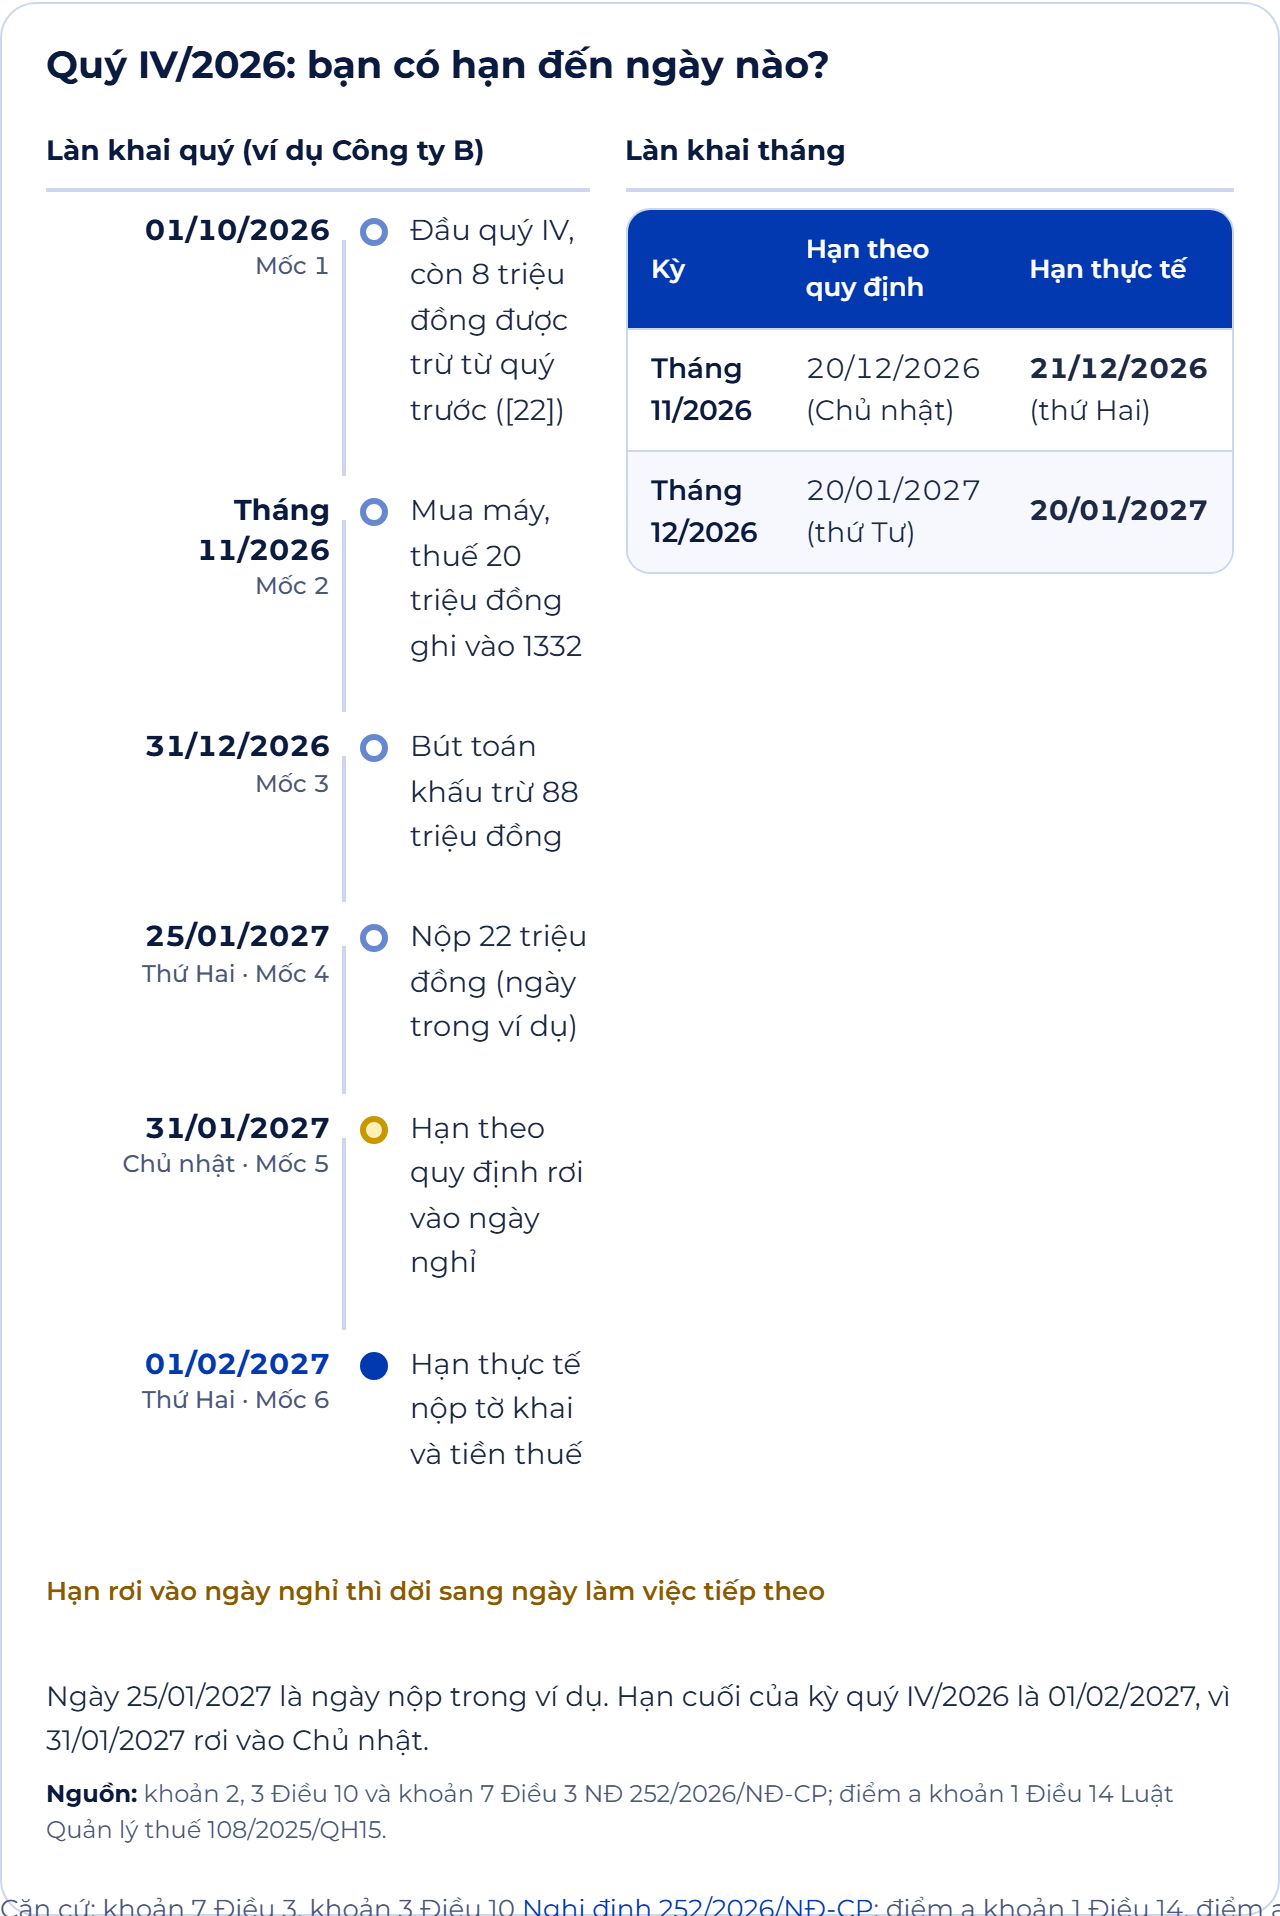
Căn cứ: khoản 7 Điều 3, khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP; điểm a khoản 1 Điều 14, điểm a khoản 2 Điều 16 Luật Quản lý thuế 108/2025/QH15.
Được hoàn thuế và được giảm thuế khác nhau ra sao?
Khác ở chỗ ghi vào đâu: tiền hoàn thuế đầu vào chỉ làm giảm TK 133, còn số thuế được giảm ghi vào thu nhập khác (TK 711).
Khi nhận tiền hoàn thuế đầu vào:
- Nợ 111, 112: tiền hoàn nhận về.
- Có 1331, 1332: cùng số. Thuế đầu vào đã được trả bằng tiền, nên không còn để trừ.
Khi thuế phải nộp được giảm:
- Nợ 33311 (nếu trừ vào số phải nộp) hoặc Nợ 111, 112 (nếu nhận tiền): số được giảm.
- Có 711: cùng số. Khoản được giảm là thu nhập khác của doanh nghiệp.
Tiền hoàn chỉ làm giảm 133, không ghi vào thu nhập. Nếu chỉ được hoàn một phần, phần còn lại vẫn nằm ở dư Nợ 133 cho đến khi kê khai theo thông báo không hoàn (mục 6). Bạn so tiền hoàn về với [42] của kỳ đề nghị là thấy ngay phần treo này.
Hàng áp thuế suất 8% thì ghi thế nào? Mức 8% áp dụng cho hàng đủ điều kiện đến hết 31/12/2026. Bạn ghi Có 33311 theo đúng thuế trên hóa đơn, thông thường không qua TK 711. Đến đầu tháng 11/2026, chưa có văn bản kéo dài mức 8% sang năm 2027. Bạn nhớ theo dõi trước khi lập hóa đơn từ 01/01/2027. Trên tờ khai, hàng 8% kê khai theo hướng dẫn của văn bản giảm thuế đang áp dụng.
Để bạn tra nhanh, bảng dưới đây gom chiều Nợ, Có của bốn tài khoản thuế cho từng nghiệp vụ ở trên. Ngay sau đó, chúng mình ghép tất cả vào một ví dụ.
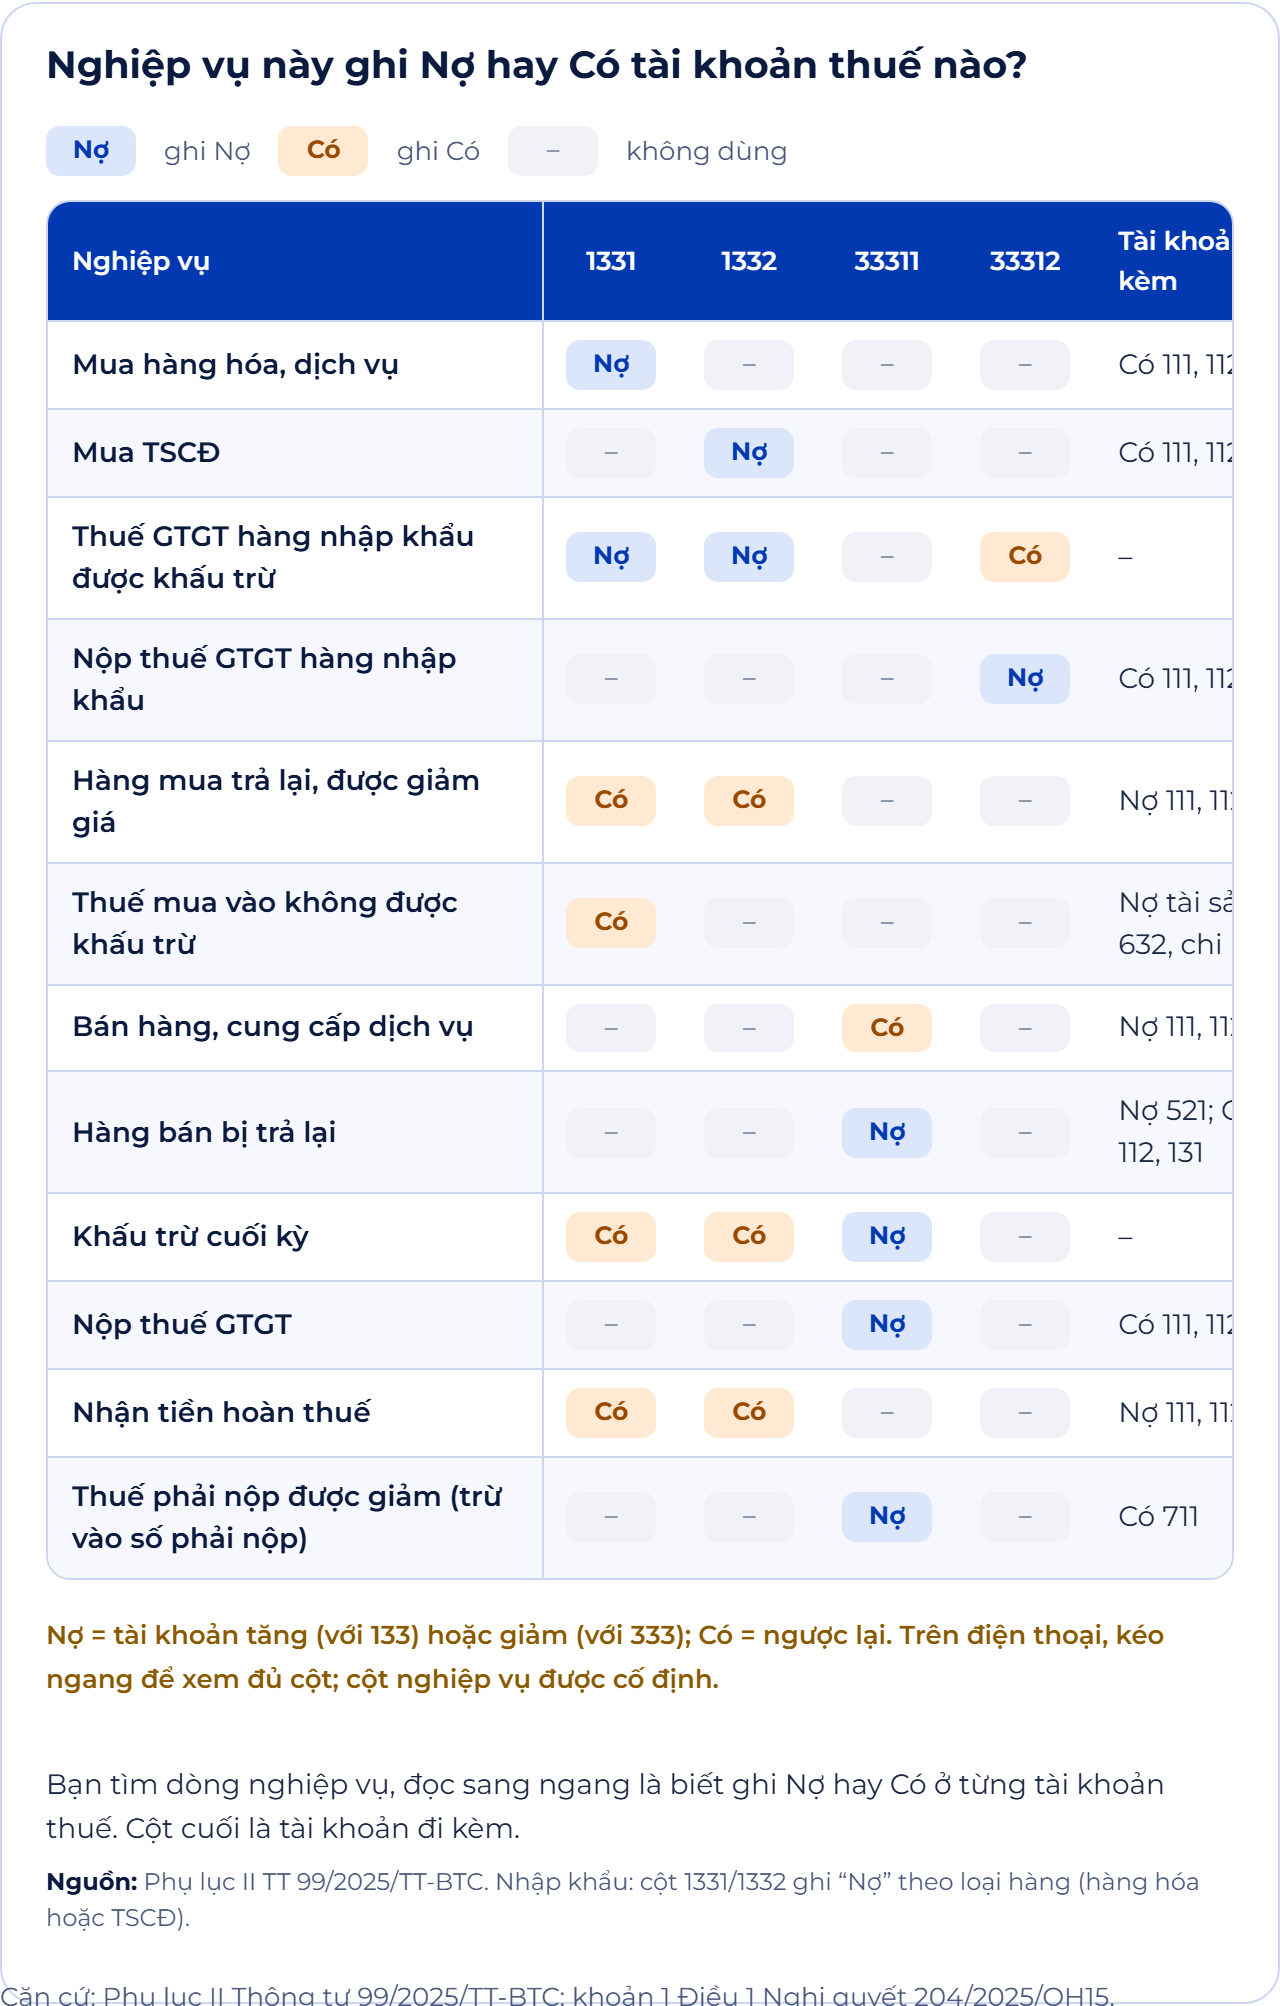
Căn cứ: Phụ lục II Thông tư 99/2025/TT-BTC; khoản 1 Điều 1 Nghị quyết 204/2025/QH15.
4. Ví dụ hạch toán nộp thuế GTGT quý IV/2026: số phải nộp tính ra sao?
Đọc từng bút toán riêng lẻ thì dễ, ghép lại thành một quý mới là chỗ dễ rối. Cùng làm một ví dụ nhé. Giả sử công ty bạn, gọi là Công ty B, có tình hình như sau:
- Khai thuế theo quý, áp dụng Thông tư 99/2025, thuế suất 10%, không thuộc nhóm giảm thuế.
- Đầu vào đủ điều kiện khấu trừ: hàng mua chịu theo hợp đồng thanh toán sau, hoặc đã trả không dùng tiền mặt trước khi khai.
- Không có hàng nhập khẩu.
- Đầu quý, TK 1331 còn dư Nợ 8.000.000 đồng, là thuế chưa trừ hết từ quý trước.
Trong quý IV/2026, công ty có năm bút toán:
| Nghiệp vụ | Định khoản | Số tiền (đồng) | Vì sao ghi vậy |
|---|---|---|---|
| (1) Mua hàng nhập kho | Nợ 156 / Nợ 1331 / Có 331 | 600.000.000 / 60.000.000 / 660.000.000 | Thuế được trừ tách khỏi giá hàng |
| (2) Mua máy tháng 11 | Nợ 211 / Nợ 1332 / Có 112 | 200.000.000 / 20.000.000 / 220.000.000 | Thuế của TSCĐ theo dõi riêng ở 1332 |
| (3) Bán hàng trong quý | Nợ 131 / Có 511 / Có 33311 | 1.210.000.000 / 1.100.000.000 / 110.000.000 | Thuế thu hộ tách khỏi doanh thu |
| (4) Khấu trừ 31/12/2026 | Nợ 33311 / Có 1331 / Có 1332 | 88.000.000 / 68.000.000 / 20.000.000 | Dùng hết đầu vào để trừ đầu ra |
| (5) Nộp ngày 25/01/2027 | Nợ 33311 / Có 112 | 22.000.000 / 22.000.000 | Trả phần thuế còn lại |
Số ở bút toán (4) và (5) đến từ đâu? Chúng mình tính từng bước:
- Cộng thuế đầu vào được khấu trừ: 8.000.000 (quý trước) + 60.000.000 (hàng) + 20.000.000 (máy) = 88.000.000 đồng. Trong đó 1331 là 68.000.000, 1332 là 20.000.000.
- Lấy thuế đầu ra: 110.000.000 đồng.
- So hai số: đầu vào 88.000.000 nhỏ hơn đầu ra, nên được trừ hết 88.000.000 đồng.
- Tính số phải nộp: 110.000.000 − 88.000.000 = 22.000.000 đồng.
- Đối chiếu tờ khai: ngày 31/12/2026, trước khi nộp tiền, dư Có 33311 là 22.000.000 = [40]. Dư Nợ 133 là 0 = [43].
Nếu doanh thu thấp hơn thì sao? Giả sử doanh thu chỉ 600.000.000 đồng, thuế đầu ra là 60.000.000 đồng. Bạn chỉ được trừ 60.000.000 đồng, ghi Nợ 33311 / Có 1331: 60.000.000. Dư Nợ 133 còn 88.000.000 − 60.000.000 = 28.000.000 đồng. Không đề nghị hoàn thì [43] = 28.000.000 đồng, chuyển sang quý I/2027. Kỳ này không có bút toán nộp thuế.
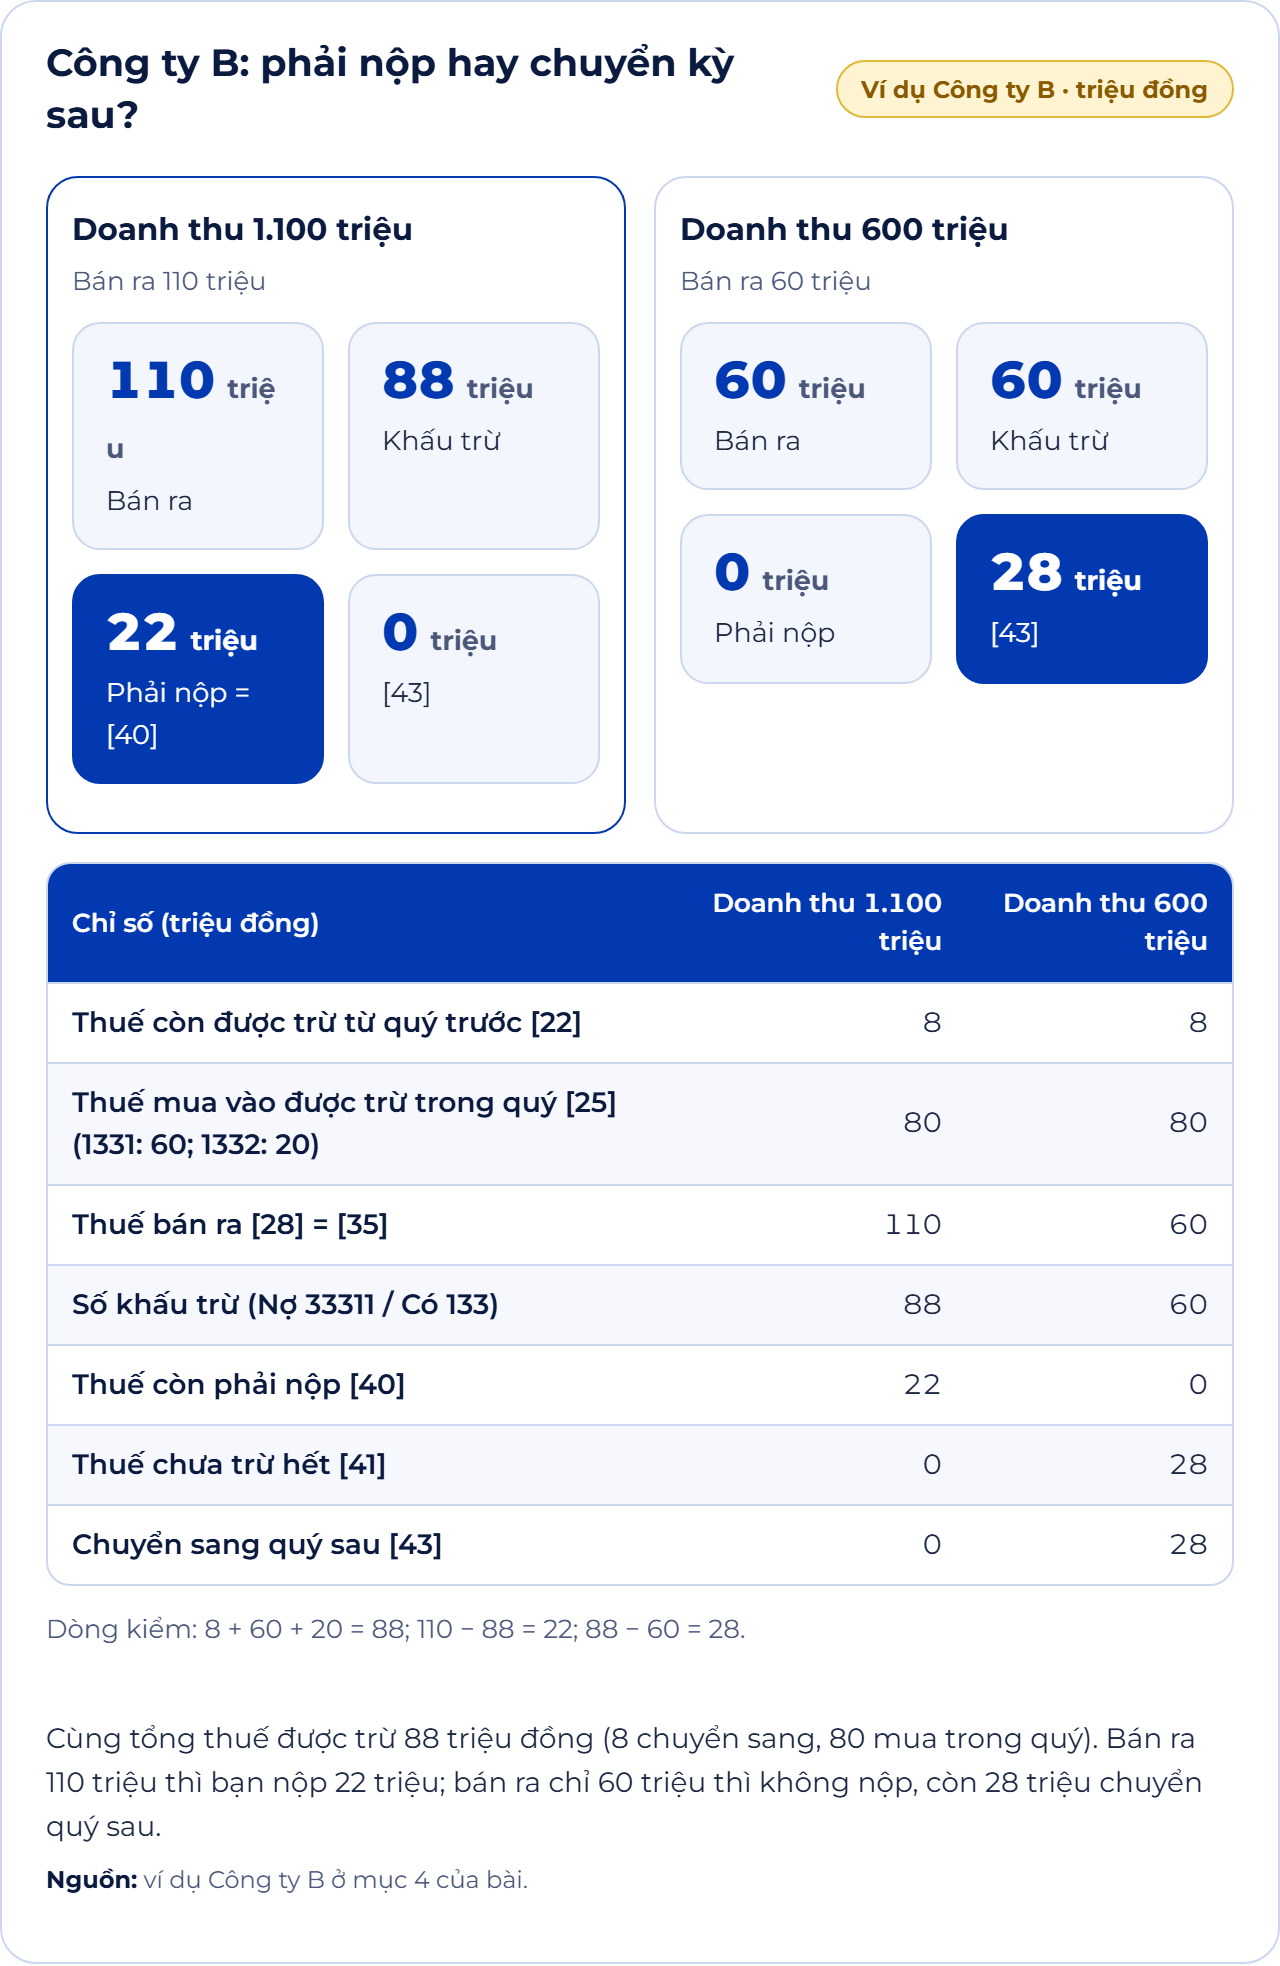
Bạn giữ giúp chúng mình hai con số 88.000.000 và 22.000.000 đồng. Ở mục sau, chúng mình dùng chính chúng để kiểm ngược từ tờ khai về sổ.
5. Số trên sổ lên tờ khai thuế GTGT 01/GTGT thế nào, kiểm gì trước khi nộp?
Sổ đã xong, bạn mở tờ khai và tự hỏi: “Số nào điền vào ô nào?” Quý IV/2026 dùng mẫu 01/GTGT ban hành kèm Thông tư 89/2026/TT-BTC. Mẫu này áp dụng từ kỳ tháng 7/2026 hoặc quý III/2026.
Mỗi số dư, số phát sinh trên sổ đi vào một chỉ tiêu cố định:
| Số liệu trên sổ | Chỉ tiêu | Nghĩa là | Công ty B |
|---|---|---|---|
| Dư Nợ 133 đầu kỳ | [22] | Thuế còn được trừ từ kỳ trước | 8.000.000 |
| Phát sinh Nợ 133 đủ điều kiện | [25] | Thuế mua vào được trừ kỳ này | 80.000.000 |
| Phát sinh Có 33311 | [28] = [35] | Thuế bán ra | 110.000.000 |
| Đầu ra trừ đầu vào kỳ này | [36] | Thuế phát sinh trong kỳ = [35] − [25] | 30.000.000 |
| Dư Có 33311 sau khấu trừ | [40] | Thuế còn phải nộp | 22.000.000 |
| Dư Nợ 133 sau khấu trừ | [43] | Còn được trừ, chuyển kỳ sau | 0 |
Số phải nộp trên tờ khai tính theo công thức sau:
- [40a] = [36] − [22] + [37] − [38] − [39a], khi kết quả từ 0 trở lên.
- [40] = [40a] − [40b].
- Kết quả âm thì [40a] = 0, phần chênh ghi vào [41]. Khi đó [43] = [41] − [42].
Nhìn công thức thấy rối? Chúng mình nói đơn giản thế này. [37] là điều chỉnh giảm số thuế còn được khấu trừ của các kỳ trước, ví dụ đầu vào đã khai nay phải rút bớt. Số phải nộp vì thế tăng, hoặc số chuyển kỳ sau giảm. [38] là điều chỉnh tăng, ví dụ hóa đơn mua vào kỳ trước bị sót. Số phải nộp vì thế giảm, hoặc số chuyển kỳ sau tăng. [41] là thuế chưa khấu trừ hết kỳ này, [42] là phần bạn đề nghị hoàn. [39a], [40b] ít gặp; kỳ nào có thì bạn đọc ghi chú của chính chỉ tiêu đó trên mẫu.
Với Công ty B: [40a] = 30.000.000 − 8.000.000 = 22.000.000 đồng, đúng bằng dư Có 33311.
Nếu bạn cần đi qua từng ô của tờ khai, chúng mình có bài cách ghi tờ khai 01/GTGT theo từng chỉ tiêu.
Đang khai tháng và muốn chuyển sang khai quý khi đủ điều kiện? Bạn gửi mẫu 01/ĐK-TĐKTT. Hạn chậm nhất là 31/01 của năm bắt đầu khai quý.
Bốn phép kiểm nhanh giữa sổ và tờ khai
Trước khi ký, bạn làm bốn phép kiểm này trên bản nháp tờ khai.
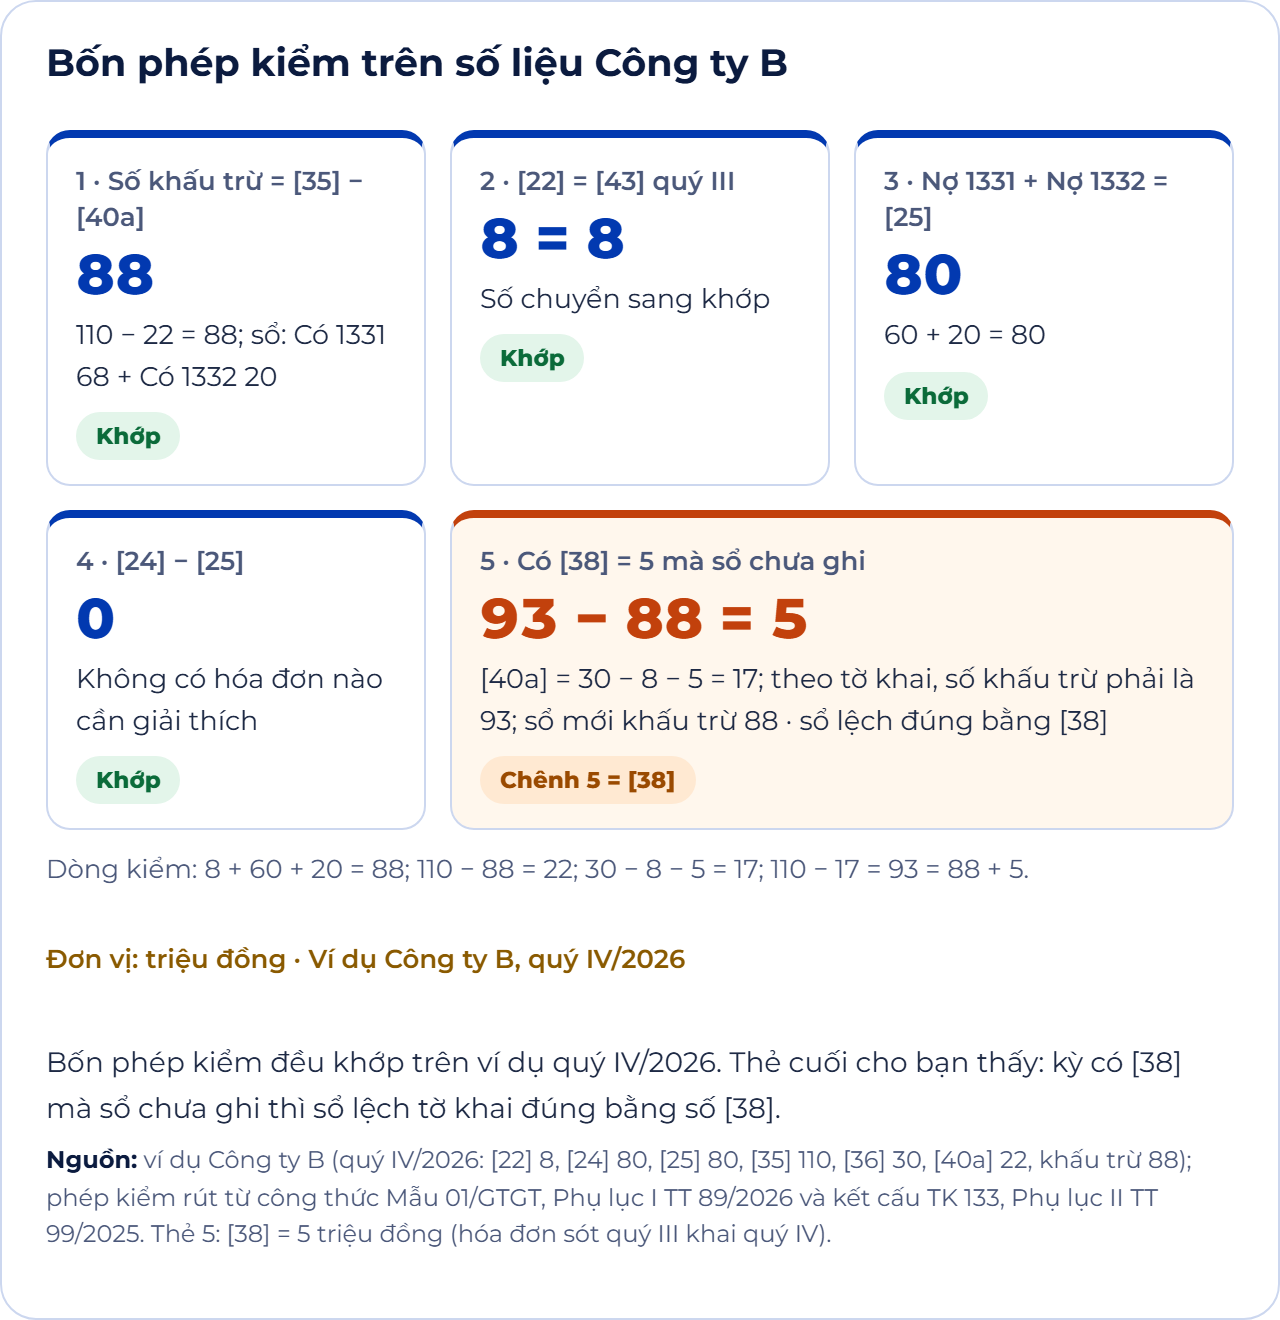
- Số khấu trừ bằng [35] − [40a]. Áp dụng khi kỳ không có [40b], [39a], và [37], [38] bằng 0 hoặc đã ghi vào sổ 133. Công ty B: 110.000.000 − 22.000.000 = 88.000.000 đồng. Ở trường hợp doanh thu thấp, [40a] = 0 nên khấu trừ bằng [35] = 60.000.000 đồng.
- [22] kỳ này bằng [43] kỳ trước. So tiếp với dư Nợ 133 đầu kỳ; phần chênh là số đề nghị hoàn chưa nhận. Cuối kỳ, dư Nợ 133 bằng [43] cộng các khoản đã đề nghị hoàn mà ngân sách chưa trả.
- Nợ 1331 cộng Nợ 1332 bằng [25]. Chỉ cộng phần đủ điều kiện, không tính khoản điều chỉnh khai ở [37]/[38]. Mẫu không có chỉ tiêu riêng cho thuế TSCĐ, nên [25] gồm cả hai. Công ty B: 60.000.000 + 20.000.000 = 80.000.000 đồng.
- Giải thích được chênh lệch [24] và [25]. [24] là thuế GTGT của hàng hóa, dịch vụ mua vào, [25] là phần được khấu trừ kỳ này. Nếu [24] lớn hơn, phần chênh phải ứng với các hóa đơn không đủ điều kiện. Thuế của các hóa đơn này phải được ghi vào tài sản, chi phí hoặc kết chuyển khỏi 1331.
Sổ lệch tờ khai đúng bằng [38]: có phải bạn làm sai?
Chưa chắc tờ khai sai. Phép kiểm 1 có thể báo lệch dù tờ khai đúng. Giả sử Công ty B tìm thấy một hóa đơn mua vào của quý III/2026 bị sót, thuế 5.000.000 đồng, và khai vào [38] quý IV.
Khi đó [40a] = 30.000.000 − 8.000.000 − 5.000.000 = 17.000.000 đồng. Có hai khả năng:
- Hóa đơn đã ghi Nợ 1331 trong quý IV. Dư Nợ 133 trước khấu trừ là 88.000.000 + 5.000.000 = 93.000.000 đồng. Khấu trừ = 110.000.000 − 17.000.000 = 93.000.000 đồng. Định khoản: Nợ 33311: 93.000.000 / Có 1331: 73.000.000 / Có 1332: 20.000.000. Sổ khớp tờ khai.
- Hóa đơn chưa ghi sổ. Sổ vẫn khấu trừ 88.000.000 đồng, dư Có 33311 là 22.000.000. Tờ khai ghi [40] là 17.000.000. Chênh đúng 5.000.000 đồng, bằng [38]: sổ thiếu một bút toán, tờ khai không sai.
Sáu dấu hiệu số dư bất thường trên TK 133 và 33311
Trước khi lật từng hóa đơn, bạn thử đọc chiều số dư. Sáu dấu hiệu dưới đây thường chỉ thẳng tới chỗ sai.
- TK 133 dư Có. Số dư sai chiều. Thường do khấu trừ vượt, ghi giảm thuế đầu vào hai lần, hoặc hàng mua kỳ trước được giảm giá, trả lại sau khi thuế đã trừ hết.
- TK 33311 dư Nợ. TK 333 có thể dư Nợ trong trường hợp cá biệt: nộp thừa, hoặc số đã nộp được xét miễn, giảm, hoàn mà chưa thực hiện. Không thuộc các trường hợp đó thì bạn kiểm khấu trừ vượt đầu ra.
- Dư Nợ 133 tăng đều nhiều kỳ dù vẫn có doanh thu chịu thuế. Soát thuế chưa kết chuyển, thuế dùng chung chưa phân bổ, số chờ hoàn và bút toán khấu trừ chưa chạy.
- Dư Nợ 133 lớn sau khi mua TSCĐ. Có thể bình thường. Xem chi tiết 1332 trước khi kết luận.
- 1332 dư Có trong khi tổng 133 vẫn dư Nợ. Thường do bút toán khấu trừ đã ghi Có 1332 nhiều hơn số từng ghi Nợ 1332. Tổng trông bình thường nên lỗi này hay lọt.
- 33312 còn dư Có sau kỳ có hàng nhập khẩu. Thường là chứng từ nộp thuế nhập khẩu chưa vào sổ, hoặc khoản đã nộp bị ghi nhầm sang 33311.
Cuối kỳ nên làm gì trước, gì sau?
Bút toán khấu trừ phải chạy trên số đã sạch. Vì vậy, soát hóa đơn làm trước, lập tờ khai làm sau cùng. Bảng tám bước dưới đây đi đúng thứ tự đó, mỗi bước ghi rõ cần đối chiếu với gì.
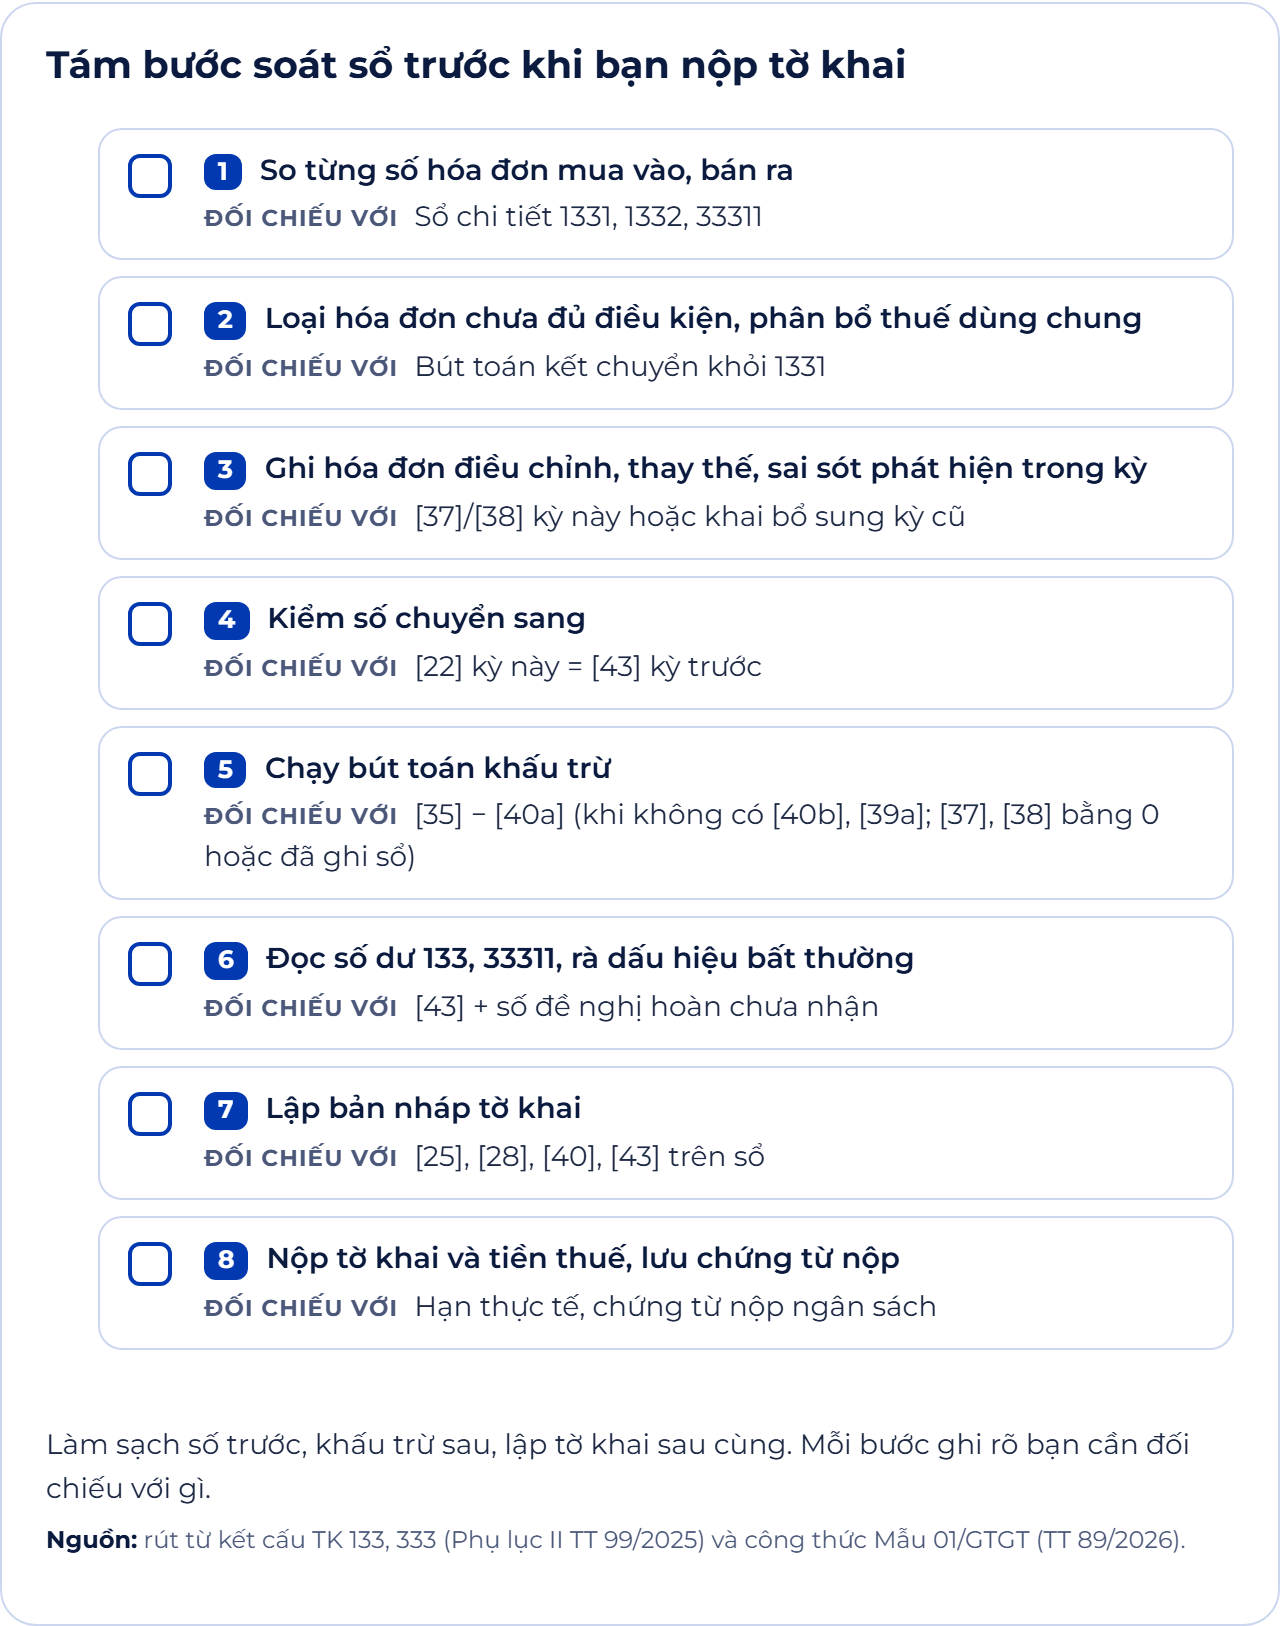
Gặp tình huống ngoài ví dụ, bạn đọc ghi chú trên mẫu 01/GTGT hoặc hỏi cơ quan thuế quản lý.
Căn cứ: khoản 1 Điều 100, điểm b.2.2 khoản 1 Điều 19 và Phụ lục I (Mẫu 01/GTGT) Thông tư 89/2026/TT-BTC; Phụ lục II Thông tư 99/2025/TT-BTC; điểm đ khoản 1 Điều 14 Luật Thuế GTGT 48/2024/QH15.
Kiểm xong mà số vẫn lệch? Mục tiếp theo, chúng mình đi qua những lỗi hay gặp làm số lệch.
6. Số bị lệch thì lỗi thường ở đâu và sửa thế nào?
Tin tốt là chín trong mười lỗi dưới đây để lại dấu vết trên sổ; riêng lỗi 8 (nhầm hạn nộp) thì không. Biết dấu vết, bạn tìm ra lỗi từ số dư mà không phải lật lại từng hóa đơn.
- Cộng thuế vào giá mua. Tách phần thuế đủ điều kiện về TK 1331, rồi soát lại số đã khai đầu vào của kỳ đó.
- Nộp tiền trước khi khấu trừ. Bổ sung bút toán Nợ 33311 / Có 1331, 1332 theo bảng tính, rồi đối chiếu khoản đã nộp.
- Khấu trừ vượt thuế đầu ra. Tính lại giới hạn khấu trừ; giữ phần đầu vào còn lại ở dư Nợ 133 để chuyển kỳ sau.
- Ghi thuế TSCĐ vào 1331. Chuyển sang 1332. Phép kiểm 3 không bắt được lỗi này, vì [25] gộp cả hai tài khoản.
- Giữ lại thuế không được khấu trừ trong 133. Kết chuyển sang tài sản, giá vốn hoặc chi phí theo đúng chỗ món hàng đang nằm.
- Chọn sai kỳ sửa đầu vào. Xem cách chọn kỳ ở tiểu mục “Khai sót hóa đơn kỳ trước thì sửa ở kỳ nào?” bên dưới.
- Ghi phần thuế được giảm (10% xuống 8%) vào TK 711. Thông thường chỉ ghi Có 33311 theo thuế trên hóa đơn.
- Lấy 31/01/2027 làm hạn quý IV. Hạn thực tế của cả tờ khai và tiền thuế là 01/02/2027.
- Khấu trừ trước, kết chuyển sau. Phần thuế không được trừ đã bị dùng để bù đầu ra, nên số phải nộp bị thấp. Xóa bút toán khấu trừ, chạy lại theo thứ tự: kết chuyển, phân bổ, khấu trừ.
- Khấu trừ cả số đang chờ hoàn. Phần đã đề nghị hoàn bị đem bù đầu ra kỳ sau. Khi tiền hoàn về, 133 sẽ dư Có.
Bảng dưới đây cho bạn biết mỗi lỗi để lại dấu vết gì và phép kiểm nào phát hiện được.
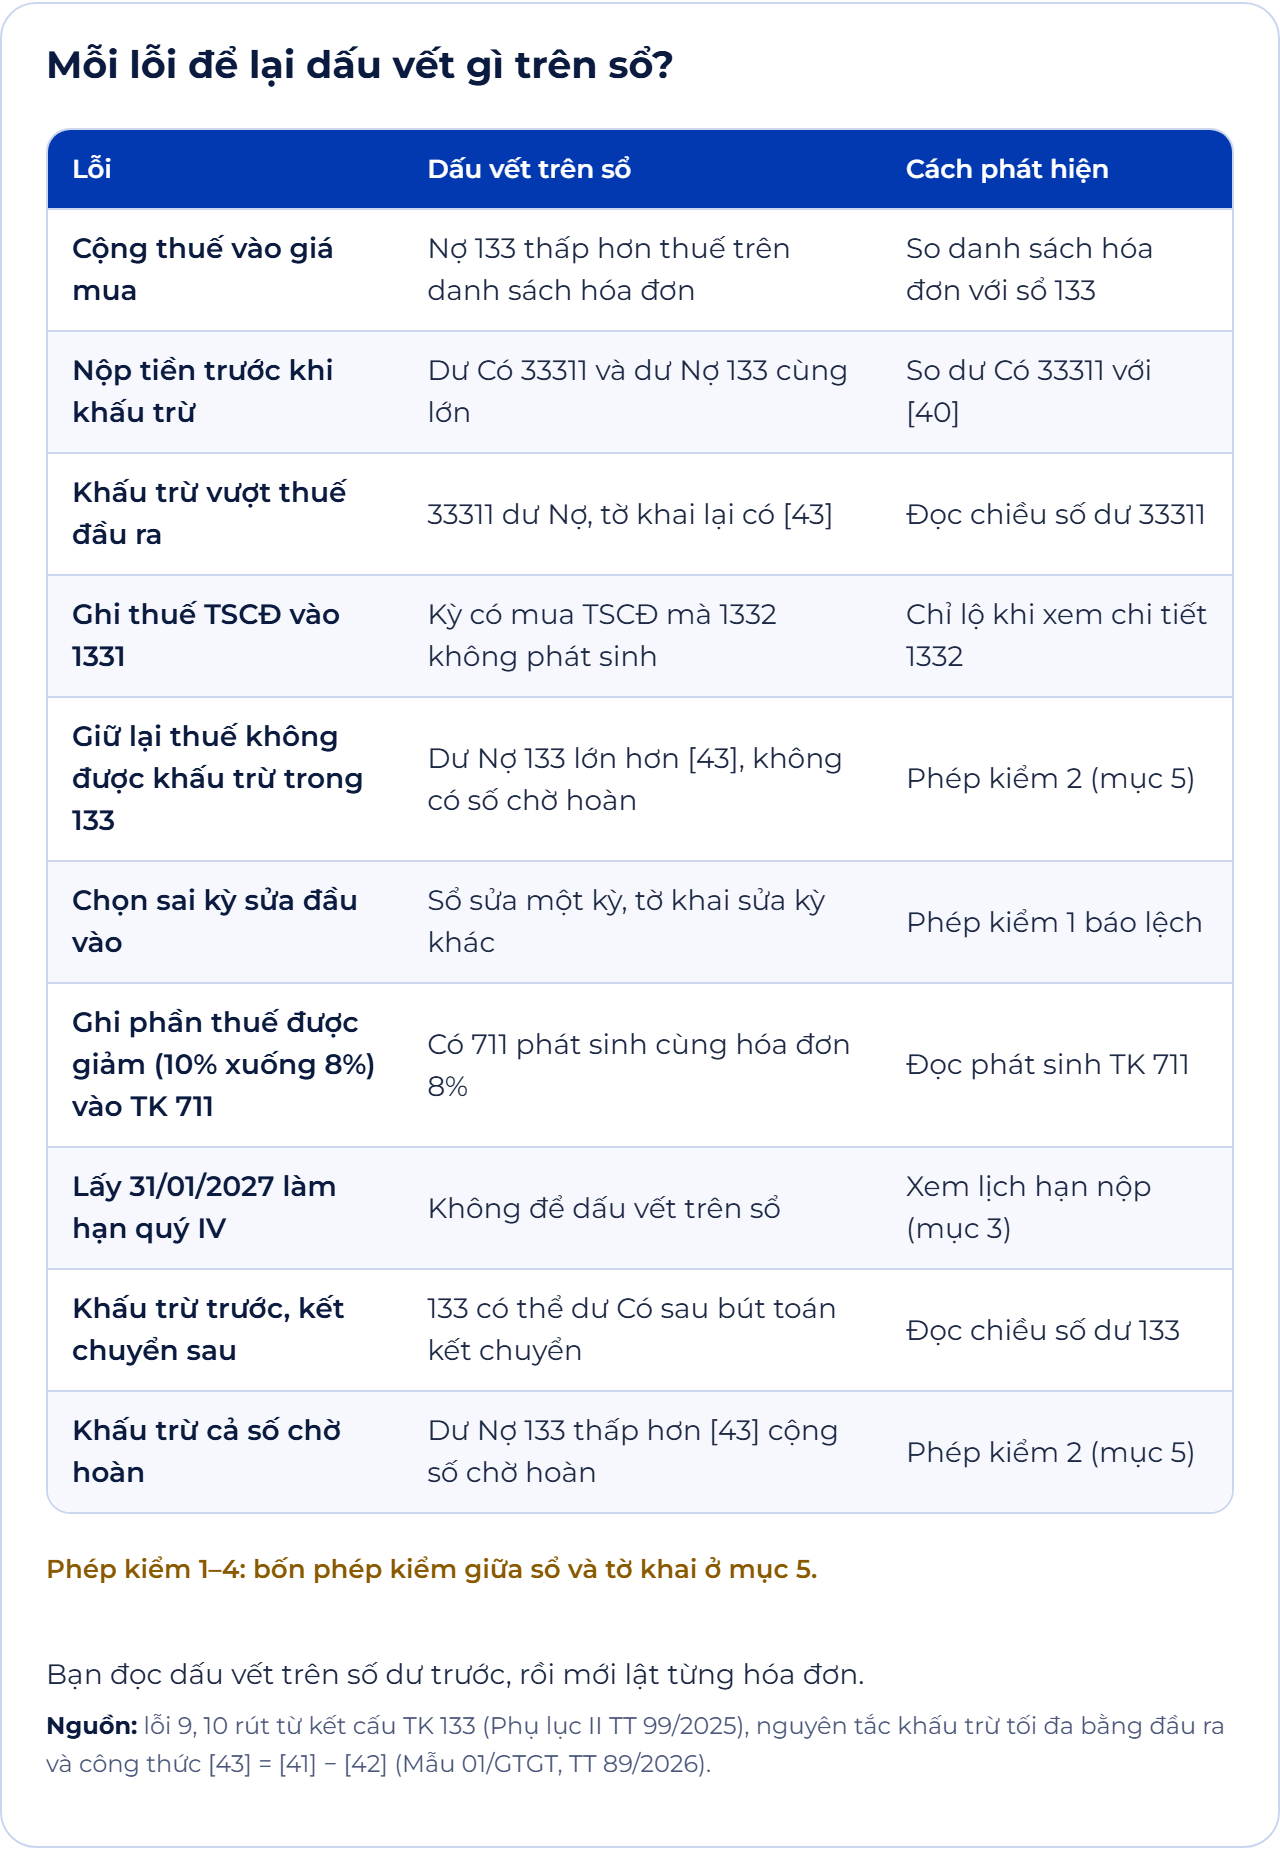
Với khoản giảm thuế đầu vào, bạn xem thêm hạch toán điều chỉnh giảm thuế GTGT được khấu trừ. Nếu bị truy thu, có bài truy thu thuế GTGT và cách hạch toán.
Khai sót hóa đơn kỳ trước thì sửa ở kỳ nào?
Tình huống này hay gặp khi khóa sổ. Mỗi hóa đơn sai kỳ thật ra có hai câu hỏi riêng: sửa tờ khai ở kỳ nào (theo luật thuế) và sửa sổ ở kỳ nào (theo chế độ kế toán). Hai trường hợp đầu dưới đây áp dụng khi chưa có quyết định kiểm tra, thanh tra.
Sai sót làm giảm thuế phải nộp, hoặc chỉ đổi số chuyển kỳ sau: khai ở kỳ phát hiện. Giả sử một hóa đơn mua vào tháng 11/2026 bị sót, đến quý I/2027 mới phát hiện. Bạn khai vào [38] quý I/2027, không khai bổ sung quý IV/2026.
Về sổ, số tiền nhỏ thì nhiều đơn vị ghi vào kỳ nhận hóa đơn. Số tiền trọng yếu hoặc ảnh hưởng báo cáo tài chính đã lập thì xử lý như sai sót kỳ trước, và bạn nên trao đổi với kế toán trưởng.
Sai sót làm tăng thuế phải nộp hoặc giảm số được hoàn: khai bổ sung kỳ có sai sót. Ví dụ, bạn đã khấu trừ một hóa đơn không đủ điều kiện trong quý IV/2026. Bạn phải khai bổ sung quý IV/2026, nộp thêm thuế và tiền chậm nộp nếu có. Thời hạn khai bổ sung là 05 năm, tính từ ngày hết hạn nộp hồ sơ của kỳ sai sót. Việc khai bổ sung phải làm trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra.
Nhận hóa đơn điều chỉnh, thay thế của nhà cung cấp cho hàng mua kỳ trước. Trước hết, bạn xác định hóa đơn đó có thuộc khoản 5 Điều 10 Thông tư 91/2026/TT-BTC không. Nếu thuộc, bạn khai [37]/[38] ở kỳ nhận hóa đơn, không khai bổ sung. Đọc thêm về kê khai hóa đơn điều chỉnh giảm và hóa đơn thay thế cùng kỳ, khác kỳ.
Nhận kết luận thanh tra, kiểm tra hoặc thông báo không hoàn thuế làm đổi số được khấu trừ chuyển kỳ sau. Không khai bổ sung. Bạn kê khai vào kỳ nhận kết luận, quyết định hoặc thông báo đó.
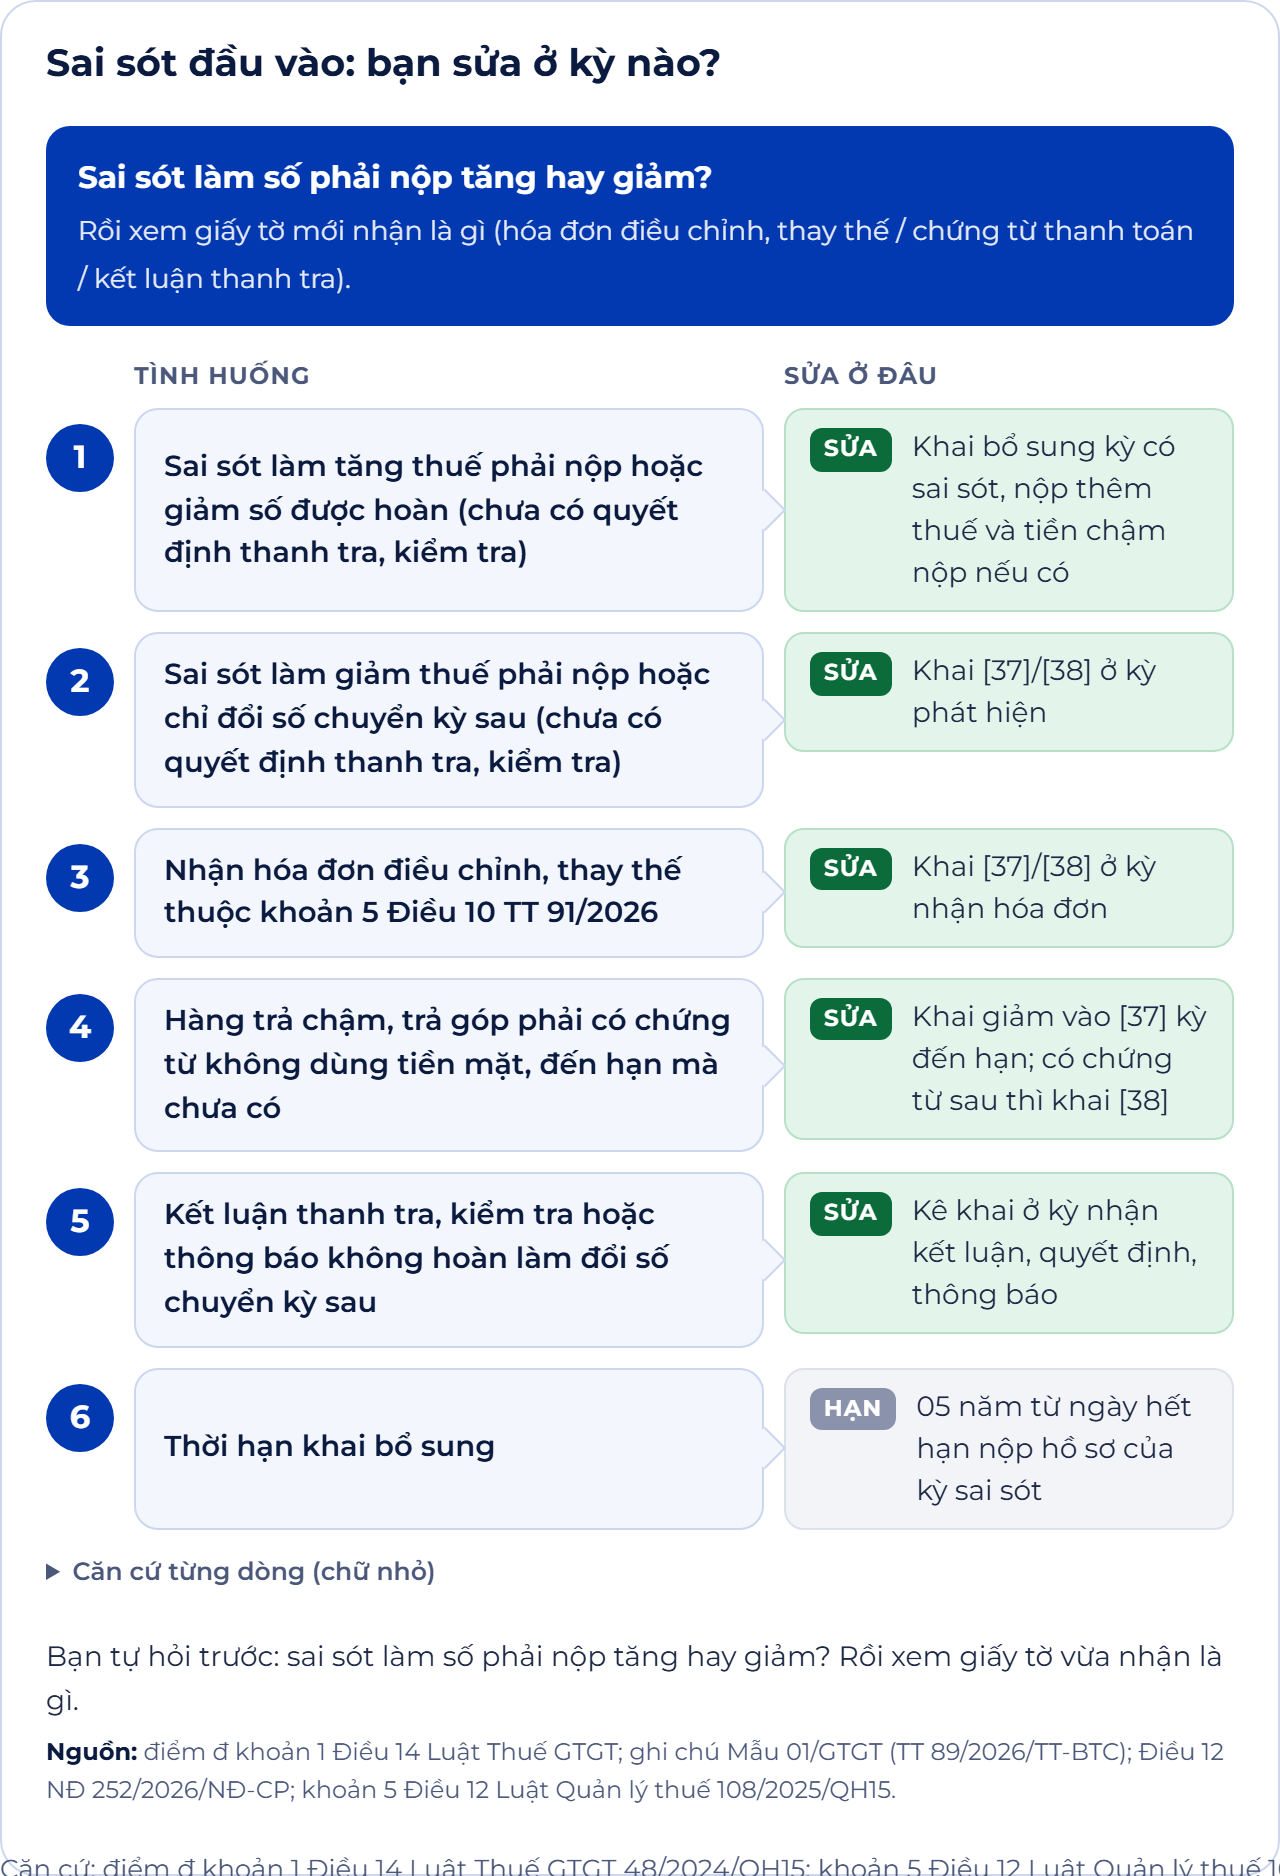
Căn cứ: điểm đ khoản 1 Điều 14 Luật Thuế GTGT 48/2024/QH15; khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15; Điều 12 Nghị định 252/2026/NĐ-CP; khoản 5 Điều 10 Thông tư 91/2026/TT-BTC; ghi chú Mẫu 01/GTGT, Phụ lục I Thông tư 89/2026/TT-BTC.
Sáu mẹo giữ sổ 133, 33311 khớp tờ khai qua các kỳ
Sửa được lỗi rồi, làm sao để kỳ sau không gặp lại? Đây là sáu thói quen chúng mình thấy rất đáng giữ.
1. Thêm cột “kỳ khai” cạnh từng hóa đơn mua vào trong sổ chi tiết 1331, 1332. Hóa đơn ghi sổ một kỳ mà khai kỳ khác thì cột này giải thích ngay phần chênh ở phép kiểm 3.
Cơ sở: điểm đ khoản 1 Điều 14 Luật Thuế GTGT.
2. Lập lịch đến hạn của hàng trả chậm, trả góp theo ngày thanh toán trong hợp đồng. Đến hạn mà chưa có chứng từ thanh toán không dùng tiền mặt thì khai giảm vào [37] kỳ đó.
Cơ sở: ghi chú Mẫu 01/GTGT, Phụ lục I Thông tư 89/2026.
3. Đánh dấu tài sản Chính phủ quy định riêng trước khi ghi 1332, như TSCĐ phục vụ người lao động, tài sản góp vốn, ô tô chở người từ 09 chỗ ngồi trở xuống. Với các tài sản này, bạn đọc điều kiện tại Nghị định 181/2025/NĐ-CP (bản đã sửa đổi, bổ sung) trước.
Cơ sở: điểm g khoản 1 Điều 14 Luật Thuế GTGT.
4. Theo dõi riêng số đã đề nghị hoàn, bằng sổ phụ hoặc mã đối tượng trong TK 133. Phép kiểm 2 và việc loại số chờ hoàn khỏi bút toán khấu trừ khi đó chỉ mất một phút.
Cơ sở: kết cấu TK 133, Phụ lục II Thông tư 99/2025.
5. Rà các mã hàng đang để thuế suất 8% trong tháng 12/2026, chuẩn bị thuế suất áp từ 01/01/2027 theo văn bản có hiệu lực lúc đó. Hóa đơn đầu năm sai thuế suất kéo theo hóa đơn điều chỉnh và sửa cả 33311.
Cơ sở: khoản 1 Điều 1 Nghị quyết 204/2025/QH15.
6. Lưu một trang đối chiếu sổ – tờ khai cùng hồ sơ khai của kỳ: số dư 133, 33311, các chỉ tiêu [22], [25], [40], [43] và lý do từng khoản chênh. Thời hạn khai bổ sung là 05 năm, nên trang này còn dùng khi giải trình.
Cơ sở: khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15.
7. Làm trên phần mềm kế toán cần lưu ý gì?
Nhiều lỗi ở mục 6 sinh ra từ thiết lập ban đầu, không phải lúc nhập chứng từ. Dù bạn dùng phần mềm nào, có ba việc nên làm một lần:
- Gắn tài khoản thuế mặc định theo loại tài sản, chi phí, trong đó TSCĐ về 1332.
- Đặt thứ tự chạy cuối kỳ: kết chuyển, phân bổ, rồi mới khấu trừ.
- In bảng kê mua vào, bán ra để so từng số hóa đơn với danh sách trên hệ thống hóa đơn điện tử của cơ quan thuế.
FTS Accounting có phân hệ Thuế GTGT với bảng kê mua vào, bán ra và tờ khai thuế. Phân hệ tổng hợp số liệu mua, bán để kiểm tra, lập báo cáo thuế và cho tra ngược về chứng từ nguồn khi cần đối chiếu.
Câu hỏi thường gặp
Nộp thuế GTGT thì ghi Nợ 3331 hay 33311?
Bạn ghi Nợ 33311 cho thuế GTGT đầu ra phải nộp. Phụ lục II Thông tư 99/2025 hướng dẫn bút toán nộp thuế ở cấp TK 3331, còn khi ghi sổ, bạn chi tiết đến tài khoản cấp 3: 33311 hoặc 33312.
Căn cứ: Phụ lục II Thông tư 99/2025/TT-BTC.
Quý IV/2026 thì hạn nộp là ngày nào?
Là 01/02/2027, cho cả tờ khai và tiền thuế, vì 31/01/2027 rơi vào Chủ nhật. Nếu doanh nghiệp bạn được gia hạn bằng văn bản riêng, bạn theo văn bản đó.
Căn cứ: khoản 7 Điều 3, khoản 3 Điều 10 Nghị định 252/2026; điểm a khoản 1 Điều 14 Luật Quản lý thuế 108/2025.
Đầu vào lớn hơn đầu ra thì có phải nộp thuế không?
Không bạn nhé. Khi thuế đầu vào đủ điều kiện khấu trừ lớn hơn thuế đầu ra, kỳ đó không phát sinh số phải nộp. Phần chưa trừ hết chuyển sang kỳ sau.
Căn cứ: điểm a khoản 1 Điều 11, điểm đ khoản 1 Điều 14 Luật Thuế GTGT.
Hàng giảm thuế suất 8% có phải ghi vào TK 711 không?
Thông thường là không. Mức 8% áp dụng cho hàng đủ điều kiện đến hết 31/12/2026. Thuế đầu ra đã ghi Có 33311 theo mức 8% trên hóa đơn, nên không có khoản “thuế được giảm” để ghi thu nhập khác.
Căn cứ: khoản 1 Điều 1 Nghị quyết 204/2025/QH15.
Vì sao dư Nợ TK 133 của mình không bằng chỉ tiêu [43]?
Hai số này không phải lúc nào cũng bằng nhau. Dư Nợ 133 còn gồm số được hoàn mà ngân sách chưa trả. Khi đối chiếu, dư Nợ 133 bằng [43] cộng số đề nghị hoàn chưa nhận.
Căn cứ: Phụ lục II Thông tư 99/2025/TT-BTC.
Căn cứ pháp lý
- Luật Thuế giá trị gia tăng 48/2024/QH15, bản hợp nhất 12/VBHN-VPQH năm 2026: ban hành 26/11/2024; hiệu lực 01/7/2025.
- Luật Quản lý thuế 108/2025/QH15: ban hành 10/12/2025; hiệu lực 01/7/2026.
- Nghị định 252/2026/NĐ-CP quy định chi tiết Luật Quản lý thuế: ban hành 30/6/2026; hiệu lực 01/7/2026.
- Thông tư 99/2025/TT-BTC – Chế độ kế toán doanh nghiệp: ban hành 27/10/2025; hiệu lực 01/01/2026.
- Thông tư 89/2026/TT-BTC, Phụ lục I có mẫu 01/GTGT: ban hành 30/6/2026; hiệu lực 01/7/2026.
- Thông tư 91/2026/TT-BTC quy định một số điều của Luật Quản lý thuế và Nghị định 254/2026/NĐ-CP về hóa đơn, chứng từ điện tử: ban hành 30/6/2026; hiệu lực 01/7/2026.
- Nghị quyết 204/2025/QH15 về giảm thuế GTGT (nội dung được chú thích trong bản hợp nhất Luật Thuế GTGT): ban hành 17/6/2025; hiệu lực 01/7/2025 đến hết 31/12/2026.
Tình trạng hiệu lực kiểm tra ngày 11/11/2026.
Nội dung trên mang tính tham khảo. Khi áp dụng, bạn đối chiếu văn bản gốc hoặc hỏi cơ quan thuế quản lý.