Share
 Share
 Copy
Cách ghi tờ khai 01/GTGT từ kỳ tháng 7/2026, quý III/2026 theo mẫu tại Thông tư 89/2026/TT-BTC khó ở chỗ số trên tờ khai phải nối được về sổ và hóa đơn, hơn là ở từng ô. Sát ngày 20, giám đốc hỏi vì sao số phải nộp khác số trên sổ, trong khi một hóa đơn điều chỉnh của nhà cung cấp chưa rõ đưa vào kỳ nào. Bài đi thẳng vào chỗ hay sai, năm cặp số cần khớp giữa tờ khai, sổ 1331, 33311, 511 và bảng kê, ví dụ có số và checklist 15 phút trước khi nộp.
1. Ba mốc chuyển kỳ dễ vấp từ nay đến tháng 02/2027
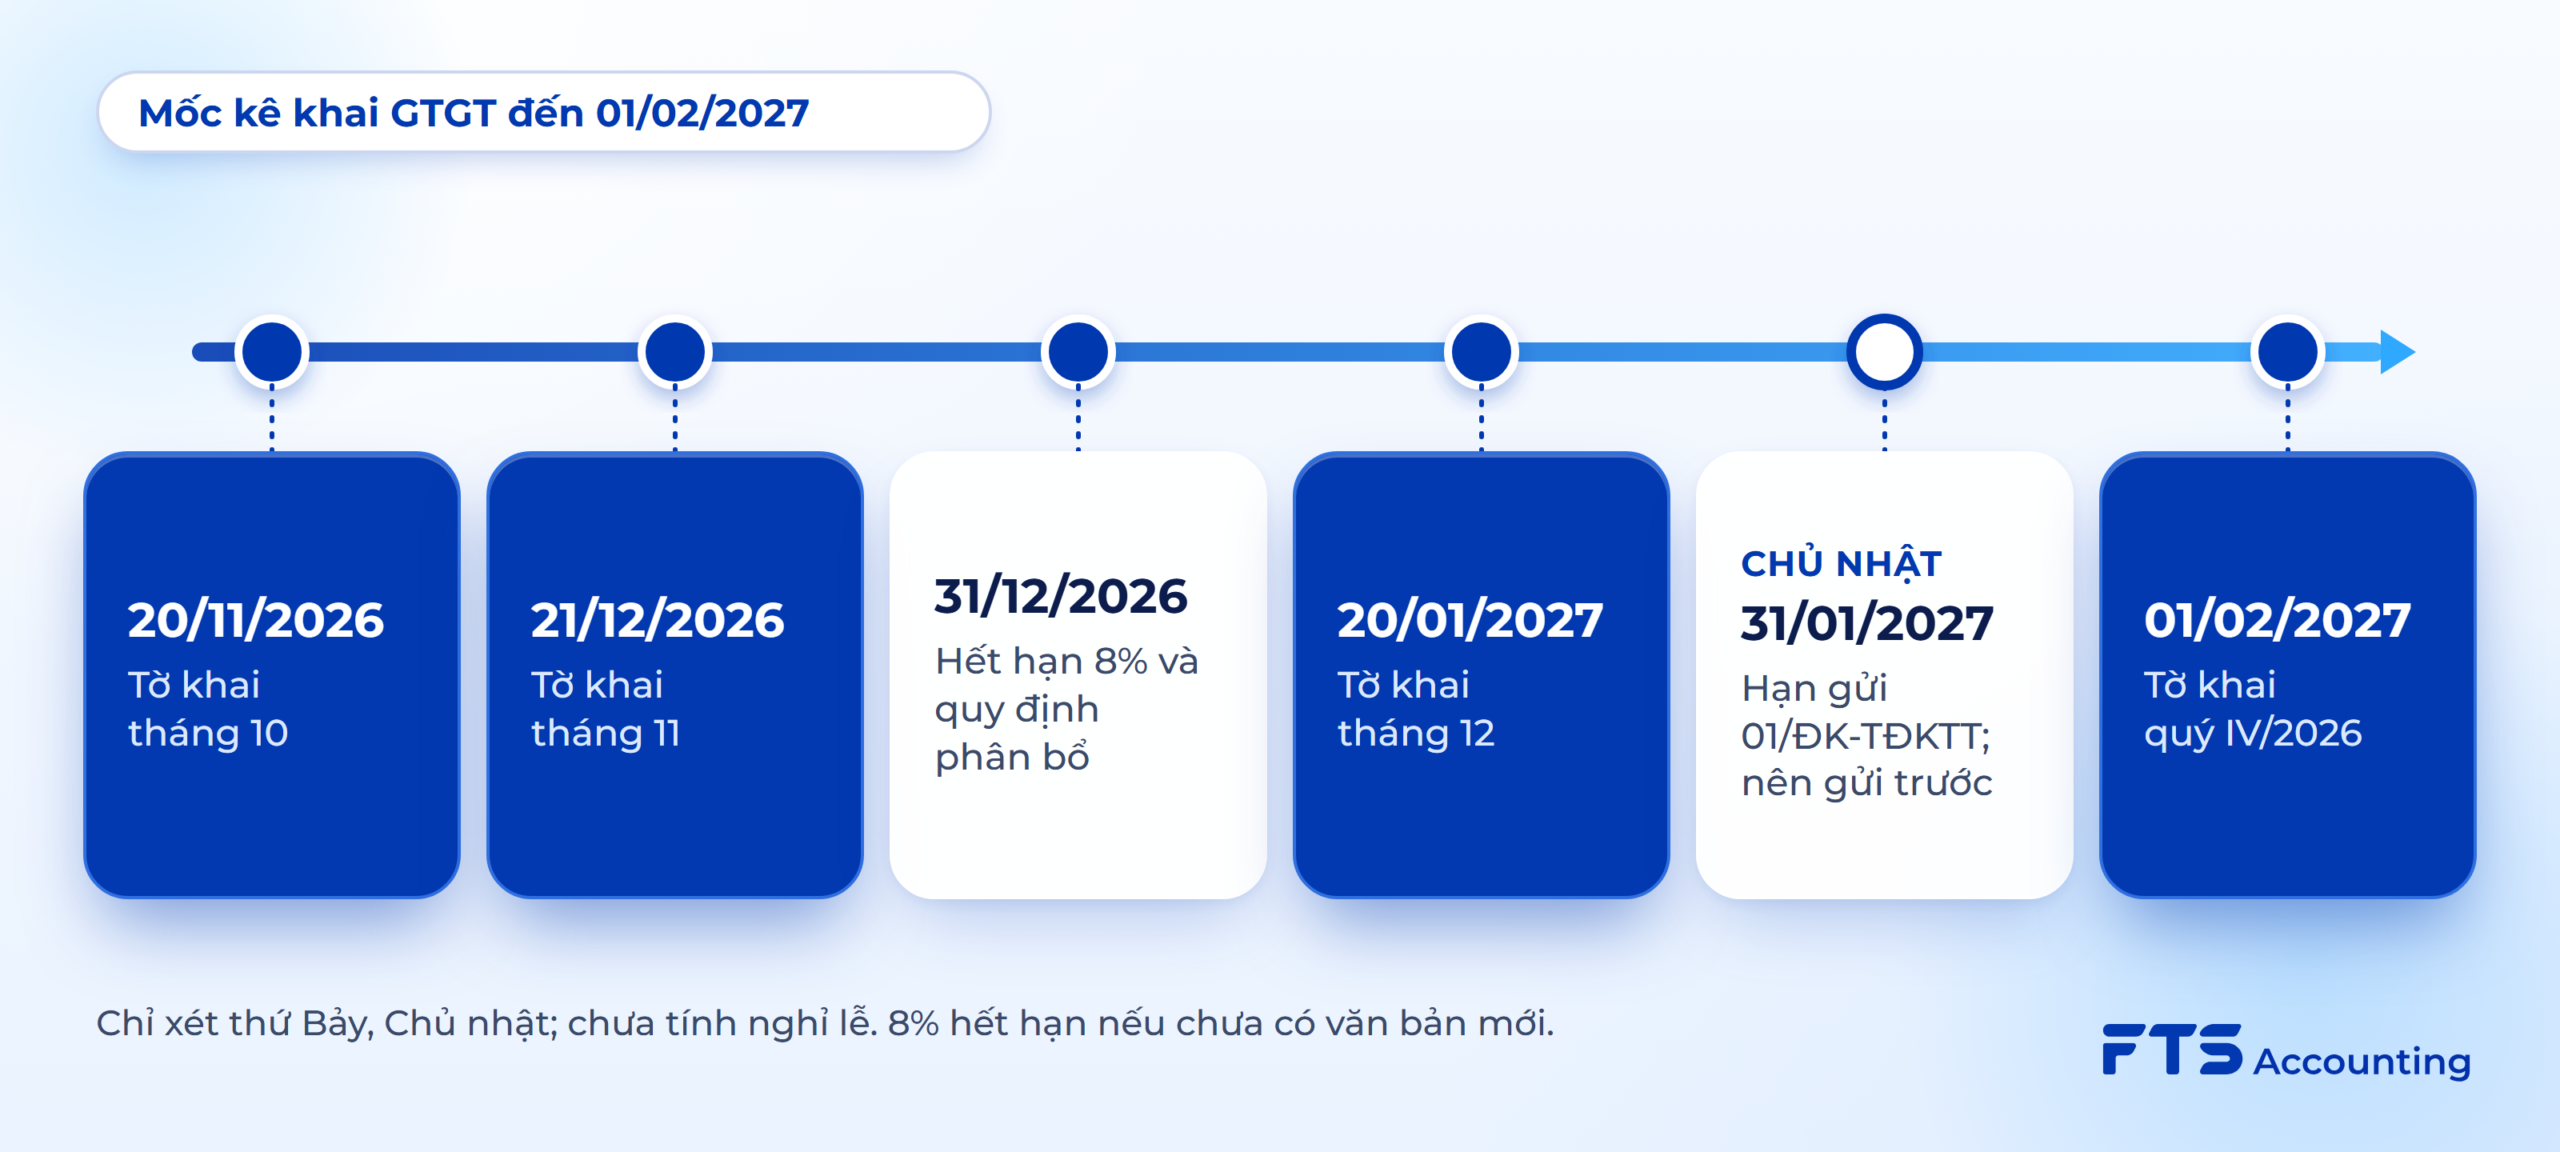
Ba mốc cần rà là kỳ áp dụng mẫu mới, ngày 31/12/2026 và hạn đăng ký khai quý năm 2027. Mỗi mốc kéo theo một việc khác nhau: chọn mẫu, kiểm thời hạn áp dụng quy định hoặc gửi đăng ký chuyển kỳ.
Mốc thứ nhất là kỳ tháng 7/2026, quý III/2026. Các kỳ từ thời điểm này dùng mẫu 01/GTGT theo Thông tư 89/2026/TT-BTC. Hồ sơ kỳ tháng 6/2026, quý II/2026 trở về trước vẫn dùng mẫu biểu áp dụng trước khi thông tư có hiệu lực.
Chỗ dễ nhầm nằm ở hồ sơ khai bổ sung lập sau ngày 01/7/2026. Kỳ tính thuế quyết định mẫu, ngày gửi thì không: bổ sung tháng 6 dùng mẫu cũ, bổ sung tháng 7 dùng mẫu theo TT 89/2026, dù hai hồ sơ gửi cùng một buổi (khoản 1 Điều 100 TT 89/2026).
Mốc thứ hai là ngày 31/12/2026, với hai nhóm quy định cùng kết thúc thời gian áp dụng. Thuế suất 8% theo khoản 1 Điều 2 Nghị định 174/2025/NĐ-CP áp dụng đến hết ngày này. Nếu không có văn bản mới, tháng 12/2026 và quý IV/2026 là kỳ cuối kê khai phụ lục giảm thuế.
Cũng đến hết 31/12/2026, các quy định được dẫn tại khoản 2 Điều 100 TT 89/2026 kết thúc thời gian áp dụng. Phạm vi gồm khai từng lần đối với xây dựng, chuyển nhượng bất động sản khác tỉnh và các phương pháp phân bổ được liệt kê tại khoản này. Kỳ từ năm 2027 phải chờ hướng dẫn, không suy đoán tiếp tục dùng cách cũ.
Mốc thứ ba là thời điểm rà điều kiện khai quý và gửi đăng ký chuyển kỳ cho năm 2027. Doanh thu năm trước liền kề không quá 50 tỷ đồng là ngưỡng xét khai quý; lựa chọn tháng hoặc quý ổn định trọn năm. Đơn vị đang khai tháng muốn chuyển quý gửi Mẫu 01/ĐK-TĐKTT chậm nhất ngày 31/01 năm bắt đầu khai quý.
Ngày 31/01/2027 là Chủ nhật, nên gửi đăng ký trước ngày này. Khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP không nêu thời hạn gửi 01/ĐK-TĐKTT trong phạm vi lùi hạn. Vì thế, không mặc định đăng ký được lùi sang 01/02 như hồ sơ khai thuế.
Khi phát hiện không đủ điều kiện khai quý, doanh nghiệp chuyển khai tháng từ tháng đầu quý tiếp theo. Đồng thời, phải nộp lại hồ sơ tháng thay thế hồ sơ quý trước đó, xác định và nộp tiền chậm nộp. Quy định có ngoại lệ đối với hồ sơ quý đã có quyết định hoàn hoặc trường hợp phát hiện qua kiểm tra tại trụ sở.
Điểm cần phân biệt là không bị xử phạt chậm nộp hồ sơ đối với các kỳ phải nộp lại do thay đổi kỳ tính thuế. Điều này không đồng nghĩa được bỏ qua việc xác định tiền chậm nộp (điểm b.2.3 khoản 1 Điều 19 TT 89/2026).
Hồ sơ hoàn cho chỉ tiêu đã khai ở kỳ trước 01/7/2026 dùng mẫu cũ đến khi cơ quan thuế áp dụng lộ trình giao dịch điện tử theo khoản 2 Điều 99 TT 89/2026. Gửi sau thời điểm đó thì dùng mẫu theo Điều 46 TT 89/2026 (khoản 5 Điều 100 TT 89/2026).
Sáu ngày dưới đây cần được đặt cạnh lịch lập tờ khai và lịch nộp tiền:
| Mốc | Thứ | Việc cần làm |
|---|---|---|
| 20/11/2026 | Sáu | Nộp tờ khai tháng 10/2026. |
| 21/12/2026 | Hai | Nộp tờ khai tháng 11/2026; ngày 20/12 là Chủ nhật. |
| 31/12/2026 | Năm | Hết hạn 8% và các quy định tại khoản 2 Điều 100 TT 89/2026. |
| 20/01/2027 | Tư | Nộp tờ khai tháng 12/2026. |
| 31/01/2027 | Chủ nhật | Hạn gửi 01/ĐK-TĐKTT để chuyển khai quý năm 2027; nên gửi trước. |
| 01/02/2027 | Hai | Nộp tờ khai quý IV/2026; ngày 31/01 là Chủ nhật. |
Lịch đã tính thứ Bảy, Chủ nhật và các ngày nghỉ lễ đã công bố đến 11/11/2026. Ngày nghỉ Văn hóa Việt Nam 24/11/2026, Tết Dương lịch 01/01/2027 và kỳ nghỉ Tết Âm lịch 04/02–10/02/2027 theo thông báo của Bộ Nội vụ tháng 10/2026 đều không trùng sáu mốc trên. Cơ sở: khoản 7 Điều 3, khoản 2–3 Điều 10 NĐ 252/2026; khoản 1 Điều 2 NĐ 174/2025; Điều 19, 100 TT 89/2026.
Hạn nộp tiền thuế bằng hạn nộp hồ sơ theo điểm a khoản 1 Điều 14 Luật Quản lý thuế 108/2025/QH15. Với nộp điện tử, ngày nộp thuế là ngày tiền được trích khỏi tài khoản và ghi trên chứng từ nộp tiền (điểm a khoản 5 Điều 14), không phải ngày gửi tờ khai.
Ví dụ minh họa (số liệu giả định): tờ khai tháng 10/2026 có [40] = 10.000.000 đồng, gửi thứ Sáu 20/11. Chứng từ nộp tiền ghi ngày trích thứ Hai 23/11 thì tiền chậm nộp tính cho 21/11 và 22/11, dù hai ngày này là thứ Bảy, Chủ nhật. Số tiền là 10.000.000 × 0,03% × 2 = 6.000 đồng (điểm a khoản 2 Điều 16 Luật 108/2025/QH15; điểm a khoản 1 Điều 26 NĐ 252/2026).
Vì vậy lịch kỳ nên có hai cột: ngày gửi hồ sơ và ngày tiền rời tài khoản.
2. Bảy chỉ tiêu hay sai và cách nhận ra ngay trên tờ khai
Bắt đầu từ những chỉ tiêu có thể đổi số phải nộp, số chuyển kỳ hoặc điều kiện hoàn, thay vì đọc tuần tự từng ô. Một tổng số hợp lý vẫn có thể che việc sai dấu điều chỉnh hoặc ghi nhầm bản chất doanh thu.
Bảng sau khoanh bảy điểm cần kiểm trước khi đối chiếu toàn bộ tờ khai:
| Chỉ tiêu | Sai hay gặp | Cách nhận ra, sửa |
|---|---|---|
| [22] | Lấy dư Nợ 1331 thay số chuyển kỳ. | So với [43] kỳ trước; tách chênh lệch sổ để giải thích. |
| [25] khi có [26] | Khấu trừ toàn bộ đầu vào dùng chung. | Kiểm hạch toán riêng; không tách được thì rà phân bổ. |
| [29] | Có doanh thu xuất khẩu nhưng thiếu chứng từ. | Kiểm điều kiện 0% theo loại hàng hóa hoặc dịch vụ. |
| [34a] | Gom mọi khoản không xuất hóa đơn. | Xác định đúng phạm vi; không tự suy từ cách lập hóa đơn. |
| [37]/[38] | Nhầm tăng, giảm số phải nộp. | [37] làm tăng phải nộp; [38] làm giảm; kiểm lý do và kỳ. |
| [40b]/[39a] | Nhầm bù trừ dự án với thuế nhận bàn giao. | [40b] đối chiếu 02/GTGT; [39a] đối chiếu hồ sơ bàn giao. |
| [42] | Đồng nhất còn khấu trừ với được hoàn. | Kiểm điều kiện, ngưỡng, giới hạn hoàn và tình trạng hồ sơ. |
Cơ sở: Phụ lục I, Mẫu 01/GTGT của TT 89/2026; Điều 18, 23, 29, 37 và khoản 2 Điều 40 NĐ 181/2025.
Doanh thu xuất khẩu ở [29] phải đi cùng điều kiện áp dụng 0%. Hàng hóa xuất khẩu cần hợp đồng bán, gia công hoặc ủy thác xuất khẩu, tờ khai hải quan và chứng từ thanh toán không dùng tiền mặt. Dịch vụ xuất khẩu cần hợp đồng với đối tác nước ngoài hoặc trong khu phi thuế quan và chứng từ thanh toán không dùng tiền mặt.
Có [26] thì phải kiểm lại phần đầu vào được khấu trừ ở [25], nhất là đầu vào dùng chung. Đầu vào dùng chung cho hàng chịu thuế và không chịu thuế phải hạch toán riêng; không tách được thì khấu trừ theo tỷ lệ doanh thu chịu thuế trên tổng doanh thu bán ra của kỳ.
Điều 3 NĐ 144/2026 sửa điểm a, bổ sung điểm c khoản 2 Điều 23 Nghị định 181/2025/NĐ-CP. Tổng doanh thu gồm doanh thu hàng chịu thuế, hàng không chịu thuế, giá trị gia tăng của hoạt động mua, bán, chế tác vàng, bạc, đá quý (trừ trường hợp âm) và doanh thu thuộc khoản 2 Điều 40 (nếu có). Doanh thu chịu thuế gồm cả doanh thu hàng không phải kê khai, tính nộp thuế.
Ví dụ minh họa (số liệu giả định): kỳ có doanh thu chịu thuế 900 triệu đồng, không chịu thuế 300 triệu đồng; đầu vào duy nhất là khoản dùng chung không tách được, thuế 40 triệu đồng. Tỷ lệ 900/1.200 = 75%, nên [24] ghi 40 triệu đồng nhưng [25] chỉ 30 triệu đồng; 10 triệu đồng còn lại xử lý theo khoản 16 Điều 23 NĐ 181/2025. Tờ khai có [26] mà [25] vẫn bằng [24] là tín hiệu cần mở lại bảng phân bổ.
Với [34a], khoản 2 Điều 40 NĐ 181/2025 chỉ giao Bộ Tài chính quy định cụ thể, không tự liệt kê các khoản được ghi.
Hoàn xuất khẩu đòi hỏi đầu vào chưa khấu trừ hết từ 300 triệu đồng. Đồng thời, phải đáp ứng Điều 29 và khoản 1–2 Điều 37 NĐ 181/2025. Khi có tiêu thụ nội địa, sau bù trừ phải còn từ 300 triệu đồng; số hoàn không vượt 10% doanh thu xuất khẩu của kỳ hoàn. Phần vượt chuyển khấu trừ kỳ sau; chỉ khai bổ sung tăng đề nghị hoàn khi chưa nộp hồ sơ hoàn (điểm a khoản 6 Điều 12 NĐ 252/2026).
Với cơ sở vừa xuất khẩu vừa tiêu thụ nội địa, trần 10% tính trên doanh thu xuất khẩu của cả kỳ hoàn thuế, mà kỳ hoàn thuế chạy từ kỳ có số chưa khấu trừ hết liên tục chưa được hoàn đến kỳ đề nghị hoàn (khoản 2 Điều 29 NĐ 181/2025). Ví dụ minh họa (số liệu giả định): tháng 8, 9, 10/2026 liên tục còn số chưa khấu trừ hết, doanh thu xuất khẩu lần lượt 1,2 tỷ, 0,8 tỷ và 1 tỷ đồng. Trần hoàn là 3 tỷ × 10% = 300 triệu đồng, không phải 100 triệu đồng nếu chỉ lấy doanh thu tháng 10.
Nếu thuế đầu vào của hàng xuất khẩu sau bù trừ là 420 triệu đồng, [42] tối đa 300 triệu đồng, 120 triệu đồng ở lại [43] (giả định toàn bộ [41] thuộc hàng xuất khẩu). Cách xác định chi tiết số được hoàn do Bộ Tài chính quy định, nên bảng tính cần đối chiếu thêm hướng dẫn đó trước khi nộp hồ sơ.
3. Hóa đơn điều chỉnh, thay thế, đầu vào sót: ghi vào kỳ nào
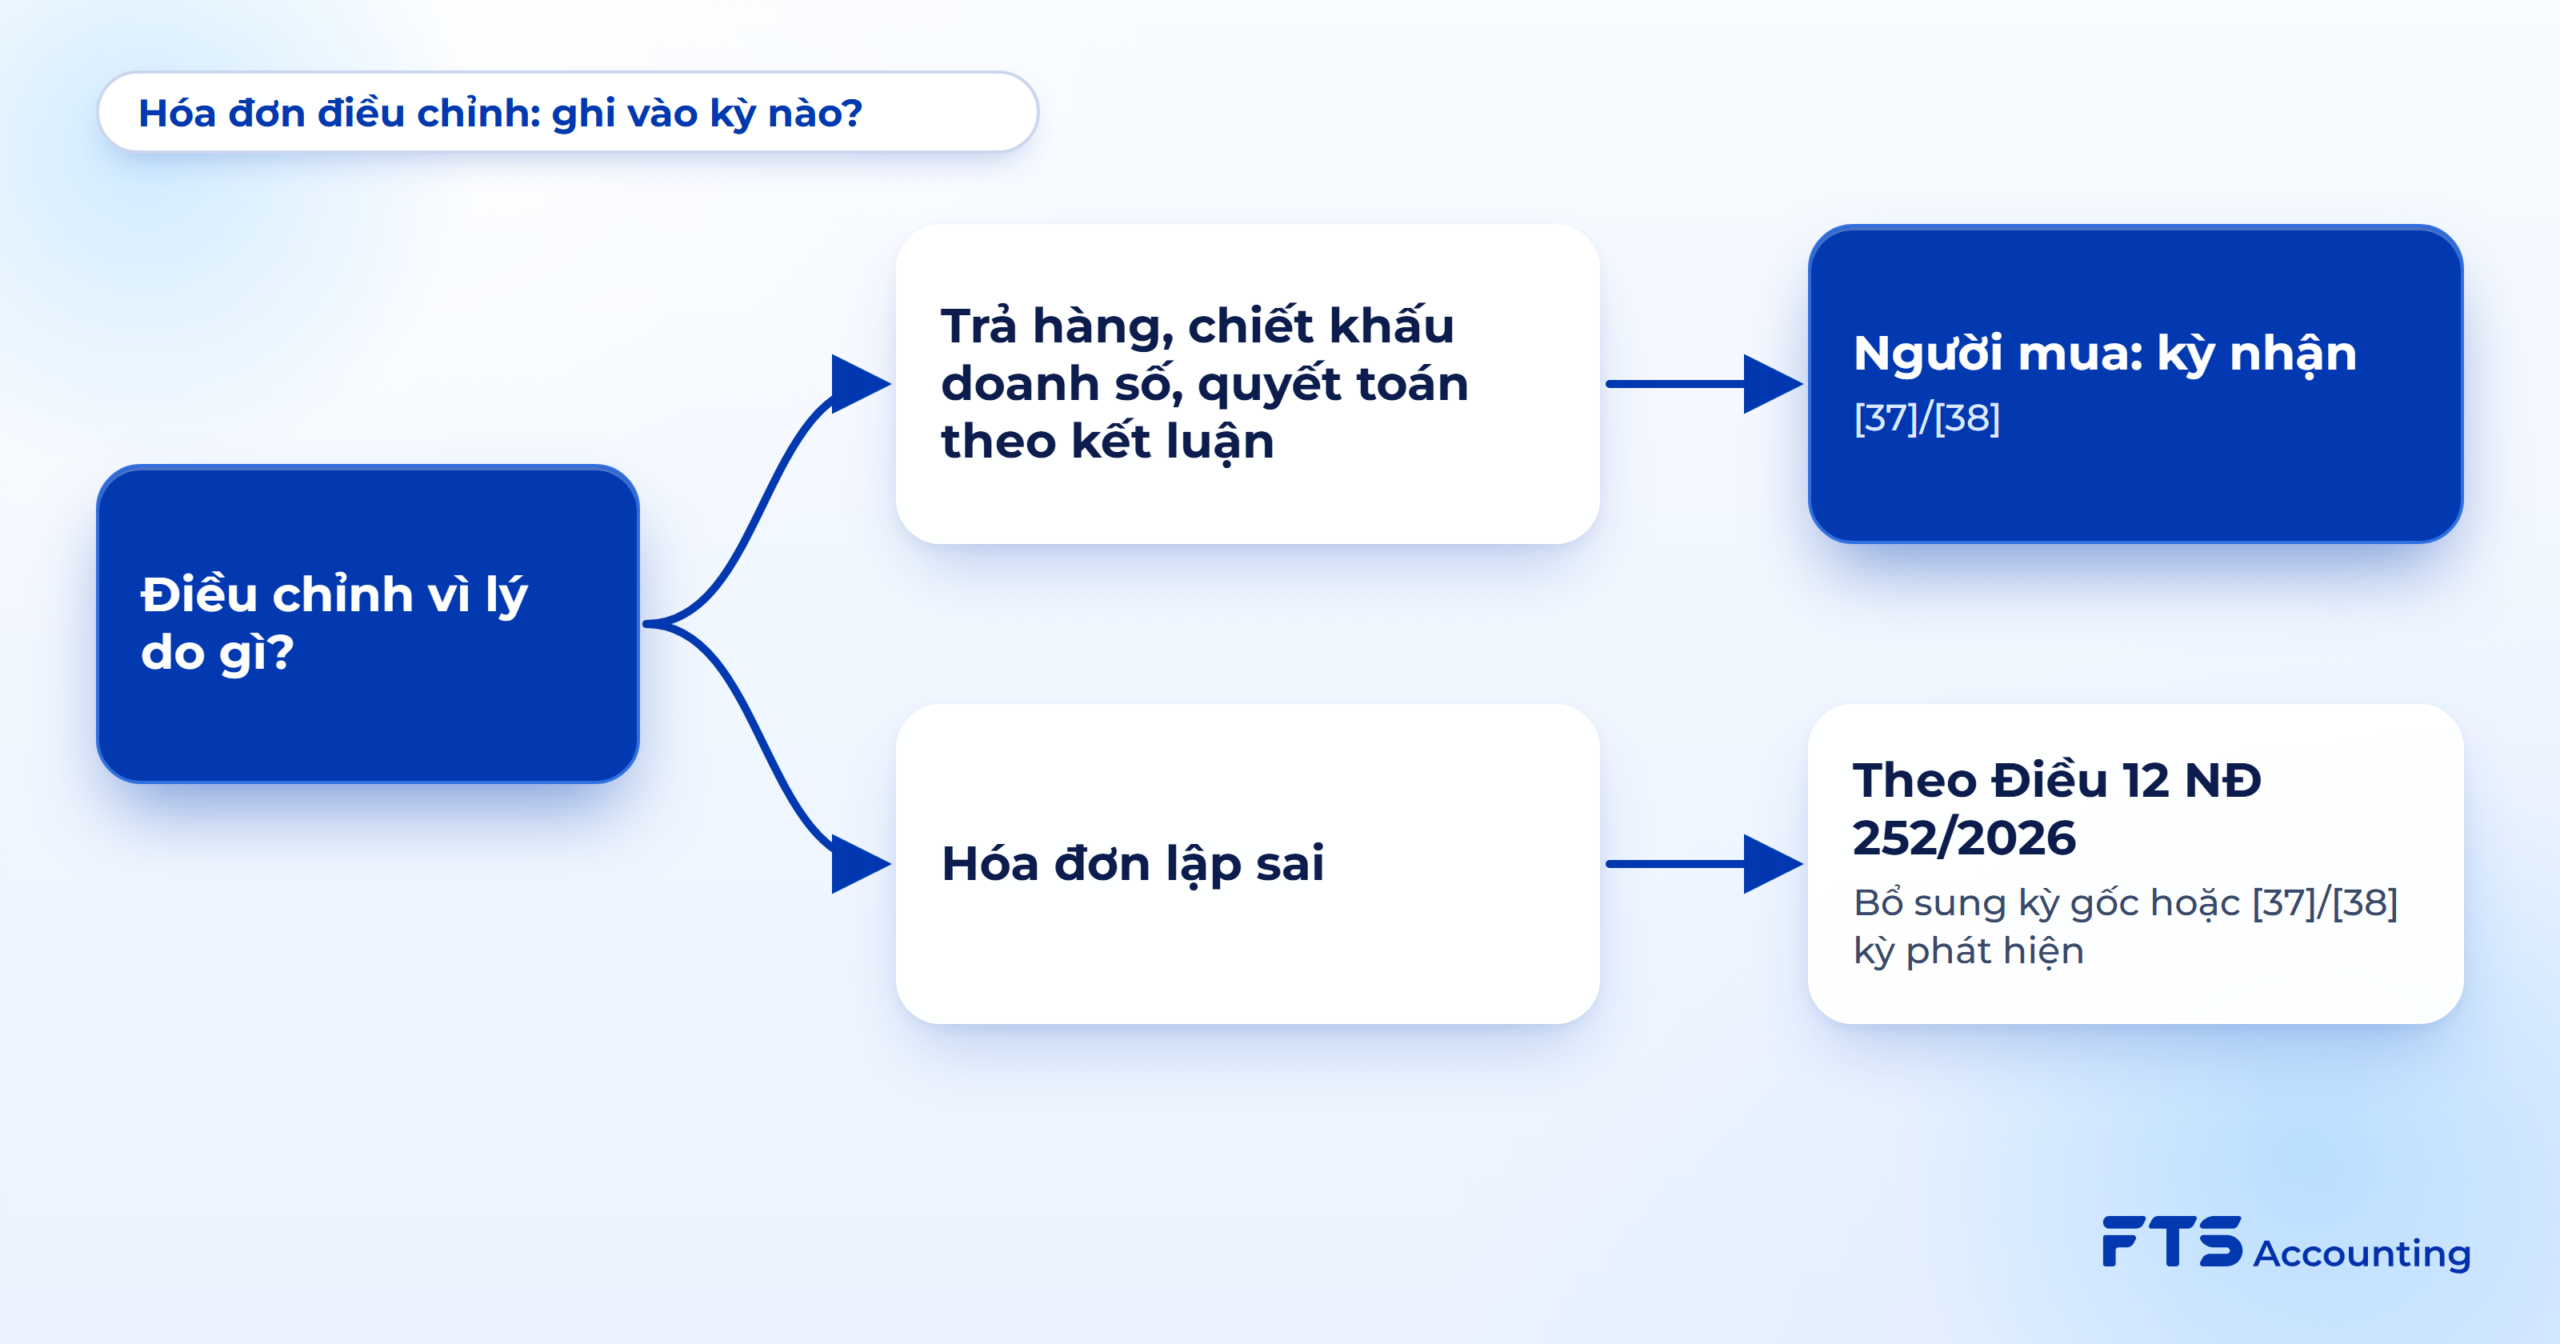
Câu hỏi đầu tiên không phải “nhận tháng nào” mà là “hóa đơn điều chỉnh vì lý do gì”. Cùng mang tên hóa đơn điều chỉnh, hồ sơ trả lại hàng và hồ sơ sửa hóa đơn lập sai có căn cứ xử lý khác nhau.
Khoản 5 Điều 10 Thông tư 91/2026/TT-BTC nói về các trường hợp hóa đơn không lập sai nhưng cần điều chỉnh. Quy tắc người mua khai kỳ nhận tại điểm d khoản 6 gắn với nhóm này.
Bảy tình huống dưới đây cần được phân loại trước khi đưa số vào tờ khai:
| Tình huống | Ghi ở đâu, kỳ nào | Lưu ý |
|---|---|---|
| Điều chỉnh do trả hàng, chiết khấu doanh số, quyết toán theo kết luận cơ quan nhà nước. | Người mua: [37]/[38] kỳ nhận; người bán: kỳ lập hóa đơn điều chỉnh. | Lưu hồ sơ chứng minh đúng lý do điều chỉnh. |
| Điều chỉnh hoặc thay thế vì hóa đơn lập sai. | Theo Điều 12 NĐ 252/2026: khai bổ sung kỳ gốc hoặc [37]/[38] kỳ phát hiện, tùy tác động của việc sửa. | Không mặc định kỳ nhận; số lớn nên hỏi cơ quan thuế quản lý. |
| Hóa đơn đầu vào bỏ sót kỳ trước. | [38] kỳ phát hiện nếu giảm phải nộp hoặc tăng khấu trừ chuyển kỳ. | Đối chiếu việc đã ghi sổ để tránh hạch toán lần nữa. |
| Trùng, thừa đầu vào ở kỳ đang phải nộp. | Khai bổ sung kỳ gốc; nộp thuế tăng thêm và tiền chậm nộp. | Phân biệt với sai sót chỉ giảm khấu trừ chuyển kỳ. |
| Mua trả chậm từ 05 triệu đồng, đến hạn chưa có chứng từ thanh toán không dùng tiền mặt. | [37] kỳ đến hạn; [38] kỳ có chứng từ. | Điều chỉnh phần chưa đủ chứng từ; không khai bổ sung vì riêng tình huống này. |
| Kết luận thanh tra, kiểm tra hoặc thông báo không hoàn làm đổi khấu trừ chuyển kỳ. | Kê khai kỳ nhận kết luận hoặc thông báo; không khai bổ sung. | Đối chiếu đúng phần chênh lệch làm tăng, giảm số chuyển kỳ. |
| Người bán bị kết luận sử dụng hóa đơn không hợp pháp. | Người mua phải khai bổ sung hóa đơn thuộc phạm vi kết luận. | Áp dụng cả kỳ đã thanh tra, kiểm tra; xử lý như cơ quan thuế phát hiện. |
Cơ sở: khoản 1, khoản 5, điểm d khoản 6 Điều 10 TT 91/2026; khoản 6 Điều 23 và điểm g khoản 2 Điều 26 (sửa đổi tại Điều 4 NĐ 144/2026) NĐ 181/2025; điểm b khoản 5, khoản 6–7 Điều 12 NĐ 252/2026; ghi chú Mẫu 01/GTGT, TT 89/2026.
Với hóa đơn lập sai, khoản 1 Điều 10 TT 91/2026 phân biệt lỗi thông tin với lỗi ảnh hưởng nội dung hóa đơn. Trường hợp sai tên, địa chỉ nhưng không sai các thông tin được quy định thì không lập lại hóa đơn. Lỗi thuộc diện điều chỉnh, thay thế phải có hồ sơ thỏa thuận giữa hai bên là tổ chức trước khi xử lý.
Quy tắc “kê khai kỳ nhận” trong ghi chú Mẫu 01/GTGT chỉ gắn với hóa đơn điều chỉnh, thay thế thuộc khoản 5 Điều 10. Khoản 1 không có câu này. Ghi chú mẫu dẫn các trường hợp khác về Điều 12 NĐ 252/2026, nên hóa đơn lập sai được xử lý như sai sót kê khai. Khoản 6 Điều 23 NĐ 181/2025 phân biệt khai bổ sung kỳ phát sinh với khai vào kỳ phát hiện. Với số tiền lớn, nên hỏi cơ quan thuế quản lý.
Riêng hàng trả lại thuộc khoản 5, người mua ghi kỳ nhận hóa đơn điều chỉnh, không tự quay lại kỳ mua hàng. Hồ sơ trả lại phải được lưu đầy đủ và xuất trình khi được yêu cầu. Có thể xem thêm kê khai hóa đơn hàng bán bị trả lại theo Thông tư 91/2026.
Hóa đơn đầu vào bỏ sót phải được xét theo tác động đến nghĩa vụ thuế, thay vì cứ khác tháng là khai bổ sung. Trường hợp giảm số phải nộp hoặc tăng khấu trừ chuyển kỳ được xử lý qua [38] kỳ phát hiện. Bài hóa đơn đầu vào kỳ trước chưa kê khai trình bày riêng tình huống này.
Một hóa đơn điều chỉnh chỉ đi một đường trên tờ khai. Ghi chú Mẫu 01/GTGT đưa hóa đơn điều chỉnh thuộc khoản 5 Điều 10 TT 91/2026 của người mua vào [37] hoặc [38] kỳ nhận. Nếu bảng kê mua vào còn trừ chính hóa đơn số âm đó vào [24], [25], khoản điều chỉnh bị tính hai lần.
Lấy ví dụ tháng 10 ở mục 5: hóa đơn trả hàng có thuế 3.000.000 đồng vừa kéo [25] từ 76.000.000 xuống 73.000.000 đồng, vừa được ghi [37]. Khi đó [40a] = 27.000.000 − 15.000.000 + 3.000.000 − 2.000.000 = 13.000.000 đồng, cao hơn số đúng 3.000.000 đồng. Cách bắt lỗi: lọc các hóa đơn số âm trên bảng kê mua vào của kỳ và đối chiếu từng dòng với danh sách lập [37]/[38].
Hóa đơn thuộc diện giảm thuế ghi 8%; hai bên kê khai theo số thuế đã giảm trên hóa đơn. Mẫu 01 Phụ lục III NĐ 174/2025 có phần mua vào [05], [06], phần bán ra [07], [08] và [09] = [08] − [06]. Mẫu 01/GTGT của TT 89/2026 chỉ có dòng thuế suất 0%, 5%, 10% và ghi chú mẫu không hướng dẫn riêng cho 8%, nên văn bản chưa chỉ định dòng ghép số liệu 8%. Cần kiểm cách ứng dụng kê khai của cơ quan thuế xử lý, đồng thời khớp tổng phụ lục với hóa đơn.
4. Chi nhánh, công trình, dự án khác tỉnh: khai riêng hay phân bổ
Địa bàn khác tỉnh chưa đủ để kết luận phải khai riêng; trước hết phải xác định loại hoạt động và điều kiện của đơn vị. Khai riêng đầu ra, đầu vào khác với khai tại nơi phát sinh để phân bổ nghĩa vụ của trụ sở.
Điều 19 TT 89/2026 quy định nơi khai và phương pháp phân bổ; Điều 15 NĐ 252/2026 xác định các hoạt động thuộc diện phân bổ. Với xây dựng, ngưỡng 01 tỷ đồng là giá trị công trình theo hợp đồng, gồm cả thuế GTGT.
Phạm vi xây dựng này loại trừ xây dựng trong khu phi thuế quan và các dịch vụ tư vấn, khảo sát, thiết kế, kế toán, bảo hiểm. Vì vậy, tên hợp đồng có chữ “công trình” chưa đủ để áp dụng tỷ lệ phân bổ xây dựng.
Bảy trường hợp cần được tách khi tổ chức hồ sơ như sau:
| Trường hợp | Khai ở đâu, mẫu nào | Lưu ý |
|---|---|---|
| Đơn vị phụ thuộc cùng tỉnh. | Khai chung tại cơ quan thuế quản lý trực tiếp; 01/GTGT. | Có thể khai riêng khi đáp ứng điều kiện và có nhu cầu. |
| Đơn vị phụ thuộc khác tỉnh đủ điều kiện khai riêng. | Khai riêng tại cơ quan thuế quản lý đơn vị; 01/GTGT. | Có tài khoản ngân hàng, trực tiếp bán, dùng hóa đơn đăng ký tại đơn vị, hạch toán đủ đầu vào/ra. |
| Dự án hạ tầng, nhà để chuyển nhượng. | Khai riêng nơi có hoạt động; 01/GTGT. | Bao gồm trường hợp thu tiền ứng trước theo tiến độ. |
| Nhà máy sản xuất điện. | Khai riêng nơi có nhà máy; 01/GTGT. | Xác định đúng hoạt động khi chọn thông tin tờ khai. |
| Dự án đầu tư thuộc diện hoàn, có nhu cầu hoàn. | 02/GTGT; xác định nơi nộp theo tổ chức quản lý dự án. | Dự án khác tỉnh: khai nơi có dự án; xác định chủ thể nộp hồ sơ. |
| Xây dựng khác tỉnh, công trình từ 01 tỷ đồng. | Nơi có công trình: 05/GTGT; thuế bằng 1% doanh thu chưa thuế. | Trụ sở tổng hợp doanh thu; thuế đã nộp được tự động luân chuyển bù trừ. |
| Cơ sở sản xuất khác tỉnh thuộc diện phân bổ. | Trụ sở khai 01/GTGT kèm 01-6/GTGT. | Tỷ lệ 2% với hàng 10%, 1% với hàng 5%; tổng không vượt số phải nộp tại trụ sở. |
Cơ sở: khoản 2–3 Điều 19, khoản 2 Điều 100 TT 89/2026; điểm a khoản 2 Điều 15 NĐ 252/2026; ghi chú Mẫu 01/GTGT, TT 89/2026.
Các quy định khai từng lần, phân bổ xây dựng, bất động sản, cơ sở sản xuất nêu trên chỉ áp dụng đến hết 31/12/2026. Bất động sản thuộc diện phân bổ, khác nhóm dự án khai riêng trong bảng, áp dụng 1% doanh thu chưa thuế và 05/GTGT. Trụ sở tổng hợp doanh thu, thuế đã nộp được luân chuyển bù trừ; kỳ từ năm 2027 phải chờ hướng dẫn.
Ví dụ minh họa (số liệu giả định): cơ sở sản xuất ở tỉnh khác có doanh thu chưa thuế của hàng chịu thuế 10% trong tháng 11/2026 là 3 tỷ đồng. Số phân bổ cho tỉnh đó là 3.000.000.000 × 2% = 60.000.000 đồng, với điều kiện tổng số phân bổ không vượt số phải nộp tại trụ sở. Doanh thu phân bổ là doanh thu thực tế của kỳ; khai bổ sung làm đổi doanh thu thì phải phân bổ lại (điểm d khoản 3 Điều 19 TT 89/2026).
Với dự án đầu tư, [40b] lấy từ tổng [28a] và [28b] trên 02/GTGT, đồng thời không vượt [40a]. Khi dự án đi vào hoạt động, thuế chưa đề nghị hoàn chuyển về được xem xét ở [39a] theo ghi chú mẫu. Hóa đơn Ban quản lý dự án hoặc chi nhánh đã kê khai thì cơ sở kinh doanh không kê lại (khoản 9 Điều 23 NĐ 181/2025).
Doanh nghiệp chế xuất chỉ có hoạt động chế xuất không phải nộp hồ sơ khai thuế GTGT; người nộp thuế tạm ngừng trọn tháng, quý cũng không phải nộp (khoản 3–4 Điều 11, điểm c.1 khoản 1 Điều 7 NĐ 252/2026).
5. Ví dụ tháng 10/2026: tờ khai có hàng trả lại, hóa đơn sót và chênh lệch sổ
Chênh lệch đầu kỳ phải được giải thích trước khi tính số nộp, vì lấy dư sổ thay [22] sẽ che mất nguồn sai lệch.
Ví dụ minh họa (số liệu giả định).
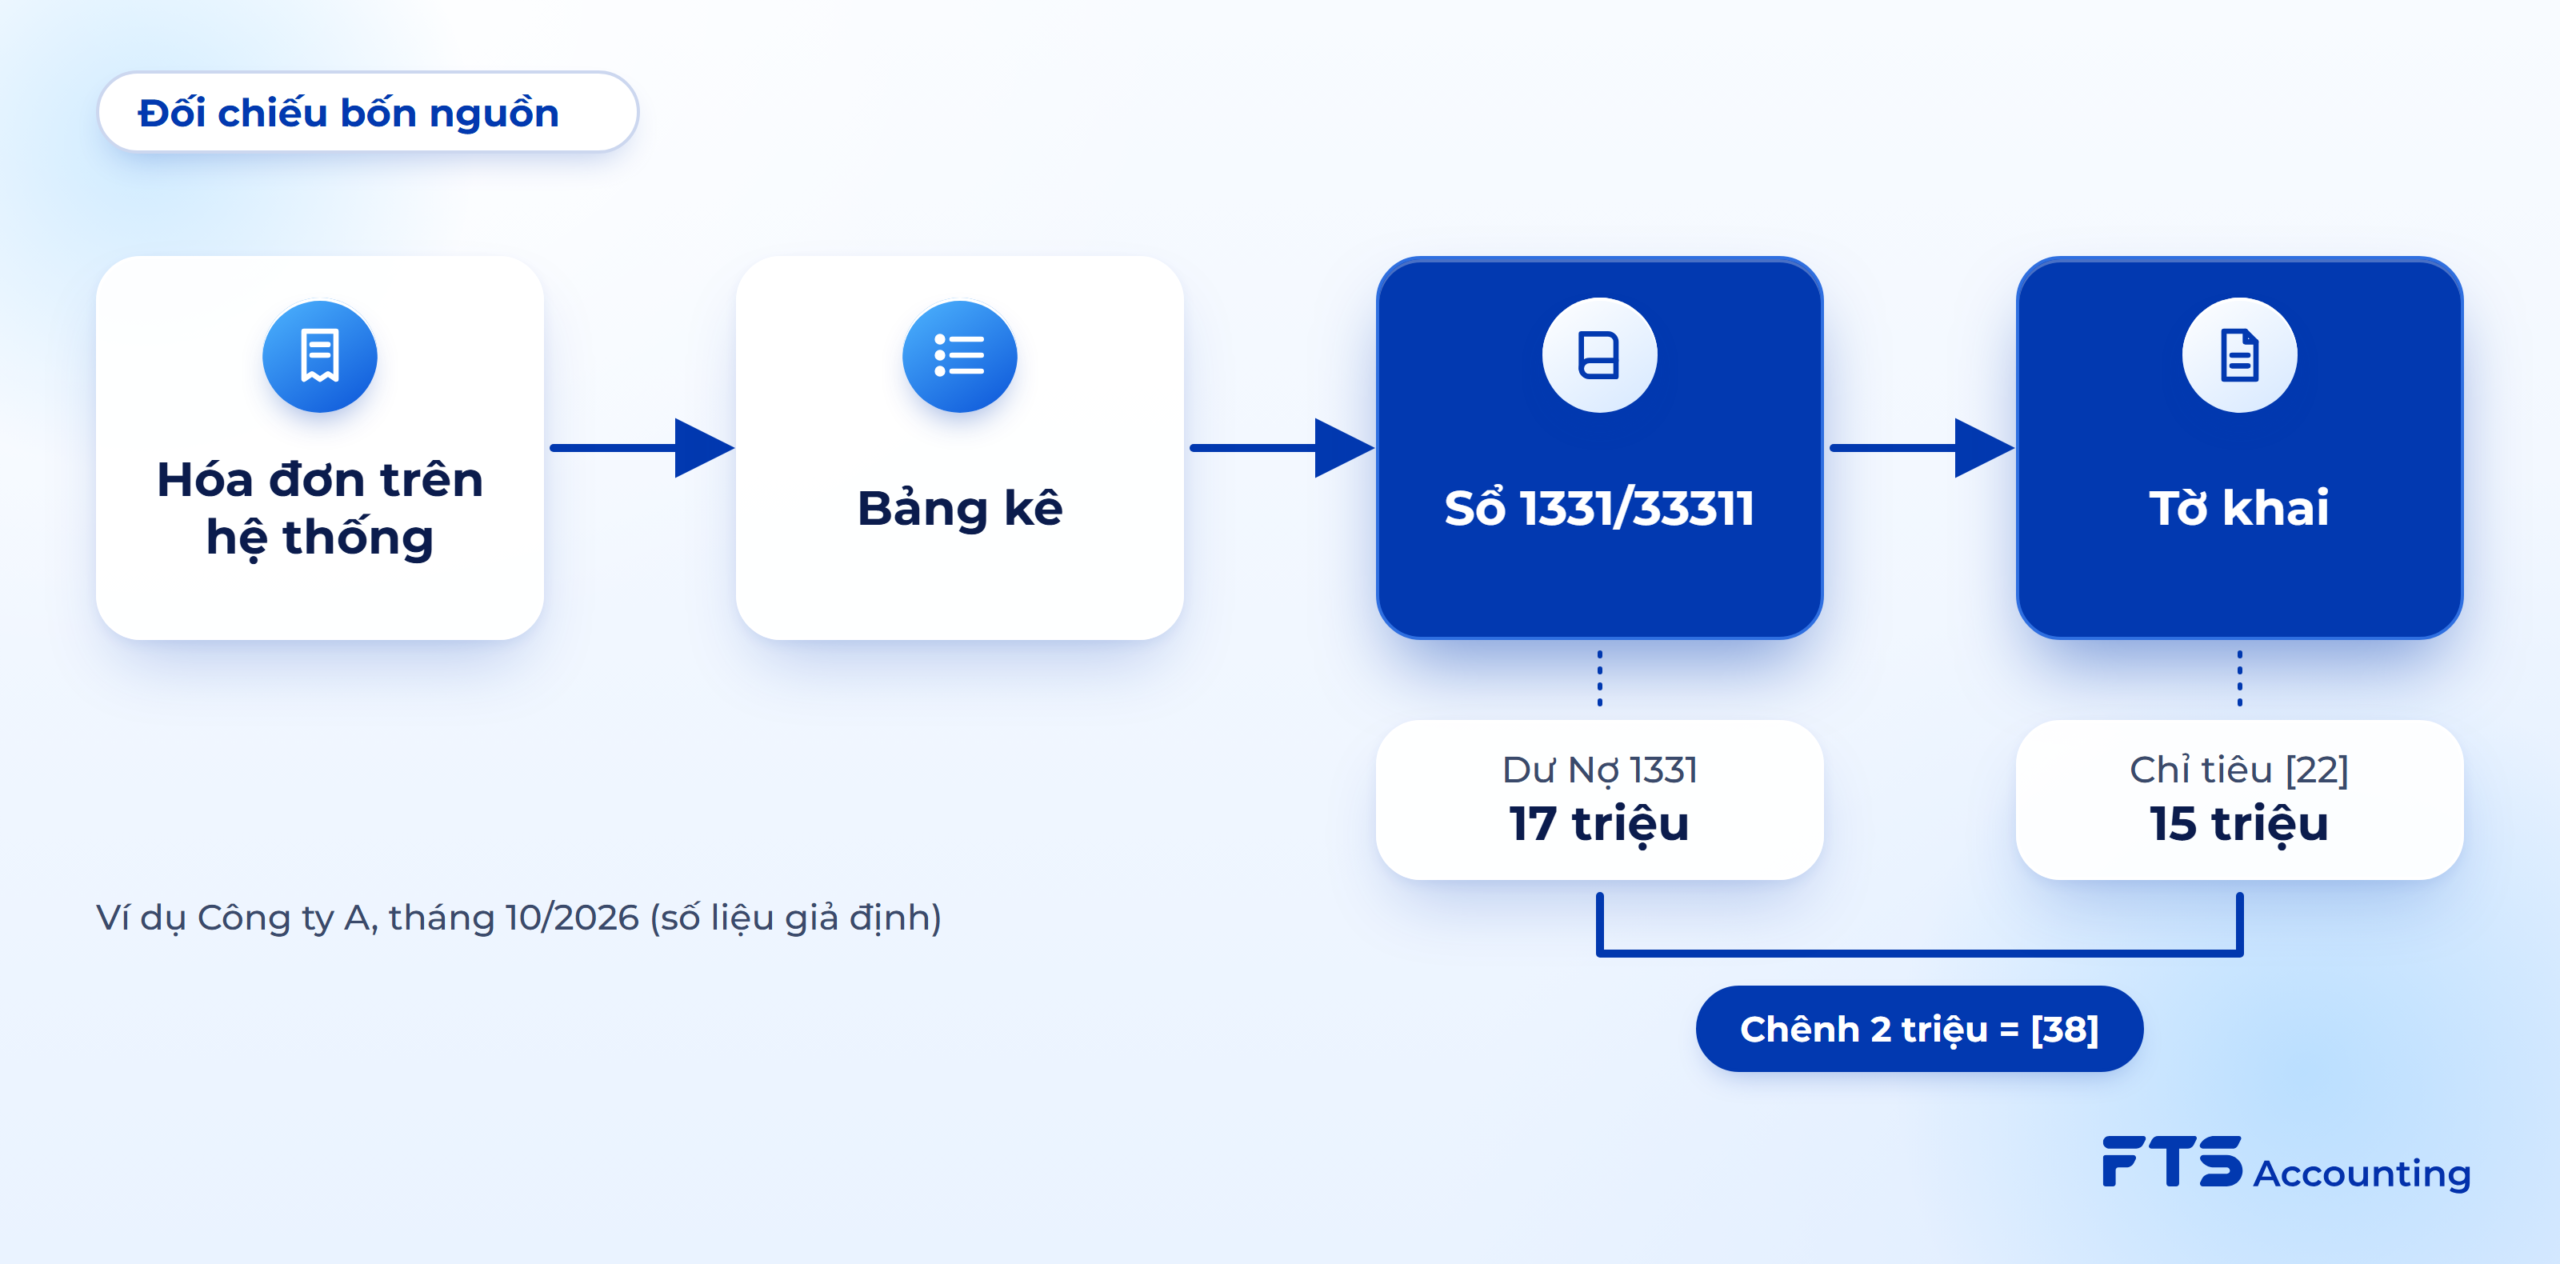
Công ty A khai tháng, áp dụng TT 99/2025, có hạn nộp tờ khai tháng 10/2026 là 20/11/2026. Dư Nợ 1331 đầu tháng trên sổ là 17.000.000 đồng, nhưng [22] chỉ là 15.000.000 đồng.
Nguyên nhân nằm ở hóa đơn tháng 9: giá hàng 20.000.000 đồng, thuế 2.000.000 đồng, đủ điều kiện khấu trừ. Hóa đơn đã ghi sổ nhưng bị bỏ sót trên bảng kê, nên [43] tháng 9 chỉ có 15.000.000 đồng.
Tháng 10 mua hàng chịu thuế 10% với giá 720.000.000 đồng, thuế 72.000.000 đồng. Hàng mua chịu thuế 5% có giá 80.000.000 đồng, thuế 4.000.000 đồng. Toàn bộ đầu vào dùng cho hàng chịu thuế, nên [24] và [25] cùng bằng 76.000.000 đồng.
Bán ra gồm xuất khẩu 0% là 100.000.000 đồng, đủ bộ chứng từ theo yêu cầu. Doanh thu 5% là 200.000.000 đồng, thuế 10.000.000 đồng; doanh thu 10% là 900.000.000 đồng, thuế 90.000.000 đồng.
Trong tháng, công ty trả lại một phần hàng mua tháng 8 và nhận hóa đơn điều chỉnh giảm. Giá hàng trả lại là 30.000.000 đồng, thuế 3.000.000 đồng; khoản này vào [37] tháng 10. Hóa đơn tháng 9 bỏ sót đưa vào [38] tháng 10 với số thuế 2.000.000 đồng.
Các số cần đối chiếu trên tờ khai được gộp trong bảng sau, theo đúng thứ tự chỉ tiêu trong từng dòng:
| Chỉ tiêu | Số tiền, đồng |
|---|---|
| [22] | 15.000.000 |
| [23] / [24] / [25] | 800.000.000 / 76.000.000 / 76.000.000 |
| [29] | 100.000.000 |
| [30] / [31] | 200.000.000 / 10.000.000 |
| [32] / [33] | 900.000.000 / 90.000.000 |
| [27] = [34]; [28] = [35] | 1.200.000.000; 100.000.000 |
| [36] | 24.000.000 |
| [37] / [38] | 3.000.000 / 2.000.000 |
| [40a] = [40] | 10.000.000 |
| [41] / [42] / [43] | 0 / 0 / 0 |
Các chỉ tiêu [23a], [24a], [26], [32a], [32b], [34a], [39a] và [40b] đều bằng 0 trong ví dụ này.
Kiểm tra: [40a] = 24.000.000 − 15.000.000 + 3.000.000 − 2.000.000 − 0 = 10.000.000 đồng.
Sổ kế toán chỉ ghi nghiệp vụ thực tế, không tạo thêm nghiệp vụ để làm cho số dư đầu kỳ bằng [22]. Sáu dòng dưới đây gồm bút toán tháng 9 đã có và các bút toán của tháng 10; số tiền tương ứng từng vế:
| Nghiệp vụ | Nợ / Có | Số tiền | Vì sao |
|---|---|---|---|
| Tháng 9: hóa đơn bỏ sót bảng kê. | Nợ 156; Nợ 1331 / Có 331 | 20.000.000; 2.000.000 / 22.000.000 | Sổ đã có thuế đầu vào; chênh lệch nằm ở bảng kê, không phải thiếu bút toán. |
| Tháng 10: mua hàng. | Nợ 156; Nợ 1331 / Có 331 | 800.000.000; 76.000.000 / 876.000.000 | Thuế đủ điều kiện khấu trừ được tách khỏi giá hàng mua. |
| Hàng mua trả lại. | Nợ 331 / Có 156; Có 1331 | 33.000.000 / 30.000.000; 3.000.000 | Giảm cả giá hàng và thuế đầu vào; phần thuế khớp [37]. |
| Bán hàng. | Nợ 131 / Có 511; Có 33311 | 1.300.000.000 / 1.200.000.000; 100.000.000 | Tách doanh thu và thuế đầu ra; phần thuế khớp [35]. |
| Khấu trừ cuối kỳ. | Nợ 33311 / Có 1331 | 90.000.000 / 90.000.000 | Số khấu trừ bằng 17.000.000 + 76.000.000 − 3.000.000, khớp phần được trừ trên tờ khai. |
| Nộp thuế. | Nợ 33311 / Có 112 | 10.000.000 / 10.000.000 | Thanh toán đúng phần nghĩa vụ còn lại sau khấu trừ. |
Cơ sở chung cho hai bảng: Phụ lục II TT 99/2025; Mẫu 01/GTGT, TT 89/2026; Điều 10 TT 91/2026; khoản 6 Điều 23 NĐ 181/2025; khoản 6 Điều 12 NĐ 252/2026.
Hóa đơn bỏ sót tháng 9 không ghi thêm bút toán; tờ khai đuổi theo sổ qua [38].
Số khấu trừ trên sổ là 90.000.000 đồng, cũng bằng [22] + [25] − [37] + [38]. Cụ thể, 15.000.000 + 76.000.000 − 3.000.000 + 2.000.000 = 90.000.000 đồng. Phần chênh đầu kỳ đã được nối lại, không cần sửa [22].
Tổng kiểm tra gồm năm phép thử:
- (i) Chênh lệch đầu kỳ: 17.000.000 − 15.000.000 = 2.000.000 đồng = [38], giải thích hết phần sổ cao hơn tờ khai.
- (ii) Thuế đầu ra: phát sinh Có 33311 = 100.000.000 đồng = [35].
- (iii) Số phải nộp: dư Có 33311 sau khấu trừ = 10.000.000 đồng = [40], trước khi ghi nhận nộp tiền.
- (iv) Số chuyển kỳ: dư Nợ 1331 sau khấu trừ = 0 = [43].
- (v) Doanh thu: phát sinh Có 511 bán hàng = 1.200.000.000 đồng = [34]; kỳ này không có giảm trừ hoặc doanh thu chưa xuất hóa đơn.
Khi giám đốc hỏi vì sao số phải nộp khác số dư sổ, năm phép thử (i)–(v) là câu trả lời có số liệu, có thể đưa ra ngay. Từng khoản chênh đều đã có phép tính và nguồn đối chiếu.
Tình huống phụ: khai bổ sung tháng 7/2026 và tiền chậm nộp
Lỗi trùng đầu vào phải quay lại kỳ gốc nếu việc sửa làm tăng số thuế phải nộp của kỳ đó. Tình huống này khác hóa đơn bỏ sót tháng 9 ở trên, dù cả hai đều được phát hiện sau kỳ kê khai.
- Phát hiện sai lệch. Ngày 10/11/2026, Công ty A thấy bảng kê tháng 7 nhập trùng hóa đơn giá 50.000.000 đồng, thuế 5.000.000 đồng. Sổ chỉ ghi một lần; tờ khai đã ghi [40] = 30.000.000 đồng và nộp đủ ngày 20/8/2026.
- Xác định loại sai sót. [25] tháng 7 thừa 5.000.000 đồng, nên số phải nộp đúng là 35.000.000 đồng. Việc sửa làm tăng nghĩa vụ của kỳ gốc, không xử lý qua [37] tháng 11.
- Khai bổ sung tháng 7. Hồ sơ dùng mẫu theo TT 89/2026 vì kỳ tính thuế từ tháng 7/2026. Cách xử lý dựa trên điểm a khoản 6 Điều 23 NĐ 181/2025 và điểm a khoản 6 Điều 12 NĐ 252/2026.
- Tính đủ thời gian chậm nộp. Giả định công ty không được gia hạn, nộp thêm 5.000.000 đồng ngày 16/11/2026. Thời gian từ 21/8 đến 15/11 là 11 + 30 + 31 + 15 = 87 ngày; tiền chậm nộp = 5.000.000 × 0,03% × 87 = 130.500 đồng.
- Khớp tiền nộp với số treo trên sổ. Khi nộp bổ sung, ghi Nợ 33311: 5.000.000 / Có 112: 5.000.000 đồng. Dư Có 33311 treo 5.000.000 đồng từ tháng 8 là dấu hiệu tờ khai thấp hơn sổ; tiền chậm nộp hạch toán theo chế độ đang áp dụng.
Mức 0,03%/ngày được quy định tại điểm a khoản 2 Điều 16 Luật 108/2025/QH15. Thời gian tính đến ngày liền kề trước ngày nộp tiền theo điểm a khoản 1 Điều 26 NĐ 252/2026, không dừng ở ngày gửi hồ sơ bổ sung.
Nếu tháng 7 đang còn khấu trừ chuyển kỳ và lỗi chỉ làm giảm số chuyển kỳ, xử lý qua [37] kỳ phát hiện.
6. Rà tờ khai 15 phút trước khi bấm nộp
Khi nộp sát hạn, dành 15 phút rà theo thứ tự rủi ro đáng giá hơn rà lại toàn bộ tờ khai. Mục tiêu là phát hiện khoản cần sửa ngay, tránh phải mở tờ khai bổ sung vào tuần sau.
Thứ tự dưới đây ưu tiên khoản có thể kéo sai số chuyển kỳ, rồi mới đến doanh thu, phụ lục và thông tin hồ sơ:
- Khóa điểm xuất phát: so [22] với [43] tờ khai kỳ trước, rồi đối chiếu dư Nợ 1331 để ghi riêng từng khoản chênh.
- Rà độ đầy đủ: so bảng kê mua, bán với danh sách hóa đơn trên hệ thống của cơ quan thuế, đánh dấu hóa đơn thiếu hoặc trùng.
- Kiểm dấu điều chỉnh: đối chiếu từng khoản [37]/[38] với hóa đơn, lý do điều chỉnh và kỳ xử lý đã xác định.
- Thử điều kiện khấu trừ: khi có [26], so [25] với [24] và bảng hạch toán riêng hoặc phân bổ đầu vào.
- Rà xuất khẩu: đối chiếu [29] với hợp đồng, tờ khai hải quan, chứng từ thanh toán; dịch vụ xuất khẩu kiểm bộ chứng từ tương ứng.
- Nối doanh thu, đầu ra: so [34] với phát sinh Có 511 và [35] với phát sinh Có 33311, giải thích từng phần chưa khớp.
- Chạy phương trình: so [35] − [25] − [22] + [37] − [38] − [39a] với phát sinh Có 33311 trừ dư Nợ 1331 trước khấu trừ.
- Kiểm dự án, hoàn thuế: đối chiếu [40b] với 02/GTGT, [39a] với hồ sơ bàn giao, [42] với điều kiện và bảng tính hoàn.
- Khớp phụ lục 8%: đối chiếu các tổng [05]–[09] với hóa đơn và tờ khai đến kỳ tháng 12/2026 hoặc quý IV/2026 nếu không có văn bản mới.
- Chốt đúng hồ sơ: so kỳ tính thuế, trạng thái lần đầu/bổ sung và mẫu đang chọn với kỳ có nghĩa vụ hoặc sai sót.
Cơ sở kiểm tra: Mẫu 01/GTGT, TT 89/2026; Điều 18, 23, 29, 37 NĐ 181/2025; Điều 1 NĐ 174/2025; Điều 12 NĐ 252/2026; Phụ lục II TT 99/2025.
Phương trình ở bước 7 chỉ cho biết tổng chênh lệch, chưa thay cho việc giải thích từng khoản. Trong ví dụ tháng 10, [22] thấp hơn dư sổ nhưng [38] đã nối đủ phần thiếu. Nếu bỏ qua bước này, số liệu có thể trông lệch dù kết quả cuối kỳ đúng.
Năm cặp số phải khớp trước khi nộp
Khi tờ khai và sổ lệch nhau, khoanh vùng theo năm cặp số dưới đây trước khi dò từng hóa đơn. Mỗi cặp chỉ ra khoản lệch thuộc kỳ nào và đi vào chỉ tiêu nào:
| Cặp số | Lệch thường đến từ | Xử lý |
|---|---|---|
| Hóa đơn trên hệ thống ↔ bảng kê mua vào | Hóa đơn chưa kê, kê trùng, hóa đơn điều chỉnh mới nhận. | Sót kỳ trước: [38] kỳ phát hiện; trùng làm tăng phải nộp: bổ sung kỳ gốc. |
| Bảng kê mua vào ↔ phát sinh Nợ 1331 | Hóa đơn ghi sổ chưa kê; thuế không đủ điều kiện vẫn treo 1331. | Đã ghi sổ kỳ trước: [38] kỳ phát hiện; thuế không được khấu trừ chuyển khỏi 1331. |
| [22] ↔ dư Nợ 133 đầu kỳ | Thuế ghi sổ chưa kê; thuế được hoàn mà ngân sách chưa trả. | Lập dòng giải thích; không sửa [22]. |
| [35] ↔ phát sinh Có 33311 | Hóa đơn bán ra điều chỉnh, thay thế ghi sổ khác kỳ. | Trả hàng, chiết khấu: kỳ lập hóa đơn điều chỉnh; lập sai: xét như sai sót. |
| [34] ↔ phát sinh Có 511 | Thời điểm xác định thuế khác thời điểm ghi doanh thu. | Bảng giải thích từng khoản; không ép hai số bằng nhau. |
Căn cứ: ghi chú Mẫu 01/GTGT, TT 89/2026; khoản 6, khoản 16 Điều 23 NĐ 181/2025; khoản 1, điểm d khoản 6 Điều 10 TT 91/2026; Điều 12 NĐ 252/2026; Phụ lục II TT 99/2025; khoản 1 Điều 8 Luật Thuế GTGT 48/2024/QH15.
7. Tip nghề và chuẩn bị giải trình
Chuẩn bị lời giải thích cùng lúc với tờ khai sẽ làm rõ khoản lệch nào do thời điểm, khoản nào do khai sai. Hồ sơ cần cho thấy đường đi của số liệu, nhất là khi [37]/[38] xuất hiện nhiều kỳ hoặc [42] phát sinh.
Tip nghề ít người chia sẻ
Các phép thử dưới đây tìm đúng điểm đứt giữa hóa đơn, bảng kê, sổ và tờ khai. Mỗi tip có dòng căn cứ; tip nào chỉ là cách sắp việc thì ghi “kinh nghiệm nghề” để không nhầm với quy định.
Tính [35] − [25] − [22] + [37] − [38] − [39a], cho ra [40a] nếu dương hoặc [41] nếu âm. Đặt cạnh phát sinh Có 33311 trừ dư Nợ 1331 trước khấu trừ; phần lệch cần truy về số chỉ có ở một bên.
Căn cứ: Mẫu 01/GTGT, Phụ lục I TT 89/2026; nguyên tắc TK 133, 3331, Phụ lục II TT 99/2025.
[22] phải bằng [43] trên tờ khai kỳ trước, kể cả khi dư Nợ 1331 đang khác. Chênh lệch do khai bổ sung làm đổi số khấu trừ chuyển kỳ được đưa qua [37]/[38] kỳ phát hiện.
Căn cứ: điểm a khoản 6 Điều 12 NĐ 252/2026; Mẫu 01/GTGT, Phụ lục I TT 89/2026.
Trả lại hàng, chiết khấu doanh số, quyết toán theo kết luận cơ quan nhà nước thuộc nhóm phải kiểm quy tắc kỳ nhận của người mua. Hóa đơn sửa vì lập sai không được mặc định cùng cách chỉ vì cũng mang tên “điều chỉnh”.
Căn cứ: khoản 1, khoản 5, điểm d khoản 6 Điều 10 TT 91/2026.
Xét tác động nếu đưa hóa đơn về kỳ phát sinh: giảm phải nộp hoặc tăng khấu trừ chuyển kỳ thì vào [38] kỳ phát hiện. Kiểm thêm sổ đã ghi hay chưa để tránh vừa sửa tờ khai vừa ghi lặp nghiệp vụ.
Căn cứ: khoản 5, điểm b khoản 6 Điều 23 NĐ 181/2025; ghi chú Mẫu 01/GTGT, Phụ lục I TT 89/2026.
Gợi ý lưu hồ sơ: Lưu bằng chứng ngày nhận và ngày phát hiện hóa đơn (email, thời điểm tải từ hệ thống) cùng chứng từ. Văn bản xác định kỳ khai theo kỳ phát hiện sai sót, nên hồ sơ này giúp giải trình vì sao kỳ gốc không có. Đây là cách làm nội bộ, không phải quy định.
Dư Nợ TK 133 (gồm 1331, 1332) sau khấu trừ nên bằng [43], cộng số thuế được hoàn mà ngân sách chưa hoàn trả, cộng thuế đã ghi sổ nhưng chưa kê khai, trừ thuế đã kê khai nhưng chưa ghi sổ. Cuối tháng 9 của ví dụ: 15.000.000 + 0 + 2.000.000 − 0 = 17.000.000 đồng, đúng dư sổ đầu tháng 10. Phần nào không giải thích được bằng dòng này là chỗ cần dò.
Cơ sở: kinh nghiệm nghề (cách lập bảng đối chiếu); nội dung số dư TK 133 theo Phụ lục II TT 99/2025; chỉ tiêu [43] theo Mẫu 01/GTGT, TT 89/2026.
Gộp số thuế đầu vào theo mã số thuế người bán ở cả bảng kê và danh sách hóa đơn trên hệ thống, rồi chỉ mở chi tiết những người bán có số lệch. Cách này thu hẹp việc dò khi kỳ có vài trăm hóa đơn, và cho ngay danh sách cần hỏi lại nhà cung cấp.
Cơ sở: kinh nghiệm nghề (cách sắp việc, không phải quy định).
Số thuế chưa khấu trừ hết được kê khai điều chỉnh giảm vào [37] của kỳ cuối cùng trước khi chuyển, không khai bổ sung. Ví dụ minh họa (số liệu giả định): kỳ cuối có [36] = 5.000.000 và [22] = 45.000.000 đồng; ghi [37] = 40.000.000 đồng thì [40a], [41] và [43] đều bằng 0.
Căn cứ: ghi chú chỉ tiêu [37], [38] Mẫu 01/GTGT, Phụ lục I TT 89/2026. Số dư 1331 tương ứng xử lý theo chế độ kế toán đang áp dụng.
Ví dụ minh họa (số liệu giả định): hợp đồng 330.000.000 đồng gồm thuế 30.000.000 đồng, đến hạn 31/10/2026 mới chuyển khoản 220.000.000 đồng. Phần 110.000.000 đồng chưa có chứng từ thanh toán không dùng tiền mặt kéo theo 10.000.000 đồng thuế vào [37] tháng 10; tháng nào chuyển khoản nốt thì ghi [38] tháng đó.
Căn cứ: điểm g khoản 2 Điều 26 NĐ 181/2025, sửa đổi tại Điều 4 NĐ 144/2026; ghi chú chỉ tiêu [37], [38] Mẫu 01/GTGT, TT 89/2026. Gợi ý lập danh sách hợp đồng trả chậm kèm ngày đến hạn để rà mỗi kỳ là kinh nghiệm nghề.
Gửi tờ khai bổ sung chưa làm dừng tiền chậm nộp; thời gian tính liên tục đến ngày liền kề trước ngày nộp tiền, kể cả ngày nghỉ. Khi xác định xong số thuế tăng, cần xử lý việc nộp tiền cùng hồ sơ, tránh chỉ hoàn thành phần khai.
Căn cứ: điểm a khoản 1 Điều 26 NĐ 252/2026; điểm b khoản 1, điểm a khoản 2 Điều 16 Luật 108/2025/QH15.
Khi nộp tiền: Nếu cơ quan thuế đã cung cấp mã định danh khoản phải nộp thì nộp theo mã đó. Chứng từ nộp tiền ghi sai thông tin thì người nộp thuế có quyền yêu cầu tra soát, điều chỉnh. Gợi ý cách làm: đối chiếu thông tin khoản nộp trên chứng từ với tờ khai bổ sung ngay sau khi nộp.
Căn cứ: khoản 4 Điều 14, điểm q khoản 1 Điều 37 Luật 108/2025/QH15.
Đặt bảng đối chiếu tờ khai, sổ 1331/33311, bảng kê và danh sách hóa đơn trên hệ thống trong cùng gói. Mỗi khoản chênh có cột giải thích để lần rà sau không phải dựng lại lý do từ đầu.
Gợi ý cách tổ chức hồ sơ, không phải quy định. Lý do nên làm vậy: quá 05 năm thì chỉ được bổ sung hồ sơ giải trình (khoản 8 Điều 12 NĐ 252/2026).
Hai số có thể lệch vì mốc thời gian khác nhau. Tờ khai theo thời điểm xác định thuế, tức chuyển giao quyền sở hữu hoặc lập hóa đơn, không phân biệt đã thu tiền hay chưa. Sổ kế toán theo nguyên tắc ghi nhận doanh thu của chế độ kế toán. Lập bảng giải thích từng khoản lệch, kể cả khoản giảm trừ ghi sổ khác kỳ với hóa đơn điều chỉnh.
Căn cứ: điểm a, b khoản 1 Điều 8 Luật Thuế GTGT 48/2024/QH15; Phụ lục II TT 99/2025.
Bảy điểm nên tự rà và có sẵn lời giải thích
Chuẩn bị hồ sơ theo điểm phát sinh trên tờ khai, thay vì chỉ lưu bản đã nộp và chứng từ thanh toán. Đây là danh sách tự rà của kế toán, không phải tiêu chí của cơ quan thuế. Tiêu chí đánh giá rủi ro do Bộ trưởng Bộ Tài chính quy định (khoản 5 Điều 33 Luật 108/2025/QH15) và bài này không nêu tiêu chí đó. Một điểm riêng lẻ chưa đủ để kết luận kê khai sai.
| Điểm cần rà | Vì sao cần giải thích được | Nên chuẩn bị |
|---|---|---|
| [43] lớn, kéo dài; doanh thu vẫn đều. | Số chuyển kỳ tích lũy cần nguồn gốc rõ. | Bảng tồn kho, kế hoạch bán hàng, hợp đồng đầu tư. |
| [38] lớn hoặc lặp nhiều kỳ. | Số điều chỉnh tăng khấu trừ cần nối với hóa đơn và thời điểm phát hiện. | Danh sách hóa đơn bỏ sót, bằng chứng ngày nhận. |
| Đầu vào lệch dữ liệu hóa đơn của người bán trên hệ thống. | Hai nguồn đang ghi nhận số thuế khác nhau. | Bảng đối chiếu đến từng hóa đơn. |
| [29] tăng mạnh. | Thuế suất 0% đi kèm điều kiện chứng từ (Điều 18 NĐ 181/2025). | Hợp đồng, hải quan, chứng từ thanh toán theo loại giao dịch. |
| Có [26] nhưng [25] = [24]. | Phải giải thích vì sao toàn bộ đầu vào vẫn được khấu trừ. | Bảng hạch toán riêng hoặc bảng phân bổ. |
| Có [42]. | Số đề nghị hoàn gắn với điều kiện và giới hạn (Điều 29, 37 NĐ 181/2025). | Hồ sơ hoàn; bảng tính giới hạn 10% doanh thu xuất khẩu. |
| Một kỳ khai bổ sung nhiều lần. | Mỗi lần bổ sung cần lý do và phạm vi sửa riêng. | Biên bản rà soát, lý do từng lần bổ sung. |
Với kỳ tháng 10 của Công ty A ở mục 5, chỉ dòng [38] cần chuẩn bị sẵn: hóa đơn tháng 9 bị sót bảng kê và bút toán tháng 9 cho thấy sổ đã ghi đúng từ đầu. Hai thứ đó đủ giải thích vì sao [22] thấp hơn dư sổ 2.000.000 đồng.
FAQs
Khai bổ sung tháng 6/2026 dùng mẫu cũ hay mẫu mới?
Dùng mẫu biểu áp dụng trước ngày 01/7/2026, dù hồ sơ bổ sung được gửi sau thời điểm này. Việc chọn mẫu theo kỳ tính thuế, không theo ngày gửi bổ sung (khoản 1 Điều 100 TT 89/2026).
Nhận hóa đơn trả lại hàng của kỳ trước thì ghi đâu?
Người mua ghi [37]/[38] kỳ nhận hóa đơn điều chỉnh thuộc khoản 5, xác định chiều tăng hoặc giảm theo nội dung hóa đơn. Người bán kê khai kỳ lập hóa đơn điều chỉnh (khoản 5, điểm d khoản 6 Điều 10 TT 91/2026; ghi chú Mẫu 01/GTGT, TT 89/2026).
Hóa đơn đầu vào tháng trước bỏ sót có phải khai bổ sung không?
Không khai bổ sung kỳ cũ nếu việc bổ sung chỉ làm giảm số phải nộp hoặc tăng khấu trừ chuyển kỳ; ghi [38] kỳ phát hiện. Cần kiểm việc đã ghi sổ để tránh hạch toán trùng (điểm b khoản 6 Điều 23 NĐ 181/2025; ghi chú Mẫu 01/GTGT, TT 89/2026).
Từ 01/01/2027 còn kê phụ lục 8% không?
Nếu không có văn bản mới, tháng 12/2026 và quý IV/2026 là kỳ cuối kê khai phụ lục giảm thuế. Cách xử lý kỳ từ năm 2027 phải chờ hướng dẫn, không mặc định kéo dài chính sách hiện tại (khoản 6 Điều 1, khoản 1 Điều 2 NĐ 174/2025).
Hóa đơn điều chỉnh giảm đã nằm âm trên bảng kê có ghi [37] nữa không?
Hóa đơn điều chỉnh thuộc khoản 5 Điều 10 TT 91/2026, người mua ghi vào [37] hoặc [38] kỳ nhận theo ghi chú Mẫu 01/GTGT, TT 89/2026. Không trừ thêm khoản đó trong [24], [25]; ghi cả hai chỗ làm số phải nộp tăng đúng bằng số thuế điều chỉnh.
Căn cứ pháp lý
- Luật Quản lý thuế số 108/2025/QH15: ban hành ngày 10/12/2025, hiệu lực từ 01/7/2026.
- Nghị định 252/2026/NĐ-CP quy định chi tiết Luật Quản lý thuế: ban hành ngày 30/6/2026, hiệu lực từ 01/7/2026.
- Thông tư 89/2026/TT-BTC, Phụ lục I có Mẫu 01/GTGT: ban hành ngày 30/6/2026, hiệu lực từ 01/7/2026.
- Thông tư 91/2026/TT-BTC về hóa đơn, chứng từ điện tử: ban hành ngày 30/6/2026, hiệu lực từ 01/7/2026.
- Nghị định 181/2025/NĐ-CP quy định chi tiết Luật Thuế GTGT: ban hành ngày 01/7/2025, hiệu lực từ 01/7/2025; đã được sửa đổi bởi NĐ 359/2025 và NĐ 144/2026.
- Nghị định 144/2026/NĐ-CP sửa đổi Nghị định 181/2025/NĐ-CP: ban hành ngày 05/5/2026, hiệu lực từ 20/6/2026; Điều 3 sửa điểm a, bổ sung điểm c khoản 2 Điều 23, Điều 4 sửa điểm g khoản 2 Điều 26 NĐ 181/2025.
- Nghị định 174/2025/NĐ-CP về giảm thuế GTGT theo Nghị quyết 204/2025/QH15: ban hành ngày 30/6/2025, hiệu lực từ 01/7/2025 đến hết 31/12/2026.
- Thông tư 99/2025/TT-BTC về Chế độ kế toán doanh nghiệp: ban hành ngày 27/10/2025, hiệu lực từ 01/01/2026.
- Luật Thuế giá trị gia tăng số 48/2024/QH15: ban hành ngày 26/11/2024, hiệu lực từ 01/7/2025 (dẫn Điều 8 về thời điểm xác định thuế).
- Thông tư 80/2021/TT-BTC: ban hành ngày 29/9/2021; văn bản cũ đã hết hiệu lực từ 01/7/2026, theo điểm h khoản 3 Điều 99 TT 89/2026.
Tình trạng hiệu lực kiểm tra ngày 11/11/2026.
Bài viết mang tính tham khảo. Khi áp dụng, đối chiếu văn bản gốc hoặc hỏi cơ quan thuế quản lý.
Gợi ý đọc tiếp: Bạn có thể xem bài hóa đơn đầu vào trên FTS Accounting để tham khảo cách ghi nhận thuế và tra cứu nguồn chứng từ khi đối chiếu.