


 Share
 Share
 Copy
Kế toán giá thành là gì? Nhiệm vụ và trách nhiệm của 1 kế toán tính giá thành là như thế nào? Các phương pháp để tính giá thành sản xuất là gì? Để hiểu rõ hơn về kế toán tính giá thành sản phẩm, bài viết mà CÔNG TY CP GIẢI PHÁP SOLUTION chia sẻ sau đây sẽ giúp mọi người trả lời câu hỏi này!
1. Kế toán giá thành là gì?
Kế toán giá thành được hiểu là nhân sự đảm nhận việc xác định đầy đủ các loại chi phí, giá thành thực tế của sản phẩm, làm cơ sở cho việc xác định giá ná hàng hóa phù hợp, đảm bảo lợi nhuận cho doanh nghiệp. Kế toán giá thành thường có mối quan hệ chặt chẽ với kế toán chi phí
Thông thường, vị trí kế toán giá thành và kế toán chi phí hay bị nhầm lẫn với nhau. Chi phí và giá thành luôn là tiêu chí quan trọng được doanh nghiệp quan tâm hàng đầu vì chúng quyết định đến kết quả sản xuất và thu nhập của cán bộ, nhân viên trong doanh nghiệp. Vì vậy, hạch toán chính xác và kịp thời sẽ giúp sẽ giúp doanh nghiệp nắm bắt được tình hình kinh doanh nhanh chóng nhất.
2. Nhiệm vụ của kế toán giá thành:
a. Tính giá thành:
- Tập hợp các khoản chi phí sản xuất chung (chi phí nguyên vật liệu, khấu hao TSCĐ, CCDC trả trước, chi phí điện nước và chi phí dịch vụ mua ngòai, chi phí điện, nước….), chi phí lương làm cơ sở để tính giá thành.
- Căn cư trên các khoản chi phí cấu thành để tính: Giá thành kế hoạch, giá thành định mức và giá thành thực tế.
- Theo dõi, kiểm soát các loại giá thành cho từng sản phẩm tương ứng đối với các đơn hàng.
- Thực hiện điều chỉnh giá thành theo biến động chi phí.
b. Hạch toán:
- Thực hiện các quy định hạch toán các loại tài khoản liên quan đến giá thành theo phương pháp kế toán của công ty
- Tổ chức đánh giá về khối lượng sản phẩm dơ dang làm cơ sở cho việc tính giá thành sản xuất trong kì đầy đủ và chính xác nhát.
c. Lập báo cáo phân tích:
- Lập bảng tổng hợp – phân tích dữ liệu hiệu quả sản xuất theo mỗi đơn hàng sản xuất
- Định kì lập báo cáo công việc theo yêu cầu
| Job Requirements | Công việc |
| Báo cáo xuất | Nhu cầu nguyên vật liệu, sử dụng nguyên vật liệu, tồn kho nhóm chỉ tiêu đơn hàng. |
| Báo cáo chi phí sản xuất | Tính và phân bổ khấu hao (TSCĐ), công cụ dụng cụ, chi phí trả trước ngắn hạn, dài hạn, báo cáo tổng hợp tiền lương, các khoản chi phí chung, khoản mục phí. |
| Báo cáo giá thành | Giá thành theo từng đơn hàng, sản phẩm, bảng chi phí giá thành. |
| Báo cáo đơn hàng | Tình trạng thực hiện đơn hàng. |
d. Công việc khác:
- Theo dõi việc nhập- xuất nguyên vật liệu và giá thành phẩm hàng ngày. Kiểm tra-cập nhật các phiếu nhập-xuất kho, đảm bảo số lượng và đơn giá khớp với đơn đặt hàng.được kí duyệt
- Kiểm soát, tiêu thụ nguyên vật liệu, đảm bảo theo định mức quy định
- Hỗ trợ và hướng dẫn nhân viên liên tục quan thực các nghiệp vụ liên quan đếnc chi phí sản xuất, hàng tồn kho
- Phối hợp với nhân viên kế toán tổng hợp hoàn thiện bảng phân tích, báo cáo tính lãi lỗ
- Phân loại, lưu chú cẩn thân các chứng tù, sổ sách kế toán liên quan
- Phối hợp vơi bộ phận thu mua khảo sát giá của nguyên vật liệu, mặt hàng thu mua để có kế hoạch phù hợp
- Tham gia cuộc họp của bộ kiểm toán
- Thực hiện công việc khác khi được kế toán trưởng yêu cầu
3.Phân loại giá thành và các phương pháp:
3.1. Phân loại giá thành:
Phân theo thời điểm tính và số liệu tính giá thành:
- Giá thành kế hoạch
- Giá thành định mức
- Giá thành thực tế
Phân loại theo phạm vi chi phí:
- Giá thành sản xuất
- Giá thành tiêu thụ
3.2. Phương pháp:
- Direct method
- Coefficient method
- Phương pháp tỉ lệ (định mức)
- Phương pháp loại trừ sản phẩm phụ
- Phương pháp tính giá thành theo đơn đặt hàng
- Phương pháp phân bước
4. Quy trình làm kế toán sản xuất và tính giá thành:
Quy trình kế toán chi phí tại mỗi doanh nghiệp sẽ được thực hiện qua các bước sau:
Bước 1: Tổng hợp các chi phí có liên quan trực tiếp cho từng đối tượng sử dụng
Bước 2: Tính toán và phân bố giá trị dịch vụ của các ngành cho từng đối tượng sử dụng trên cơ sở khối lượng dịch vụ và giá thành đơn vị dịch vụ
Bước 3: Tập hợp và phân bổ chi phí sản xuất chung cho những đối tượng có liên quan
Bước 4: Xác định chính xác chi phí sản xuất dở dang cuối kỳ.
5. Tổng kết:
Trên đây là toàn bộ thông tin về công việc của kế toán giá thành. Việc sử dụng phần mềm kế hỗ trợ vào quản lí doanh nghiệp, đặc biệt là các nghiệp vụ kế toán giá thành trở nên cần thiết và giúp người làm kế toán tính chính xác các số liệu, tránh sai sót, từ đó giúp nâng cao hiệu quả hoạt động cho công ty.
Phần mềm kế toán FTS Accounting là công cụ hiệu quả để tính giá thành 1 cách chính xác và hiệu quả nhất.
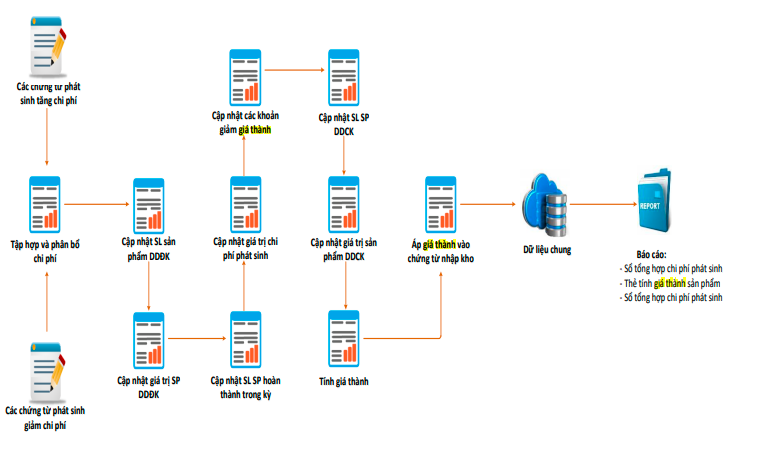
- Khai báo định mức nguyên vật liệu cho các sản phẩm tính giá thành
- Tự động xác định số lượng nguyên vật liệu cần xuất kho để sản xuất các sản phẩm theo định mức
- Theo dõi và phân bổ chi phí CCDC, chi phí trả trước
- Tập hợp và phân bổ chi phí theo nhieuf tiêu thức: theo giá trị phát sinh các tài khoản khác, theo hệ số và tỷ lệ sản phẩm,…
- Tính giá thành theo phương pháp giản đơn, hệ số, định mức…
- Tính giá thành sản phẩm nhiều công đoạn
- Tự động hạch toán giá thành vào chứng từ nhập thành phẩm
Để tối ưu hóa chi phí, thời gian và đặc biệt là tránh sai sót khi lập báo cáo trong các công việc kế toán nói chung và kế toán giá thành nói riêng, quý khách hàng có thể tham khảo sử dụng các phần mềm kế toán của FTS. Liên hệ CÔNG TY CP GIẢI PHÁP FIRST TRUST để được tư vấn và đưa ra gải pháp tốt nhất.
[wpforms id=”2108″]



